 宇宙纪事
文章 · 2025.12.14
戴着镣铐跳舞:关于国产GPU希望“摩尔线程”,你可能不知道的4个惊人真相
Kocher周 · 2025.12.14 · 原载微信公众号「可荐」
引言:从“全村的希望”到“最大的骗子”?不久前,当“国产GPU第一股”摩尔线程(Moore Threads)登陆资本市场时,整个市场为之沸腾。
引言:从“全村的希望”到“最大的骗子”?
不久前,当“国产GPU第一股”摩尔线程(Moore Threads)登陆资本市场时,整个市场为之沸腾。上市首日股价狂飙425%,被誉为“中国的英伟达”,承载着无数人对中国芯片突围的热切期望。然而,仅仅一周后,一则公告将这家“全村的希望”推上了风口浪尖:公司宣布,计划使用最高不超过75亿元的IPO募集资金进行现金管理。
这则消息瞬间引爆了公众舆论,尤其是在散户投资者中。愤怒与背叛感交织在一起,化为一句句尖锐的质问:“我卖房卖车支持你搞研发,你拿我的血汗钱去吃利息?”摩尔线程的形象从科技先锋迅速跌落,甚至被一些人斥为“科创版最大的骗子”。然而,这真的是又一个圈钱跑路的科技骗局吗?还是说,在这场喧嚣的风波之下,隐藏着一个更深层、更绝望的故事——一个关于一家极具实力的公司被迫戴着镣铐跳舞的真相?
1. 75亿“理财门”背后:不是贪婪,而是有钱花不出去的绝望
公众最初的愤怒,源于对芯片行业运作模式的误解。首先需要澄清,芯片研发的资金投入并非线性、持续的“细水长流”,而是“脉冲式”的。对于像摩尔线程这样的无晶圆厂(Fabless)设计公司而言,最大的一笔开销是“流片”(Tape-out)。一次先进制程的流片,仅光罩(Mask)费用就可能高达3亿人民币,且必须一次性付清。因此,公司必须储备巨额现金,以确保在关键节点有充足的弹药。
更重要的是,根据摩尔线程的官方回应,这75亿并非一笔躺在账上的闲钱,而是一个**“额度上限”。这意味着在未来一年内,随着研发项目按计划推进,实际用于现金管理的金额将远小于此上限,并动态减少。这在科创板是标准的财务操作,旨在提高闲置资金效率,而非放弃研发。过去三年,公司研发投入总计高达38亿元**,累计亏损超过46亿元,这种惊人的“烧钱”速度恰恰证明了其对资金的渴求。
但这只解释了为何资金会“闲置”,并未触及核心。真正令人震惊的真相是:这笔钱之所以花不出去,其最深层、最恐怖的原因是美国的制裁。
2023年10月17日,美国商务部将摩尔线程列入“实体清单”。这道铁幕带来的后果是毁灭性的:
- 先进制造被切断
:他们被切断了与台积电(TSMC)等顶级晶圆代工厂的合作,原计划用于7纳米甚至5纳米工艺流片的数亿元资金,瞬间无法支付出去,被迫留在了账上。 - 关键工具被禁运
:他们被禁止购买设计复杂芯片所必需的关键EDA(电子设计自动化)软件和硬件仿真加速器。这些动辄数千万甚至上亿元的设备,是芯片研发不可或缺的工具。
这并非公司主动选择躺平,而是一个被迫接受的现实。正如一位分析师所言:“这才是真正要揭开的伤疤…有钱也买不到了。”这75亿闲置资金额度,与其说是公司贪婪的证明,不如说是其在制裁下有钱也无处可花的深深绝望。
2. 2800亿天价估值:买的不是业绩,是“算力主权”的国家级看涨期权
摩尔线程上市首日,市值一度飙升至2823亿元人民币,迅速跻身科创板市值第五名,仅次于中芯国际等巨头。这是一个令人咋舌的数字,尤其是对比其业绩:根据伯恩斯坦分析师的预测,公司2024年的芯片销售额仅约为5800万美元。这对应着高达685倍的市销率(P/S ratio),而行业巨头英伟达的市销率也仅在50倍左右。
如此悬殊的对比,让传统商业逻辑显得苍白无力。要理解这个天价估值,必须引入“地缘政治溢价”或“战略资产估值”的框架。在AI革命浪潮下,“算力是新时代的核心石油”,而美国对华高端GPU的严厉管制,让整个中国科技产业都面临着“缺芯之痛”。在这一背景下,实现“算力主权”已成为国家级的战略诉求。而摩尔线程,是目前国内唯一一家坚持走“全功能GPU”技术路线、产品同时覆盖AI计算和图形渲染的公司。这种独特性使其成为在战略层面不可或缺的关键角色。
因此,资本市场买入摩尔线程,本质上是在购买一张关乎中国未来算力自主的“国家级看涨期权”。
这不是在给摩尔线程估值,而是在给国产GPU赛道的战略价值定价。
这并非简单的商业投机,而是一场压在国家战略赛道上的巨大赌注。首批投资者中,有人用190万元的初始投资,换来了市值超百亿的回报,这背后是对国家技术突围战略的极致信心。
3. 最强的长板与最短的软肋:都来自英伟达的影子
摩尔线程与行业巨头英伟达之间,存在着一种矛盾而深刻的联系,这既是其最强的优势,也是其最致命的软肋。
最强的长板,是其源自“英伟达基因”的创始团队。 创始人张建中曾是英伟达全球副总裁兼大中华区总经理,其他核心成员也多有英伟达工作背景。这支堪称“英伟达中国梦之队”的团队,带来了无法估量的行业经验和制度性知识,使得摩尔线程能够在短短五年内,成功量产五颗芯片,迭代四代GPU架构,快速开发出自主可控的全功能MUSA统一系统架构,避免了许多初创公司可能陷入的架构性错误。这种惊人的执行力,正是其核心竞争力的体现。
最短的软肋,则来自于挑战英伟达CUDA软件生态这座无法逾越的高山。 CUDA是英伟达经营了近二十年、拥有全球超过400万开发者的软件生态系统,是其最深的一道“护城河”。正如一位分析师所描述的:“开发者的每一行程式码、每一个演算法,都像锁链一样将整个AI产业绑在辉达的船上。”在计算领域,硬件性能的发挥严重依赖软件生态的支持,没有强大的软件生态,再先进的硬件也只是一堆昂贵的硅片。
为了攻克这一难题,摩尔线程采取了积极的策略,例如开发了MUSIFY工具,旨在自动迁移CUDA代码以降低开发者的迁移成本,并努力确保其产品与PyTorch、TensorFlow等主流AI框架的兼容性。在其MUSA SDK中,公司正系统性地构建对标CUDA核心组件的软件库,如muBLAS、muDNN和muSPARSE。尽管如此,挑战依然艰巨。有业内人士评价,摩尔线程的MUSA生态目前大约处于“CUDA十年前的水平”。
4. “参数没输过,体验没赢过”:不是技术不行,是带着镣铐的悲剧
“参数没输过,体验没赢过”——这句流传于科技圈的调侃,精准地概括了许多国产高科技产品面临的尴尬处境:纸面规格十分亮眼,但实际用户体验却不尽人意。
这句话同样适用于摩尔线程。其旗舰游戏显卡MTT S80的参数堪称豪华:基于自研的第二代“春晓”架构,拥有4096个MUSA核心,单精度浮点算力高达14.4 TFLOPS,并率先支持PCIe Gen5高速接口。然而,其在实际游戏和应用中的表现却屡遭诟病,难以完全匹配其纸面实力。
这背后的原因,并非简单的工程能力不足,而是再次回到了那副沉重的“镣铐”——制裁。由于美国的出口管制,摩尔线程无法采购到用于高端计算卡的HBM(高带宽内存),被迫只能使用消费级的GDDR6显存。这就造成了所谓的“显存墙”问题,严重限制了其强大的GPU核心性能的发挥,尤其是在其更具战略意义的数据中心GPU产品(如MTT S3000和MTT S4000)以及雄心勃勃的夸娥(KUAE)AI集群上。
一个生动的比喻恰如其分地描述了这种困境:
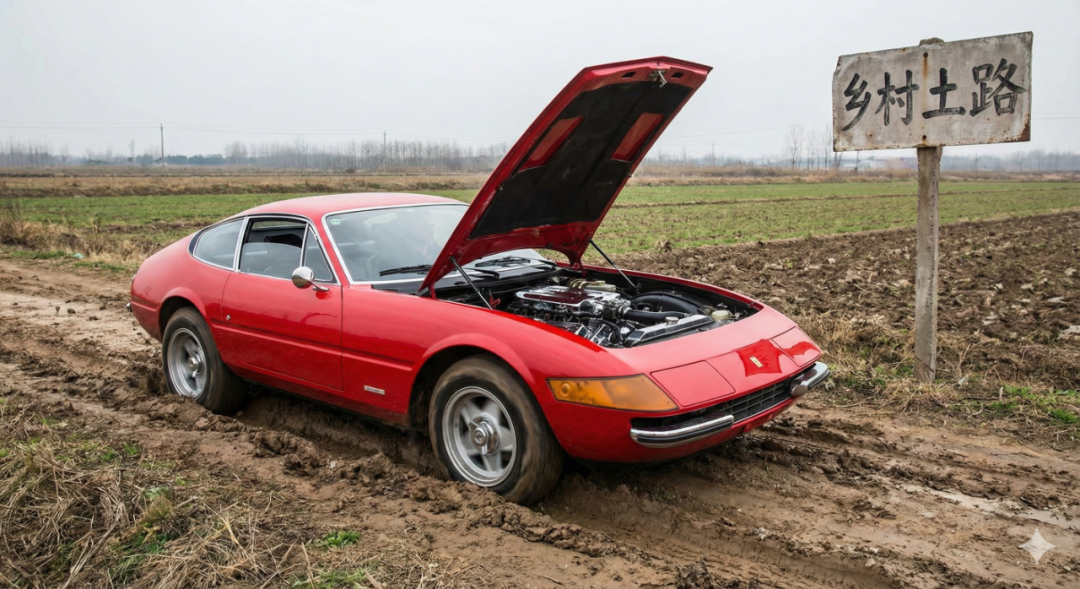
这就好比你造了一台法拉利引擎的跑车,但是你被迫的把它开在了一条乡村土路上…你的跑车根本跑不起来。
因此,当我们审视其性能差距时,需要认识到这并非一次纯粹的技术失败。这是一个投入了数十亿研发资金,并展现出强大执行力的选手,在奔跑途中被强行缚住手脚的悲剧。
结语:这支舞,能跳多久?
摩尔线程的故事,远不止一家科技创业公司那么简单。它更像一个缩影,折射出中国在通往科技自立自强的道路上,所面临的复杂斗争。从引发争议的75亿“理财”,到看似矛盾的性能表现,其发展的每一个侧面,都必须放在地缘政治这副沉重的镣铐下才能被真正理解。
这是一家被迫在刀尖上跳舞的公司,一场在聚光灯下戴着镣铐的表演。在这场生存本身即是胜利的高风险演出中,这副镣铐最终会锤炼出更强大的舞者,还是会因其无法承受之重而倒下?时间终将给出答案。