 宇宙纪事
文章 · 2025.12.25
2025年全球大语言模型市场分析报告:双星系统下的商业模式对决
Kocher周 · 2025.12.25 · 原载微信公众号「可荐」
#大模型 #2025年终报告 #中美科技战 #智能体 #OpenAI #Google #Anthropic #Meta #DeepSeek #Qwen #豆包 #混元大模型
1. 导言:分流之年与效率之战
2025年,全球人工智能(AI)格局迎来了一场深刻的结构性裂变,这一年被清晰地定义为**“分流之年”与“效率之战”**。市场不再沿着单一的技术路径演进,而是分裂为两大核心生态系统:其一是以美国为主导,凭借雄厚的资本与算力优势,持续推动高价值闭源系统向通用人工智能(AGI)的极限冲刺;其二是以中国为核心,在外部算力限制的倒逼下,掀起了一场追求极致效率与应用普及的开源浪潮。
两大标志性事件——OpenAI发布的GPT-5与中国初创公司引发的“DeepSeek冲击波”——精准地诠释了这两种对立的竞争范式。前者试图通过构筑无可替代的智能壁垒来巩固其高端市场地位,而后者则以颠覆性的成本结构,将高性能AI从昂贵的奢侈品转变为普惠的生产力工具。本报告旨在从开源与闭源、中美两大战略维度,深度剖析2025年全球大语言模型市场的商业模式演变、技术驱动因素与未来发展趋势。
2. 美国生态:构筑高价值“劳动力替代”壁垒
2025年,美国AI战略的核心已从单纯的模型参数竞赛,转向通过能够自主执行复杂任务的“智能体”(Agentic AI)来构建新的商业护城河。这一转变导致了市场准入的严重分层:基础智能几乎免费,而真正能够替代人类工作的顶尖智能则变得极其昂贵,以此巩固其在全球价值链顶端的地位。
OpenAI:从普惠到奢华的激进分层
OpenAI在2025年的战略核心是“统一”。年初发布的o3和o3-mini模型确立了“测试时计算”(Test-time Compute)的新理念,这种“用时间换智能”的思路为后续发展奠定了基础。8月发布的GPT-5 (Orion) 终结了此前用户需在擅长对话的GPT-4o与擅长推理的o系列模型间切换的割裂体验,通过“统一架构”实现了能力整合。
- 架构跃迁
GPT-5的进步不止于参数量,更是架构的质变。 - 内置动态路由机制
模型能实时评估指令复杂度,对简单查询快速响应,对复杂任务(如代码重构)则自动进入“思维链”模式,在后台规划执行步骤。 - 上下文与记忆的质变
其标准上下文窗口扩展至惊人的40万token,处理整部专著成为可能。更重要的是,幻觉率相较GPT-4o降低了约45%,显著提升了企业应用的可靠性。 - 商业策略
年末推出的GPT-5.2以其令人咋舌的定价(输入21/百万token,输出168/百万token)震惊市场。这背后是清晰的商业逻辑:OpenAI正主动放弃通用市场,转而聚焦提供无可替代的“高价值劳动力替代”服务。其战略赌注是,企业愿意为推理准确率的微小提升支付巨额溢价,因为这直接关系到自动化流程的成败。
Google:生态系统的全面反击
Google的战略并非销售单一产品,而是 leveraging 其庞大的生态系统。通过将Gemini 3深度嵌入Android、Workspace等全球数十亿设备,Google构建了一道坚固的防线,以抵御来自单一模型厂商的冲击。
- “思维层级”功能
11月发布的Gemini 3 Pro引入了可调节的“思维层级”(Thinking Levels),允许开发者根据任务需求调整模型的推理深度,这一灵活性在API调用中极具商业价值。据报道,其在“Humanity's Last Exam”基准测试中取得41%的成绩,超越了GPT-5 Pro的31.64%,直接在OpenAI内部触发了“红色警报”(code red)。 - AI从“顾问”到“专员”
Gemini 2.5 Computer Use智能体的发布是标志性的一步,它被训练用于直接控制桌面环境,标志着AI正从提供建议的“咨询顾问”转变为实际操作的“执行专员”。然而,值得注意的是,Google Assistant向Gemini的全面迁移因稳定性问题被推迟至2026年,这暴露出其在执行层面的挑战。
Anthropic:企业级市场的安全守门人
Anthropic持续巩固其作为“最安全、最可控”企业级模型的品牌形象,在金融、医疗等强监管行业中确立了领导地位。
- 可解释性
下半年发布的Claude 4.5系列,在展示推理过程时引入了“思维块”(Thinking Blocks),向用户清晰呈现决策逻辑,满足了合规市场的核心需求。 - 标准化工具使用
作为“计算机使用”功能的先驱,其2025年的迭代版本在SWE-bench Verified基准测试中得分80.9%,在OSWorld计算机使用基准测试中得分61.4%,这使其成为企业代码生成和自动化领域无可争议的领导者。
Meta:作为“破壁人”的开源战略
在闭源巨头筑起高墙的同时,Meta扮演了“破壁人”的角色。其坚持的开源策略在2025年达到顶峰,Llama 4系列的发布极大地改变了全球AI格局。
- 架构革命
Llama 4全面转向混合专家模型(MoE)架构,并推出了两大版本:Llama 4 Scout(1090亿参数,支持惊人的1000万token上下文窗口)和Llama 4 Maverick(4000亿参数,具备原生多模态能力)。 - 设定免费基准线
通过发布性能达到GPT-4o级别的Llama 4,Meta为全球AI设定了一条“免费基准线”。这极大地压缩了中低端专有模型的生存空间,并有效削弱了竞争对手的定价权。此举是典型的平台玩家反商品化策略:通过商品化模型层,Meta将价值竞争从其薄弱的云基础设施领域,转移到其占主导地位的用户参与和数据领域。
美国生态通过构建高价值的技术与商业壁垒,虽然看似坚不可摧,但也为那些选择不同发展路径的全球竞争者留下了巨大的市场空间与赶超机会。
3. 中国生态:以极致性价比重塑“公用事业化”格局
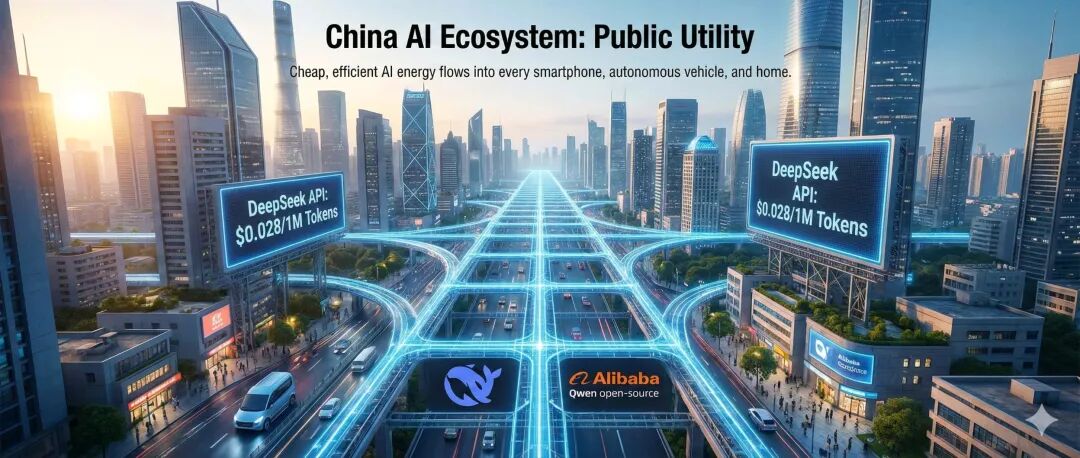
事实证明,2025年的硬件禁运并未扼杀中国的AI产业,反而倒逼出一种在算力紧缺约束下,追求极致性价比(Token-per-Dollar)和应用落地的独特发展模式。中国AI生态展现出强大的韧性,通过算法创新与工程优化实现了极限突围。
DeepSeek:重新定义算力经济学
中国初创公司DeepSeek无疑是2025年全球AI领域最大的“黑马”,它以一己之力,揭开了大模型高昂成本的神秘面纱。
- 技术突破
其核心突破在于**动态稀疏注意力(Dynamic Sparse Attention, DSA)**机制。在V3.2版本中,该技术将处理长上下文的计算成本降低了50%-75%,使得DeepSeek能够以不到600万美元的训练成本,实现了对标GPT-4的性能,远低于西方动辄上亿美元的投入。 - 市场冲击
DeepSeek的API定价(缓存命中模式下)低至惊人的0.028美元/百万token,比OpenAI GPT-5.2便宜数千倍。这种“白菜价”策略迅速吸引了全球对成本敏感的开发者。数据显示,截至2025年底,以DeepSeek和Qwen为代表的中国开源模型在全球开发者中的使用率从2024年的13%飙升至30%。 - 全球争议
其全球扩张也伴随着安全风险。CrowdStrike的研究发现,其模型中存在“内在终止开关”,即便是本地部署的开源版本,在遇到特定敏感话题时也会拒绝响应。这种价值观的“硬编码”给采用该模型的西方企业带来了潜在的合规与安全挑战。
阿里巴巴 (Qwen):开源世界的基石
如果说DeepSeek是颠覆者,那么阿里巴巴的Qwen(通义千问)则扮演了建设者的角色,成为全球开源社区事实上的标准之一。
- 全球标准
9月发布的Qwen 3系列采用了宽松的Apache 2.0许可证,使其成为无数垂直领域模型的基座。 - 助力“主权AI”
斯坦福大学的报告指出,Qwen的全球扩散正在帮助东南亚、中东等地区的企业基于其构建“主权AI”,而非完全依赖美国的API服务。
互联网巨头的垂直整合战略
与初创公司不同,中国的互联网巨头更侧重于将AI能力深度整合到自身业务中,实现垂直领域的商业闭环。
- 百度:
坚持“软硬一体”布局,发布了文心大模型5.0,并公布了自研昆仑芯芯片的路线图。同时,其自动驾驶平台Apollo Go商业化成果显著,全球订单已突破1700万次。 - 字节跳动:
采取“降维打击”策略,利用其在移动端的统治地位,与手机厂商合作,将豆包智能体直接植入操作系统底层。豆包的日均Token消耗量从2024年底的4万亿增长至2025年底的超过50万亿,增长超过十倍,显示了其惊人的应用规模。 - 腾讯:
通过发布混元3D(Hunyuan 3D)模型,深耕其优势领域——游戏和数字内容创作,并开始向外部工作室输出生产力,形成了一条清晰的商业化路径。
中国的突围之路,本质上是一场以算法创新和工程智慧对冲硬件劣势的非对称博弈,这也将战场的焦点引向了更底层的算力地缘政治。
4. 核心对决:商业模式与算力地缘政治深度剖析
2025年的AI竞争已超越单纯的技术比拼,演变为一场围绕商业模式、核心竞争力及底层硬件展开的系统性对抗。中美两大生态系统在几乎所有层面都展现出截然不同的战略选择。
中美AI核心竞争力对比 (2025)
维度 | 美国 (OpenAI / Google / Anthropic) | 中国 (DeepSeek / Alibaba / Huawei) |
战略核心 | 能力上限 (AGI):追求超级智能与系统集成 | 扩散广度 (Diffusion):追求极致效率与全场景落地 |
旗舰模型 | GPT-5, Gemini 3, Claude 4.5 | DeepSeek-V3/R1, Qwen 3, Ernie 5.0 |
算力环境 | 充裕,拥抱暴力美学 (H100/B200集群) | 紧缺,依赖算法优化与国产替代 (Ascend 910C) |
定价趋势 | 针对企业级的高溢价 ($20+/1M Token) | 针对开发者的地板价 ($0.02/1M Token) |
开源策略 | 封闭 (OpenAI/Google) 或 半开放 (Meta) | 激进开放 (Qwen/DeepSeek),争夺开发者生态 |
全球影响 | 掌控高端市场与技术标准 | 占领长尾市场与开源社区 (30% 份额) |
商业模式的二元对立
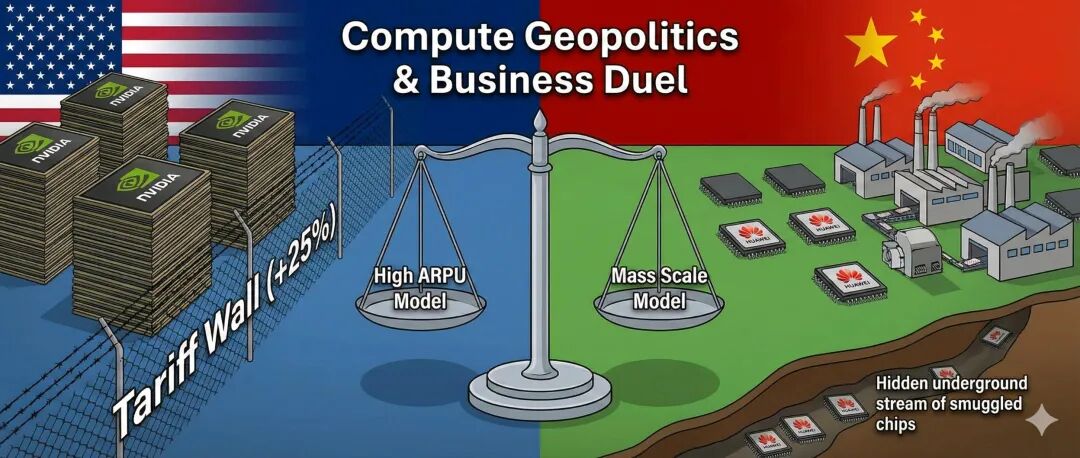
中美AI在商业模式上走向了两极。美国模式追求高ARPU值(每用户平均收入),其顶尖厂商不再简单地按token数量收费,而是在销售“工作成果”,例如完成一次复杂的市场调研或编写一个完整的代码模块。而中国模式则追求规模效应,致力于推动AI的“公用事业化”,通过极致的成本优化将AI服务变得像水电一样廉价和普及,旨在占据应用底座,未来通过增值服务变现。
算力地缘政治与硬件战争
底层的算力博弈构成了2025年AI竞争最复杂的图景。
- 芯片禁运与“关税外交”:
美国对华芯片政策进入新阶段,年底允许向中国出售次旗舰芯片H200,但附加25%的关税。这一策略意图双重:既能从中国AI发展中攫取红利,又试图通过倾销性能优于国产芯片的产品,来压制华为等本土厂商的成长空间。 - 华为Ascend的国产替代:
面对封锁,华为昇腾910C芯片成为“国产算力的脊梁”。通过优化集群互联技术,华为正为中国AI产业构建自主可控的算力底座。其产能扩张计划极具野心:计划在2026年将Ascend 910C的产量翻倍至60万颗,同时制造良率已从20%提升至40%,这是中国算力自给自足最具体的证据。 - 地下供应链与算力套利:
尽管存在官方禁令,高端GPU通过走私网络流入中国的现象依然存在。更重要的是,中国公司正利用算法优势进行“算力套利”——用相对落后的硬件和更少的算力,训练出性能极具竞争力的模型,再以极低价格向全球提供服务,实现了对硬件劣势的有效对冲。从战略上看,美国的“关税外交”正是对中国已证明的这种算力套利能力的直接反制,试图用硬件成本优势来抵消中国的算法效率优势,但其效果仍有待观察。
至此,技术路线和商业模式的选择,已与地缘政治和供应链安全深度绑定,成为所有参与者无法回避的战略议题。
5. 总结与2026年展望
2025年终结了AI发展的单极叙事,一个由中美两大技术生态构成的“双星系统”新格局已然形成。美国在探索智能边界的前沿研究上依然保持着绝对的领先性,拥有最强的硬件和最顶尖的人才。然而,中国通过开源战略和极致的工程化能力,成功在应用层重塑了全球AI的供应链与价值链,证明了“封锁无效论”。
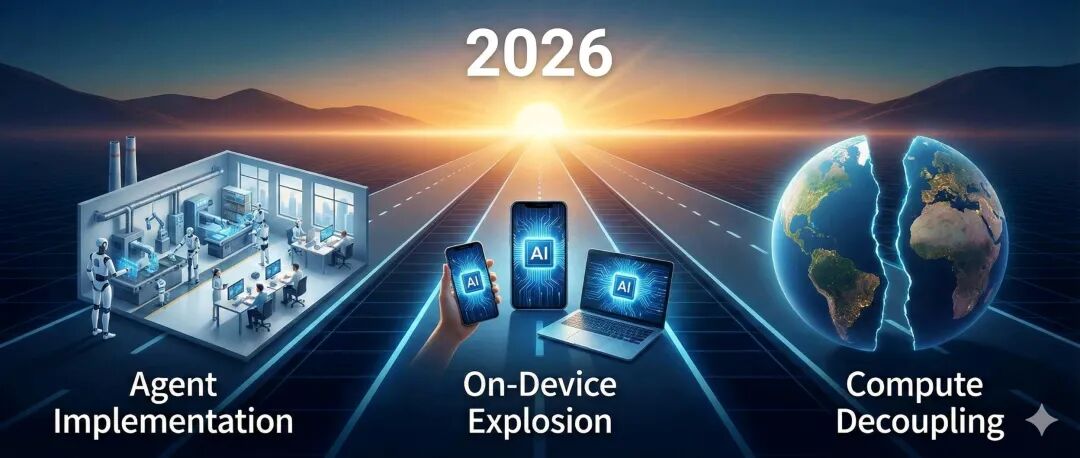
2026年三大关键趋势预测
- 智能体落地之战:
竞争的焦点将从模型参数转向无人值守的任务执行成功率。谁能让AI智能体在真实商业环境中稳定运行并创造价值,谁就将赢得下一阶段的竞争。 - 端侧AI爆发:
随着端侧模型的成熟,手机和PC将迎来真正的“原生AI”时刻,AI将更深入地融入个人计算体验。 - 算力格局重构:
中国市场将加速形成“国产为主,进口为辅”的新常态,软硬件的进一步解耦将成为主流趋势。
在这个分流的时代,对于全球企业而言,选择哪一种AI技术栈,不再仅仅是技术决策,更是一次关于地缘政治风险、成本结构与未来生态站位的战略抉择。