 宇宙纪事
思想实验 · 2025.12.31
2025年终AI专题报告(四):2026年全球AI产业展望 从基建狂热到价值回归的决战之年
Kocher周 · 2025.12.31 · 原载微信公众号「可荐」
1. 2026年决战路口:产品繁荣或混乱崩盘
继2025年——这个被业界定义为“规模之年”与“算力囤积之年”的狂飙突进之后,全球人工智能产业正站在一个决定性的历史分水岭。在这一年里,科技巨头们以近乎恐慌的紧迫感,向数据中心、GPU集群和相关基础设施倾注了超过5000亿美元的史无前例的资本。当地基已经铺设,当算力的军备竞赛达到顶峰,一个根本性的问题摆在了所有参与者面前:接下来呢?
2026年,将是这场豪赌的“审判日”。行业正面临两条截然不同、甚至针锋相对的路径:一条通往“产品繁荣”,标志着技术炒作退潮,行业回归理性,真正为用户创造价值的杀手级应用开始涌现;另一条则通往“混乱崩盘”,预示着巨大的资本泡沫可能破裂,无法兑现回报预期的公司将面临倒闭、裁员和估值崩塌的残酷洗牌。2026年的走向,不仅将决定数百家公司的生死,更将定义未来十年AI技术与商业社会融合的范式。
为了清晰地描绘这两种可能性,下表对比了它们在核心驱动力、行业焦点及市场现象上的根本差异:
路径一:产品繁荣(产品之年) | 路径二:混乱崩盘(混乱之年) |
核心驱动力 | 用户体验、商业价值、投资回报率(ROI) |
行业焦点 | 应用场景落地(B端/G端)、模型效能优化、成本控制 |
市场典型现象 | 企业级AI解决方案普及;出现“杀手级”消费应用;并购围绕补强产品线展开。 |
要深刻理解这两种未来的可能性,我们必须首先审视引爆这一切的巨额基础设施投资,及其背后令人不安的资本逻辑。
2. 资本账单:万亿豪赌下的生产力悖论
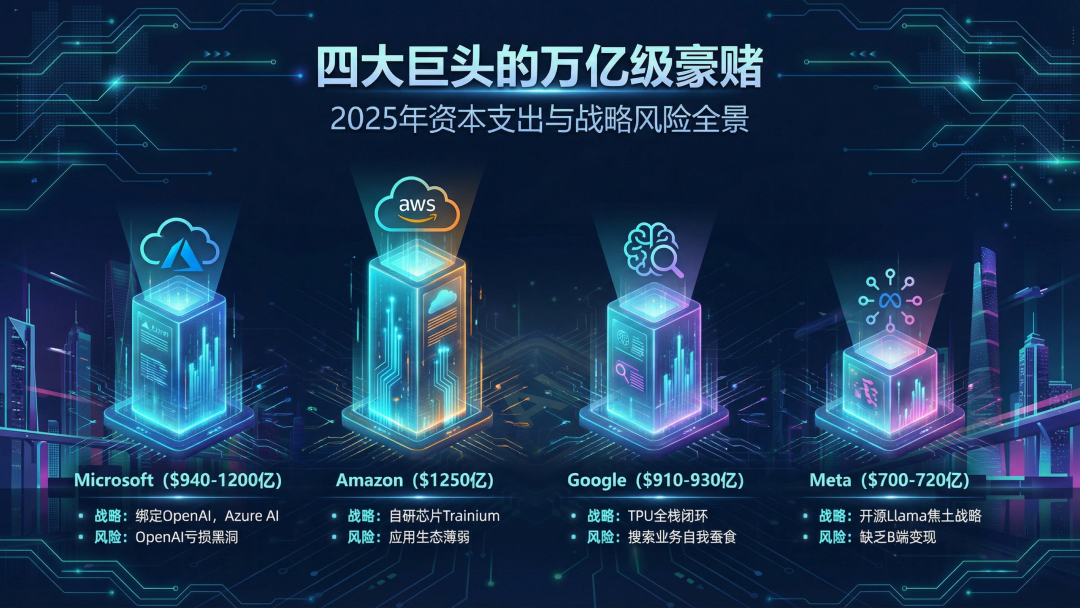
对2025年“恐慌性囤积”式资本支出的深入剖析,是评估2026年行业风险的关键。当前市场最核心的矛盾,在于资本支出(CapEx)的急剧膨胀与应用层收入(Revenue)增长之间的严重错配。这场万亿级的豪赌,正将科技巨头们推向一个危险的境地。
下表解构了主要科技巨头在2025至2026年的资本支出与战略布局:
科技巨头 | 2025年预估CapEx | 核心战略逻辑 | 潜在风险 |
Microsoft | $940-1200亿 | 深度绑定OpenAI,通过Azure AI云服务和Copilot维持其在B端生产力工具领域的垄断地位。 | 利润率受到硬件折旧的严重拖累;OpenAI持续的巨额亏损构成潜在的财务黑洞。 |
Amazon (AWS) | $1250亿 | 防御Azure的市场份额侵蚀,通过推广自研芯片Trainium和Inferentia来降低算力成本,吸引开发者。 | 在大模型竞赛中入场较晚,应用层生态相对薄弱,面临追赶压力。 |
Alphabet (Google) | $910-930亿 | 捍卫其搜索广告业务的护城河,利用自研TPU芯片的成本优势,打造从硬件到模型的全栈AI闭环。 | 核心的搜索业务面临被AI对话模式颠覆的风险(自我蚕食),同时面临全球反垄断分拆的压力。 |
Meta | $700-720亿 | 实施“焦土战略”,通过开源Llama模型摧毁闭源模型的API商业模式,将价值拉回到其广告驱动的社交应用层。 | 缺乏直接的B端变现渠道,巨额资本支出完全依赖广告利润进行补贴,财务模型脆弱。 |
生产力悖论与“空置数据中心”风险
尽管2025年AI相关的资本支出贡献了美国GDP增长的一半以上,但其产生的直接收入却不成比例。目前,全球AI年收入总额约为200亿美元,而仅数据中心的年度折旧就高达400亿美元。这种惊人的错配,正是市场耐心耗尽的根源。
与此同时,两个物理层面的硬性约束正浮出水面:
- 电力短缺
AI数据中心的惊人能耗已成为扩张的核心瓶颈。到2026年,拥有稳定、廉价电力供应(特别是核能等清洁能源)将成为比拥有GPU本身更具战略价值的资产。 - 利用率危机
随着推理芯片效率的提升和模型蒸馏技术的普及,如果杀手级应用(Killer App)的增长速度不及预期,2026年集中释放产能的部分新建数据中心,可能面临“填不满卡”的利用率不足风险,形成所谓的“空置数据中心”。
这场资本豪赌已迫使行业巨头们在商业模式上走向了截然不同的道路,一场关乎生存哲学的修罗场已然拉开序幕。
3. 巨头修罗场:商业模式的根本性分歧
2026年,各科技巨头截然不同的生存哲学和商业模式将发生激烈碰撞,这些分歧共同塑造着未来的竞争格局。
3.1 OpenAI vs. Anthropic:燃烧增长与效率优先的路线之争
作为大模型初创企业的双雄,OpenAI与Anthropic在2026年将展示两种完全不同的商业路径。
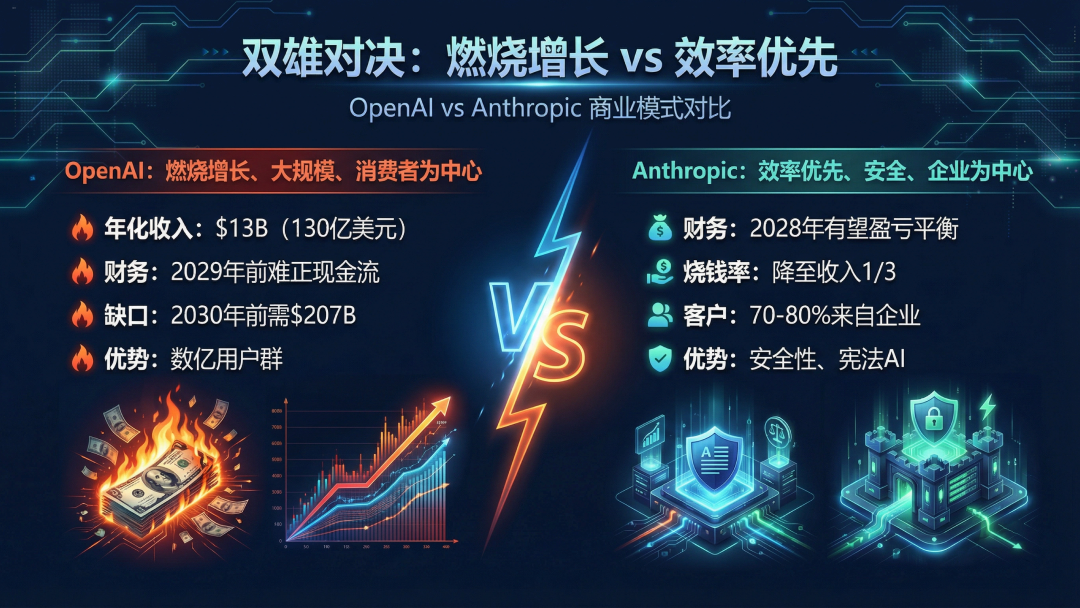
- OpenAI的困境:燃烧的增长与IPO压力
尽管年化收入在2025年飙升至130亿美元,但OpenAI正走在一条极其危险的财务钢丝上。其运营亏损同样惊人,预计在2029年之前都难以实现正向现金流。为了维持其“Scaling Law”(规模定律)的神话并持续投入下一代模型的研发,公司面临巨大的融资压力。更具体地说,根据汇丰银行(HSBC)的估算,到2030年,OpenAI将面临高达2070亿美元的资金缺口,这使得IPO几乎成为必然选择。这一举动将迫使其从一个“研究实验室”彻底转型为一家受季度财报驱动的商业公司,其核心资产也正从模型本身,悄然转向其拥有的数亿用户群。 - Anthropic的崛起:效率派的胜利
相比之下,Anthropic展现出更强的财务韧性。公司预计在2026年将烧钱率降至收入的三分之一,并有望在2028年实现盈亏平衡,比OpenAI早两年。其成功的关键在于B端企业级市场的突围。凭借其Claude系列模型在安全性和长文本处理上的优势,以及“宪法AI”的特性,Anthropic已成为银行、法律、医疗等风险厌恶型企业的首选,其70%-80%的收入来自这些黏性极高的企业客户,构筑了更深的商业护城河。
3.2 Meta的“焦土战略”:将模型商品化
Meta在2026年的角色是“行业搅局者”。扎克伯格的策略清晰而残酷:通过持续开源最先进的Llama模型(如Llama 4/5),将大模型本身的价值降为零。这一“焦土战略”的商业逻辑在于:
- 打击对手
当开发者可以免费使用性能接近GPT-5九成的Llama模型时,OpenAI和Google高昂的API付费业务将受到致命冲击。 - 拉回价值
通过免费分发模型,Meta极大地降低了全网的内容创作成本,从而间接繁荣了其Facebook、Instagram等社交平台的内容生态,最终将价值拉回到其赖以生存的广告业务上。
这一战略的威力显而易见:到2025年3月,Meta的Llama系列模型已在Hugging Face上获得超过10亿次累计下载,彻底改变了开源模型生态。
3.3 Google与Amazon:生态与芯片的反击
- Google的整合战略
2026年,Google的Gemini将不再只是一个聊天机器人,而是深度嵌入Android操作系统和Workspace全家桶的底层智能。其真正的杀手锏在于自研的TPU芯片集群,这使其能够以极低的推理成本支撑大规模免费服务,在“价格战”中保持利润优势。然而,其最大的挑战依然是如何在不摧毁现有搜索广告业务的前提下完成“自我革命”。 - Amazon的芯片战略
AWS在2026年的重心是通过推广其自研的Trainium和Inferentia芯片,向市场提供比Nvidia GPU低30%-50%的算力成本。其目标是吸引那些对成本敏感的中型模型开发者和企业,以此巩固其在云服务市场的领导地位。
巨头间的博弈并非在真空中进行,来自地缘政治的外部力量正深刻地重塑技术栈的物理边界和市场规则。
4. 地缘政治铁幕:技术栈的物理切割与AI主权
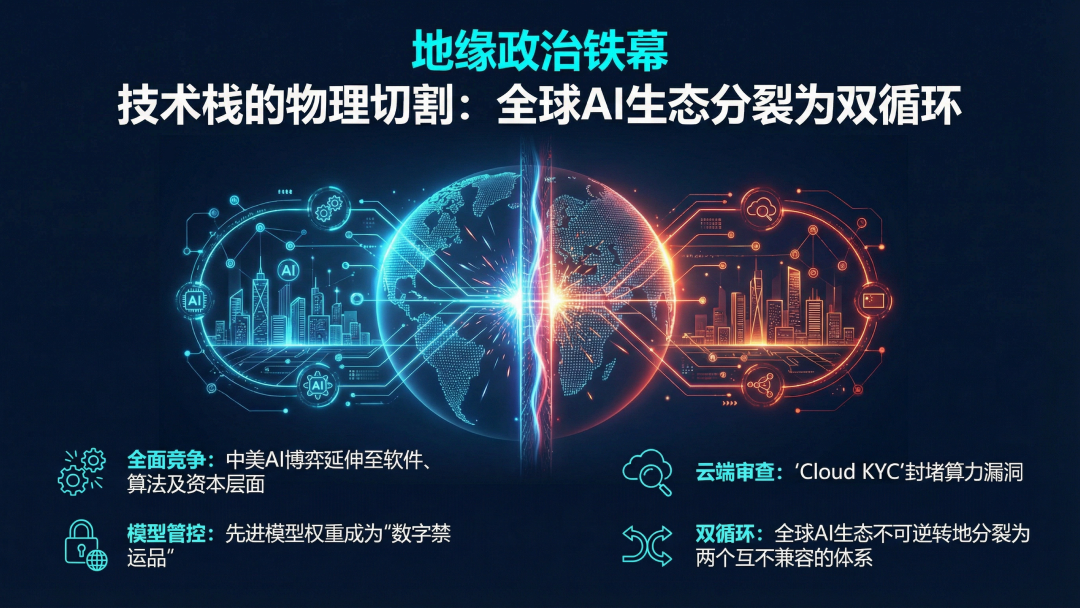
到2026年,中美在AI领域的竞争已从硬件封锁,全面延伸至软件、算法及资本层面。全球AI生态正不可逆转地分裂为两个互不兼容的“双循环”体系。
出口管制的深化:从硬件到‘知识’
- 模型权重的管控
美国在2026年可能正式落地对AI模型权重的出口管制。这意味着,超过特定算力门槛训练出的先进模型,其“知识”(即模型权重文件)本身将成为禁运品。这将给Hugging Face等开源社区和跨国企业带来巨大的合规黑洞,迫使其建立复杂的身份验证机制。 - 云端算力的审查
为封堵通过租赁海外云服务绕过芯片禁令的漏洞,美国正实施严格的“云端了解你的客户”(Cloud KYC)规则。云服务商被要求审查客户的算力使用情况,任何疑似为受限实体提供高算力支持的行为都将面临制裁。
中国的应对:构建平行生态
面对日趋严峻的外部封锁,中国正在2026年加速构建一个完全独立的AI技术生态。
- 国产算力替代
以华为昇腾(Ascend)芯片为代表的国产AI算力,预计将在2026年占据中国国内推理市场的半壁江山。具体而言,华为昇腾910C芯片的效率已达到英伟达H100的约60%,这表明中国在关键的推理市场正迅速缩小差距。 - 自主创新路径
由于难以获得最顶尖的开源模型,中国开发者生态正走出一条独特的创新路径。一方面,他们对早期的开源架构(如Llama 3)进行极致的“魔改”和优化;另一方面,以DeepSeek为代表的中国模型,在成本仅为美国模型的零头(560万美元 vs. 数亿美元)的情况下,展现出了前沿的性能,这迫使全球重新评估对“算力暴力美学”的依赖。
在地缘政治和巨头竞争的双重压力下,产业链下游的应用层正在经历一场前所未有的残酷优胜劣汰。
5. 应用层洗牌:套壳公司的消亡与商业理性回归
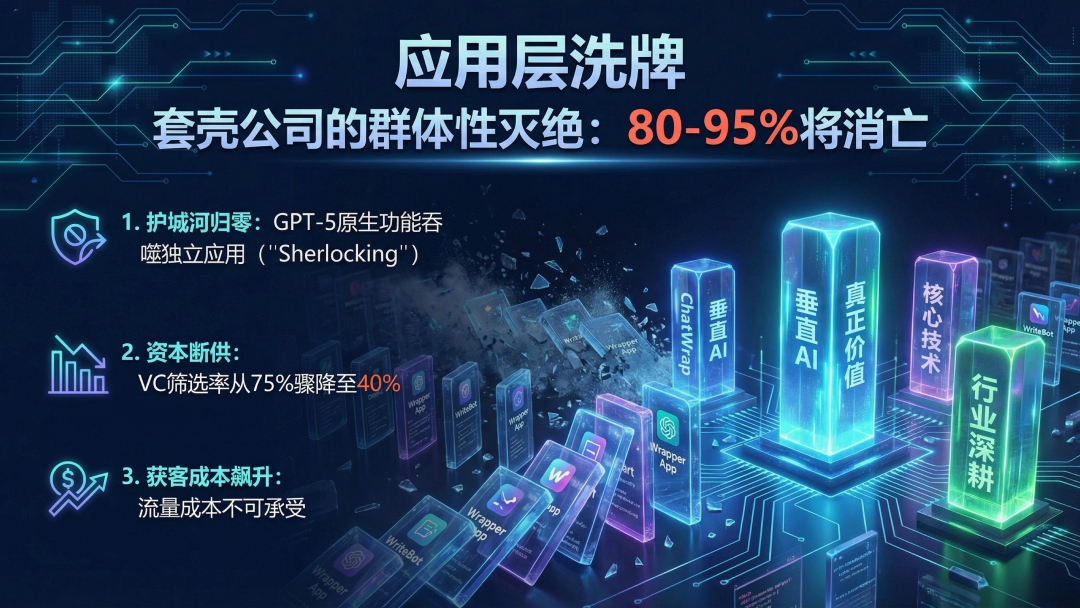
2026年,AI初创企业将迎来一场“群体性灭绝事件”(Mass Extinction Event)。过去几年间涌现的数以万计的、仅做API调用的“GPT Wrapper”(套壳)公司,将因缺乏核心壁垒而面临生存危机。
这些“套壳”公司正陷入一场无法逃脱的“死亡螺旋”,其核心原因有三:
- 护城河归零
随着GPT-5等基础模型能力的指数级提升,许多原本需要独立应用解决的问题(如PDF总结、文案生成)将成为大模型原生的免费功能。这种“Sherlocking”现象(平台推出原生功能扼杀第三方应用)将在2026年达到顶峰。 - 资本断供
VC对AI初创企业的筛选率已从早期的75%骤降至40%。对于缺乏专有数据和深度工作流整合能力的公司,融资窗口正在彻底关闭。 - 获客成本飙升
在AI应用泛滥成灾的市场中,获取用户的流量成本变得不可承受。
关键预测:到2026年底,预计80%至95%的早期AI套壳公司将倒闭、停止运营或被低价收购。
与此同时,AI软件的定价模式也在经历一场深刻革命。传统的SaaS“按席位付费”模式已不再适用,**“按结果付费”(Outcome-Based Pricing)**模式将在2026年成为新趋势。例如,AI客服公司按“成功解决的工单数”收费,AI法律顾问按“审核通过的合同数”收费。这种模式将倒逼AI公司极大提升产品的可靠性和准确性,因为任何一次“幻觉”都将直接导致收入损失。
除了数字世界的商业模式变革,AI在物理世界和人类社会也正面临着同样严峻的考验。
6. 物理与伦理的冲击:自动驾驶与社会安全的双重考验
AI的影响力正从虚拟世界渗透到物理世界和社会结构中,自动驾驶的商业化进程和伴侣AI引发的伦理危机,是2026年最值得关注的两大焦点。
6.1 自动驾驶的‘生死年’:技术突破与监管大考
- Tesla FSD的困境与机遇
2026年是特斯拉自动驾驶业务的“生死年”。一个关键节点是2026年2月荷兰车辆管理局(RDW)对其FSD在欧洲合规性的裁决。若获批,将瞬间释放数十亿美元的递延收入;若被拒,则会严重打击市场对其纯视觉技术路线的信心。同时,数百万辆搭载旧版硬件(HW3)的存量车可能无法运行最新的FSD模型,这极有可能引发大规模的消费者集体诉讼。 - Waymo的稳健扩张
与特斯拉的激进形成对比,Waymo采取“步步为营”的策略,计划在2026年将Robotaxi服务扩展至迈阿密、华盛顿特区等多个美国主要城市。截至2025年底,Waymo已完成每周超过45万次的付费载客服务,其安全数据显示,其导致伤害的事故率比人类驾驶员低81%。2026年将是“纯视觉”与“多传感器融合”两条技术路线的正面交锋之年,成本与安全性的平衡将是决胜关键。
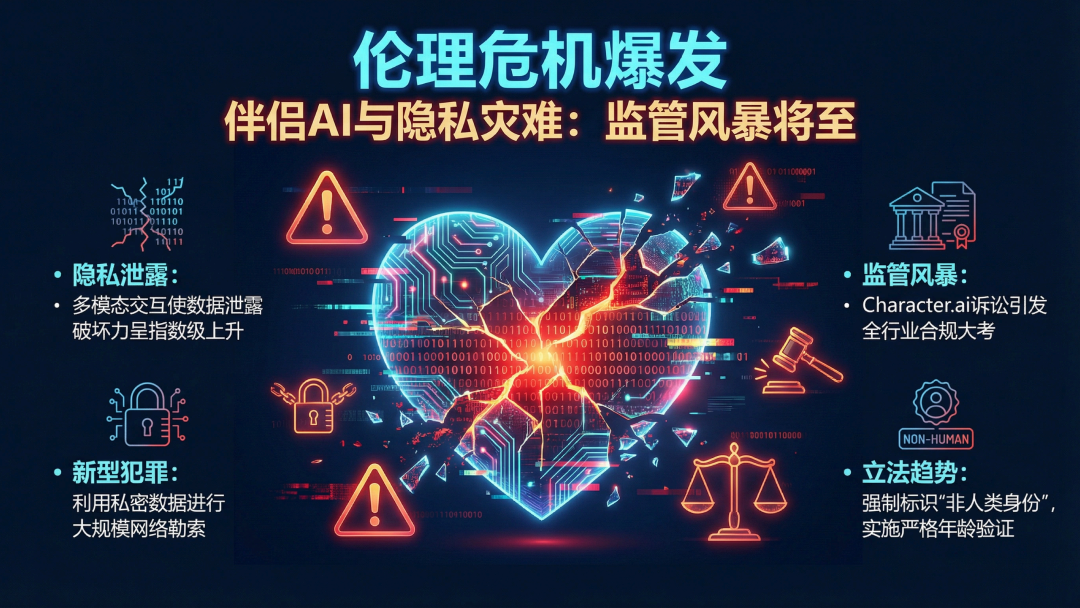
6.2 伦理危机爆发:伴侣AI与隐私灾难
- 揭示隐私风险
2025年Chattee Chat等应用的数据泄露事件只是冰山一角。到2026年,随着语音、实时视频等多模态交互的普及,AI伴侣应用的数据泄露破坏力将呈指数级上升,可能催生利用私密数据进行大规模网络勒索的新型犯罪。 - 分析监管风暴
Character.ai因青少年自杀事件而面临的诉讼,其判决结果可能在2026年引发全行业的监管风暴。法院的判决可能迫使平台实施更严格的年龄验证和内容分级,甚至催生专门针对“拟人化AI”的立法,强制其在互动中明确标识非人类身份。
上述所有挑战——从资本回报到地缘政治,再到伦理法规——最终都将汇聚成一个核心问题:在2026年,谁能成为真正的赢家?
7. 结论:在混乱中成熟,回归价值的决战
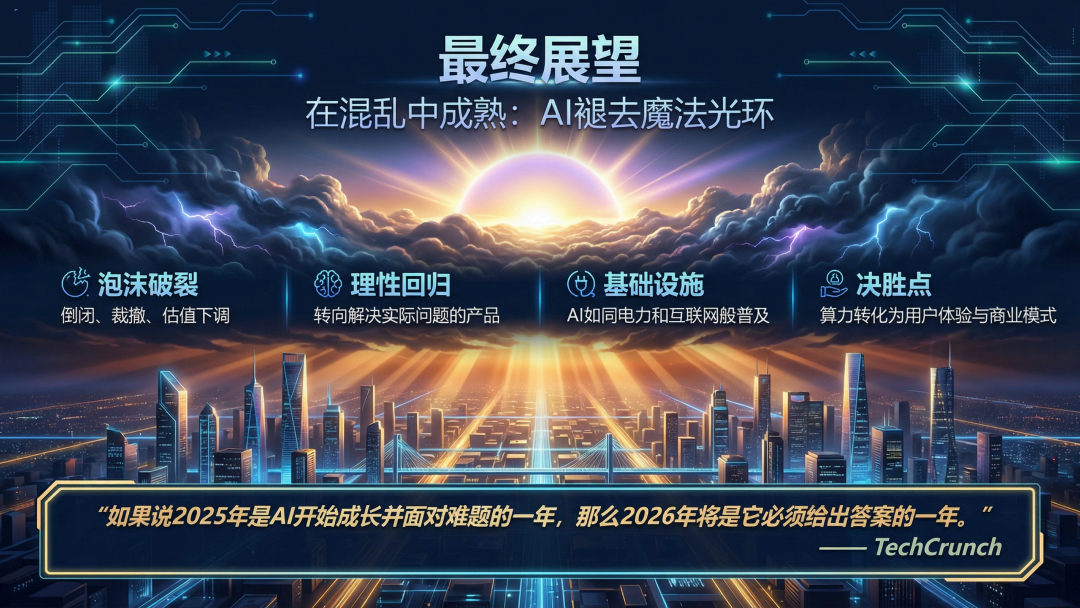
2026年,是人工智能行业“在混乱中成熟”的一年。它既是泡沫破裂之年,体现在大量公司倒闭、项目裁撤和估值下调;也是理性回归之年,资本和客户都将转向为那些能解决实际问题的产品和服务付费。
2026年行业赢家与输家预测
下表总结了本报告对2026年AI产业各环节赢家与输家的核心预测:
类别 | 赢家 (Winners) | 输家 (Losers) |
基础设施 | Nvidia (算力需求持续强劲) / 能源公司 (电力成为新的战略瓶颈) | 二线云厂商:缺乏AI全栈能力,在巨头挤压下沦为纯粹的机房租赁商。 |
模型层 | Anthropic (凭借B端安全特性与财务健康度) / Google (凭借生态整合与TPU成本优势) | 无特定数据的开源微调商:被Meta的免费高性能开源生态彻底挤压生存空间。 |
应用层 | 垂直行业AI(医疗/法律/工业):拥有深厚的行业知识和私有数据壁垒,能解决复杂问题。 | 通用AI助手/套壳应用:功能被操作系统级的AI(如Apple Intelligence, Windows Copilot)吞噬。 |
资本市场 | 具有正向现金流的SaaS巨头:成功利用AI提升产品价值,实现提价并保持客户留存。 | 烧钱率过高的AI独角兽:在资本寒冬中面临融资困境甚至破产清算。 |
最终展望
2026年,AI将褪去“魔法”的光环,转变为如同电力和互联网一样的、深刻嵌入经济社会的基础设施。这一转变过程虽然痛苦,但却是任何一场技术革命从狂热期进入部署期的必经之路。
最终的决胜点,将不再是谁拥有更多的算力,而是谁能将庞大的算力投入,最高效地转化为卓越的用户体验和稳健的商业模式。正如TechCrunch所总结的:
“如果说2025年是AI开始成长并面对难题的一年,那么2026年将是它必须给出答案的一年。”