 宇宙纪事
文章 · 2026.01.03
英特尔、台积电与三星:2nm制程节点竞争格局深度分析报告
Kocher周 · 2026.01.03 · 原载微信公众号「可荐」
1. 战略背景:2nm节点的时代意义与英特尔的背水一战
在人工智能(AI)与高性能计算(HPC)浪潮席卷全球的今天,2nm级别的半导体制程工艺已不再仅仅是技术迭代的数字,而是决定国家科技实力、产业主导权乃至地缘政治格局的战略制高点。在此背景下,英特尔公司(Intel)推出的18A(1.8nm级)工艺节点,不仅仅是一次技术更新,更是这家昔日霸主在经历了近十年制造技术落后之后,通过其IDM 2.0战略,旨在重夺行业领导地位的一场关键性、背水一战的豪赌。这注定是一场即使获胜,也代价高昂的“惨胜”。
回顾历史,英特尔曾是半导体行业的绝对王者。然而,在关键的10纳米节点上,这家昔日的巨人仿佛“在迷雾中走丢”,陷入了长达数年的技术泥潭。正是这几年的停滞,为台积电(TSMC)这位“严谨的瑞士钟表匠”创造了历史性机遇,也让AMD、英伟达(NVIDIA)等设计公司得以借助台积电的先进工艺,在产品性能上实现对英特尔的反超,严重侵蚀了其核心利润。
为扭转颓势,英特尔提出了“四年五个节点”的激进路线图(Intel 7, 4, 3, 20A, 18A),旨在以惊人的速度追赶并超越竞争对手。作为该路线图的终点,18A工艺不仅承载着英特尔重铸技术荣光的希望,更对其新兴的代工服务(Intel Foundry)的成败起着决定性作用。这场发生在2nm节点的巅峰对决,其胜负将深刻影响未来十年的科技产业版图。下文将对三大厂商在此节点的核心技术架构、性能指标、量产能力与市场生态进行深入解构。
2. 核心技术架构对比:一场性能与密度的豪赌
进入2nm时代,半导体竞争的核心已从单纯的节点命名游戏,转向了晶体管架构、供电网络等基础物理层面的颠覆性创新。各家厂商在技术路径上的不同选择,不仅体现了其工程哲学的差异,更暴露了其在性能、功耗与面积(PPA)三角权衡中的战略意图。本章节将深入剖析英特尔18A、台积电N2和三星SF2在三大核心技术维度的根本差异。
2.1 晶体管架构:从FinFET到GAA的全面革新
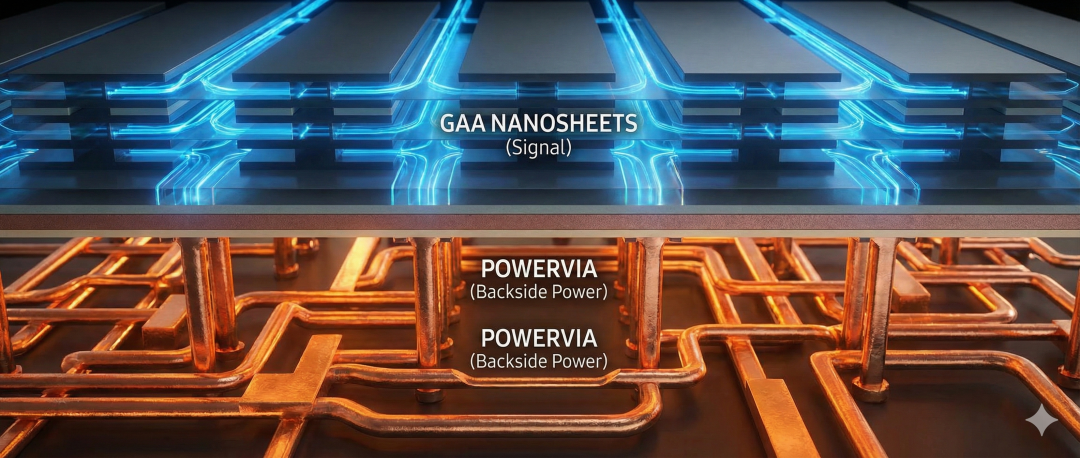
在2nm节点,三大巨头均放弃了沿用十余年的鳍式场效应晶体管(FinFET)架构,全面转向全环绕栅极(Gate-All-Around, GAA) 技术。相较于FinFET的栅极仅能三面包裹导电沟道,GAA通过堆叠的纳米片(Nanosheets)或纳米线(Nanowires)结构,实现了栅极对沟道的360度全方位包裹。这种结构极大地增强了对电流的静电控制能力,从而显著抑制了漏电,为晶体管的进一步微缩铺平了道路。
- 英特尔
将其GAA实现命名为 RibbonFET。 - 台积电
称之为 Nanosheet。 - 三星
则将其命名为 MBCFET (多桥通道场效应晶体管)。
尽管名称各异,但其底层物理原理同属GAA范畴。这表明,在核心晶体管架构的演进方向上,行业已达成共识,竞争的焦点随之转移到了其他差异化技术上。
2.2 供电网络:PowerVia带来的非对称优势
在供电网络技术上,英特尔18A引入了革命性的PowerVia(背面供电)技术,构筑了其相较于竞争对手最显著的非对称优势。
在传统芯片设计中,为晶体管提供电力的电源线和传输数据的信号线都拥挤在晶圆正面的金属层中,如同将城市的电网和高速公路建在同一平面。随着制程微缩,布线拥堵日益严重,导致信号干扰和电压降(IR drop)等问题,限制了芯片性能的提升。
PowerVia技术则彻底颠覆了这一传统,它将整个电源分配网络转移至晶圆背面,通过微小的硅通孔(TSVs)直接为晶体管供电,而将宝贵的正面布线层完全留给信号线。这一创新带来了巨大的收益:
- 提升频率与能效
根据英特尔官方数据,PowerVia技术能够将电压降(IR drop)减少10倍,这意味着在同等电压下芯片可以达到更高的运行频率,或在同等频率下功耗更低。这对于功耗墙问题日益严峻的AI芯片而言,是至关重要的突破。 - 确立技术窗口期
在2025年至2026年的关键时间窗口内,英特尔是全球唯一能量产背面供电技术的厂商。台积电和三星的2nm节点(N2/SF2)均采用传统的前端供电方案,其对标技术(如台积电的Super PowerRail)预计要到2026-2027年的A16节点才会引入。
2.3 光刻技术:High-NA EUV的应用策略
在光刻设备方面,三家公司对下一代高数值孔径(High-NA EUV)光刻机的应用策略也体现了不同的风险偏好。英特尔是全球首个安装ASML High-NA EUV设备的公司,但这是一个着眼于未来的战略布局,计划在14A节点全面部署该技术。为了确保18A节点的按时交付,英特尔做出了一个关键的务实决策:18A的大规模量产将依赖于成熟的Low-NA EUV技术配合多重曝光(Double Patterning)。相比之下,台积电则认为其现有的EUV技术足以支持N2节点,态度更为谨慎。这反映了英特尔在技术投入上既有长远布局的雄心,也有确保关键节点成功的风险控制意识。
综上所述,英特尔在18A节点上采取了“双重跳跃”的激进策略,同时引入GAA和背面供电两大创新。这些技术架构上的大胆选择,将直接决定其在下一章节量化性能指标上的最终表现。
3. 关键性能指标量化分析:PPA三角的权衡
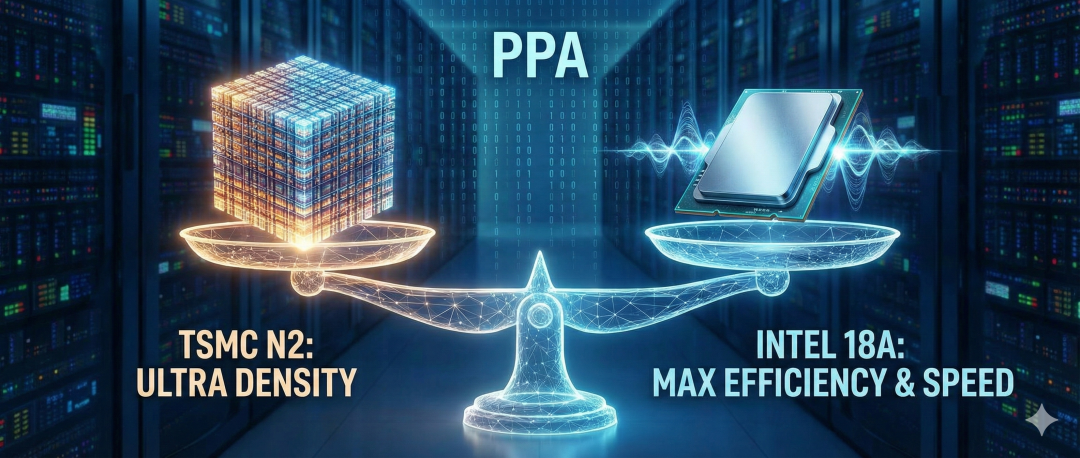
上一章节的技术理论最终需要转化为具体的性能、功耗与面积(Performance, Power, Area - PPA)量化指标。在2nm时代,不存在单一完美的工艺,各家厂商都在PPA的不同维度上做出了战略取舍,以满足不同客户的需求。下表清晰地对比了英特尔18A、台积电N2和三星SF2的关键量化指标。
关键指标 | 英特尔 18A | 台积电 N2 | 三星 SF2 |
晶体管架构 | RibbonFET (GAA) | Nanosheet (GAA) | MBCFET (GAA) |
背面供电技术 | 是 (PowerVia) | 否 (传统前端供电) | 否 (传统前端供电) |
逻辑晶体管密度 (MTr/mm²) | ~238 | ~313 | ~230 |
SRAM单元密度 (µm²) | ~0.021 | ~0.021 | 未明确公布 |
官方宣称的性能/功耗改进 | 相比Intel 3提升25%性能或降低36%功耗 | 相比N3提升10-15%性能或降低25-30%功耗 | 相比3nm改良版提升5-12%性能或8-25%能效 |
计划量产时间 | 2025年底 | 2025下半年试产,2026年大规模应用 | 2025年底 |
深度数据解读
- 台积电N2:密度之王。
表格数据明确显示,台积电N2在逻辑晶体管密度上拥有约30%的显著优势。这得益于其在转向GAA之前,已将FinFET工艺的微缩潜力挖掘到极致,延续了其在单位面积内集成更多晶体管的传统优势。 - 英特尔18A:能效与SRAM的逆袭。
尽管在逻辑密度上落后,但英特尔18A凭借其独有的PowerVia技术,在潜在的能效和频率上占据领先地位。对于追求极致性能的AI和HPC芯片而言,更高的运行频率和更稳定的供电比单纯的密度堆砌更具吸引力。更关键的是,英特尔18A在SRAM(静态随机存取存储器)单元密度上实现了与台积电N2惊人的一致性(均为0.021 µm²)。 考虑到SRAM缓存(Cache)在现代CPU和AI芯片中常常占据超过50%的芯片面积,这一成就极大地稀释和弥补了其在逻辑密度上的不足,使得在综合芯片面积上,两者的实际差距远小于纯逻辑密度数据显示的那样。 - 三星SF2:追赶者的挑战。
三星虽然是首个量产GAA工艺的厂商,但在其2nm节点上,各项公开指标并未展现出超越竞争对手的明显优势,使其在竞争中处于相对被动的位置。
综合来看,这场竞争呈现出典型的战略权衡:台积电押注密度,而英特尔则押注能效与性能。然而,即使技术指标再优秀,真正的考验在于能否将实验室中的样品,大规模、高良率地转化为工厂中的产品。
4. 量产readiness 与制造挑战:从实验室到工厂的“死亡谷”
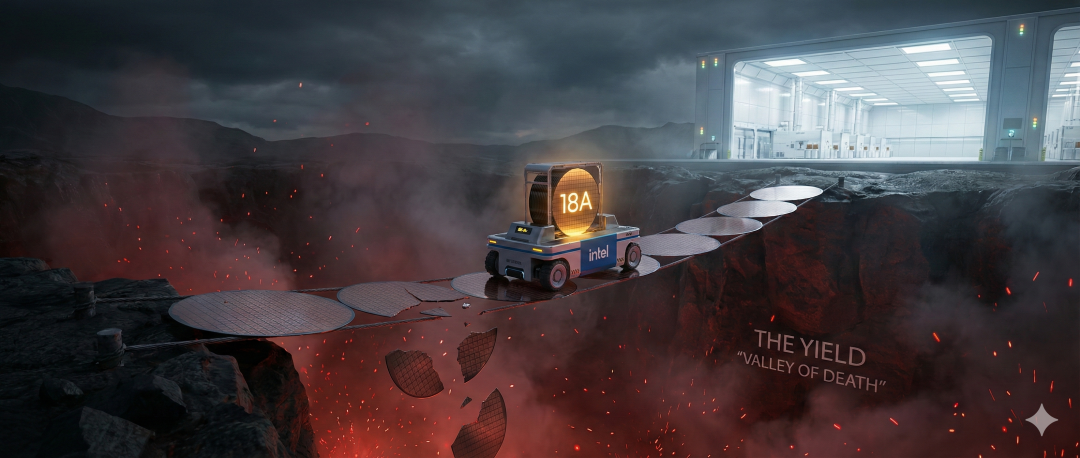
将尖端的半导体工艺从研发成功转化为可盈利的大规模量产,是行业内公认的最大挑战,堪称“制造的炼狱”。任何理论上的技术优势,如果无法跨越这一鸿沟,都将毫无商业价值。本章节将聚焦于三大厂商在量产时间线、良率爬坡和产能布局这些决定商业成败的关键执行环节。
4.1 量产时间线与战略窗口
- 英特尔 18A:
2025年底宣布进入高容量制造阶段。 - 台积电 N2:
2025年下半年试产,预计2026年大规模应用于苹果等旗舰产品。 - 三星 SF2:
2025年底开始量产。
从时间表上看,英特尔通过极其激进的工程调度,成功地使其18A节点的量产时间与三星同步,并略微领先于台积电的大规模应用。这一策略的核心意图非常明确:在台积电推出其带有背面供电技术的A16节点(预计2026-2027年)之前,为自己创造一个宝贵的**“技术领先”窗口期**,以吸引对性能和能效要求苛刻的客户。
4.2 良率困境与成本控制
时间上的领先是以巨大的制造挑战为代价的。英特尔18A因同时引入RibbonFET和PowerVia两项全新技术,面临着极其严峻的良率爬坡压力。
- 艰难的良率爬坡曲线:
根据供应链信息,18A在2025年初的早期良率一度低于10%,这是一个灾难性的开端。然而,通过工艺流程的不断优化,英特尔实现了每月约7%的稳定良率提升,这是一个符合行业标准的健康恢复速度。截至2025年底,其缺陷密度(D0)已降至0.4 defects/cm²以下,良率爬升至60-65%的区间。 - 与行业标杆的差距:
尽管60-65%的良率已跨过商业量产的盈亏平衡点,但与台积电成熟工艺通常超过80%甚至90%的水平相比,仍有巨大差距。 - 成本与盈利压力:
低良率直接导致制造成本飙升。这意味着在良率爬升至行业领先水平之前,英特尔每卖出一颗18A芯片,其利润都将受到严重挤压,甚至可能亏本销售。 - 三星的良率谜团:
与此同时,三星在其3nm GAA工艺上也持续面临良率不明的困境,这削弱了客户对其2nm节点的信心,使其在争取外部订单时处于不利地位。
克服了制造挑战,将芯片以可接受的成本生产出来后,最终的胜利还取决于能否赢得最关键的资源——客户的信任与订单。
5. 客户生态与市场格局:谁来为尖端工艺买单?
先进工艺的成功与否,最终是由市场和客户生态系统来定义的。技术领先若无法转化为商业订单,终将是“叫好不叫座”的空谈。本章节将评估三家公司在争取关键客户、构建生态以及在地缘政治因素影响下的不同市场地位。
5.1 英特尔:锚定战略客户与地缘政治“护城河”
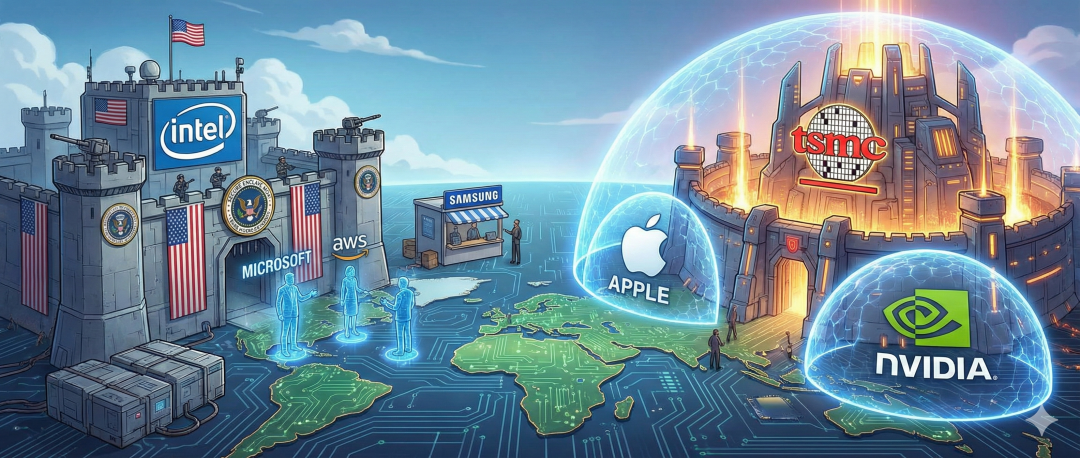
面对台积电强大的客户壁垒,英特尔采取了“锚定”战略客户和利用地缘政治优势的双重策略。然而,其早期进展并非一帆风顺,2024年底至2025年初,行业传出博通(Broadcom)和英伟达(Nvidia)因良率和可靠性问题暂停了对18A的早期测试,这暴露了其初期PDK的不成熟。
- 两大“锚定”云巨头:
- 微软(Microsoft):
已确认将使用18A工艺生产其自研的 Maia系列AI芯片。 - 亚马逊AWS(Amazon Web Services):
宣布与英特尔达成数十亿美元的合作,将在18A上联合开发一款 AI fabric互连芯片。 然而,必须清醒地认识到,这两笔订单均是内部消耗的专属需求和供应链多元化的保险策略,而非在公开市场上从台积电手中抢下的订单。这就像去米其林餐厅吃饭,先点了个前菜试试水,主菜还是不敢轻易换厨师。 - 最稳定的“保底”订单:
英特尔最大的底气来源于 美国政府和国防部。通过“安全飞地”(Secure Enclave)项目,英特尔获得了为美国军方生产敏感芯片的长期合同。更具决定性的是,美国政府已将89亿美元的CHIPS法案资金转换为对英特尔约10%的直接股权。这一举动使英特尔实质上成为一家“准国有企业”,为其提供了最厚实的“棉大衣”,构筑了一条坚实的地缘政治“护城河”。
5.2 台积电:稳固的领导地位与生态壁垒
台积电的领导地位不仅建立在卓越的制造能力上,更在于其几十年构建的、难以逾越的生态系统护城河。这包括成熟的PDK、丰富的IP库、领先的CoWoS封装技术,以及与苹果、英伟达等核心客户几十年如一日积累的深度信任。短期内要撼动这些深度绑定的客户关系极其困难。
5.3 三星的困境与英特尔的机遇
三星在本轮竞争中处于一个尴尬的境地。其3nm GAA工艺的良率和性能表现未能赢得外部大客户的广泛信任。这为英特尔创造了一个关键的战略机遇。英特尔的短期目标,根本不是打败台积电,而是吃掉三星,成为全球第二大先进工艺代工厂。一旦18A证明其可靠性,出于供应链安全考量,许多欧美客户可能会从三星转向英特尔。
与此同时,一个足以撼动格局的传闻在2025年底浮出水面:据称苹果公司正在评估使用英特尔18A-P工艺,为其未来的非核心M系列芯片(如用于iPad或MacBook Air)提供代工。如果这笔交易成真,将是对英特尔代工业务最决定性的背书。
基于以上技术、制造与市场维度的全面分析,我们可以对这场2nm之战的未来格局做出综合评估。
6. 综合评估与未来展望:半导体产业新格局的开启
综合技术架构、制造执行、市场生态和地缘政治等多个维度,我们可以对英特尔、台积电和三星在2nm竞争格局中的战略地位及未来趋势做出评估。这场竞争的激烈程度,预示着一个全新的半导体产业格局正在开启。
- 台积电 (TSMC):
凭借其无与伦比的制造执行力、庞大稳固的客户生态以及在晶体管密度上的明确优势,台积电在可预见的未来仍将保持市场领导者地位。然而,来自英特尔18A在技术架构和地缘政治上的有力反击,将给台积电带来前所未有的技术和价格压力。 - 英特尔 (Intel):
最可能的结果是取得一场“惨胜”(Pyrrhic victory)。18A的技术成就斐然,且有国家安全作为坚实后盾。但其商业上的成功将是渐进且充满挑战的。最好的结局并非立即颠覆台积电,而是成功取代三星,成为客户在地缘政治和供应链多元化考量下的可靠“第二选择”**,从而使其代工业务得以存活并逐步走向盈利。 - 三星 (Samsung):
在本轮2nm竞争中面临的风险最大。如果其SF2节点在良率、性能和客户信任上无法取得实质性突破,其在先进制程代工市场的份额极有可能被强势复苏的英特尔进一步蚕食,面临被边缘化的风险。
未来展望:超越2nm的降维打击
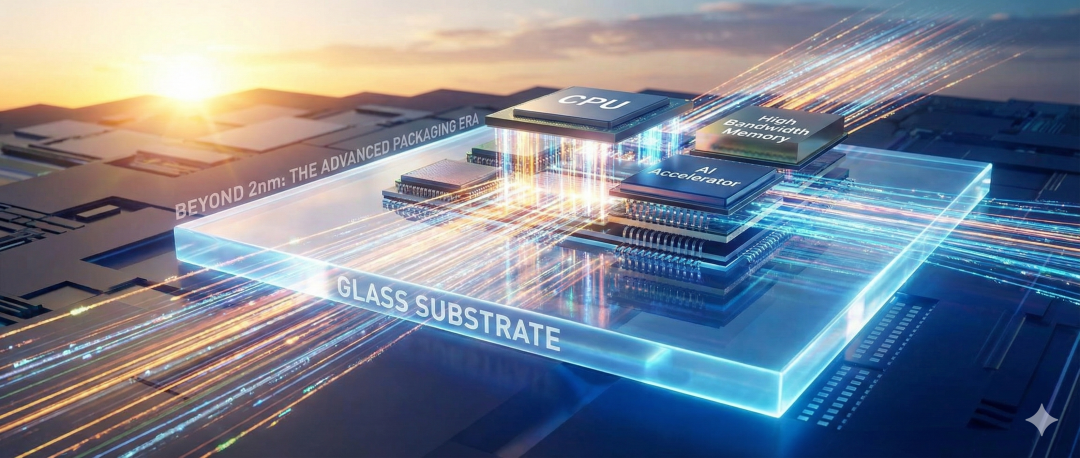
无论英特尔最终能否重回昔日巅峰,它的有力反击已经彻底打破了过去十年先进工艺制造一家独大的沉闷局面。竞争的战火将迅速蔓延到新的领域,而英特尔在此藏着一张可能比18A更具颠覆性的底牌:先进封装。
英特尔在玻璃基板(Glass Substrate)“18A制程 + 玻璃基板封装”的组合拳,可能成为英特尔实现“降维打击”的杀手锏,使其得以绕过纯粹的节点之争,重新定义竞争的维度。
对于整个行业和最终消费者而言,竞争的加剧无疑是件好事。它将加速技术创新的步伐,并最终为人工智能时代的算力需求提供更多元、更强大的引擎。一个充满活力的竞争格局,远比一个由单一巨头主导的静态市场更有利于整个科技生态的健康发展。