 宇宙纪事
深度专研 · 2026.02.03
【重磅深度】 | 1.5万亿美金的“天基霸权”:SpaceX与xAI合并价值全景评估
Kocher周 · 2026.02.03 · 原载微信公众号「可荐」
“这并非简单的资产合并,而是人类首个跨行星维度算力帝国的诞生。”
01 交易核心:万亿级“超级实体”诞生
此次合并标志着全球科技史上最具野心的垂直整合落地。新实体不再受制于地表能源或传统云厂商,而是构建了一个 “物理+数字”的闭环帝国。
📊 合并前后核心指标对比
| 核心指标 | SpaceX (自营) | xAI & X (合并前) | 合并后实体 |
| 估值锚点 | ~$10,000亿 | ~$2,500亿 | $1.5万亿 (溢价后) |
| 2025营收 | ~$160亿 | ~$25亿 | ~$185亿 |
| 盈亏状态 | 盈利 ~$80亿 | 亏损 ~$130亿 | 流动性缺口 (需募资) |
| 核心资产 | Starship/Starlink | Grok/GPU集群 | Sentient Sun/轨道计算 |
🎯 合并实体的三大战略定位
🌞 Kardashev II级文明雏形
利用“轨道数据中心”直接捕获太阳能,建立摆脱地表散热限制的“智力工厂”。
🔄 垂直整合创新引擎
彻底终结AI企业对Azure、AWS等传统云厂商的物理依赖,实现 全链路内循环。
📡 全场景AGI分发平台
依托Starlink全球900万用户及X平台数据,实现智能从轨道向地表终端的秒级覆盖。
02 估值拆解:SOTP视角下的溢价逻辑
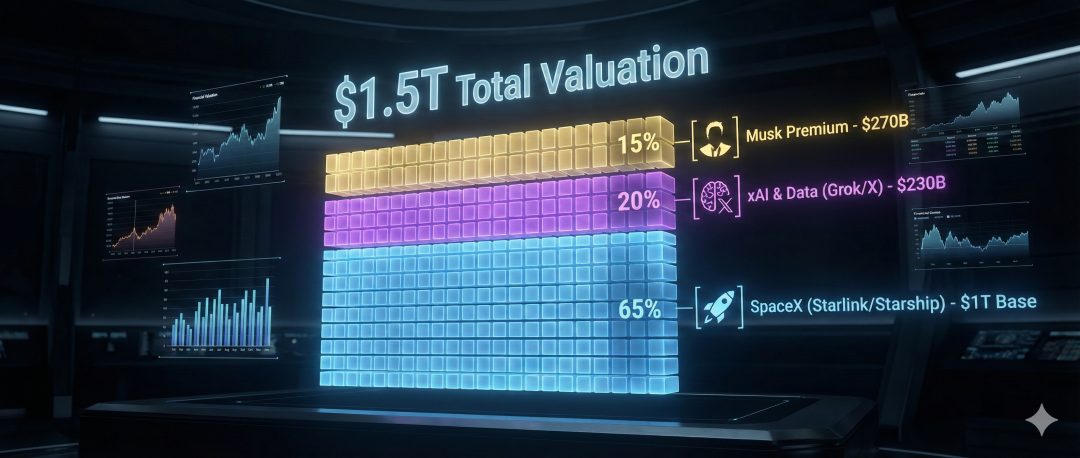
我们采用分部估值法(SOTP)测算,该实体 1.5万亿 估值的背后,是市场对“稀缺性”给予的极限溢价。
💰 分部估值深度分析
🚀 SpaceX (65%):现金流基石
Starlink贡献了80%收入,其2025年 $80亿净利润 是整个合并案的“财务锚点”。
🧠 xAI与数据 (20%):战略溢价
虽然巨亏,但Grok-4.1在Text Arena排名全球第二。结合X数据,战略估值锚定在 $2300亿。
👨🚀 马斯克溢价 (15%):主权溢价
投资者给予50-60倍P/S(市销率),远超Nvidia。对标的是 “基础设施主权”。
⚠️ 维持高估值的三个必要前提
星舰极限周转: 必须低成本回收,以支撑 100万颗 算力卫星部署。
流动性注入: 必须在2026年6月完成 $500亿规模IPO。
政府级转化: 必须确立AGI作为国家战略基础设施(如Pentagon订单)的地位。
03 技术护城河:“Sentient Sun” 物理降维打击
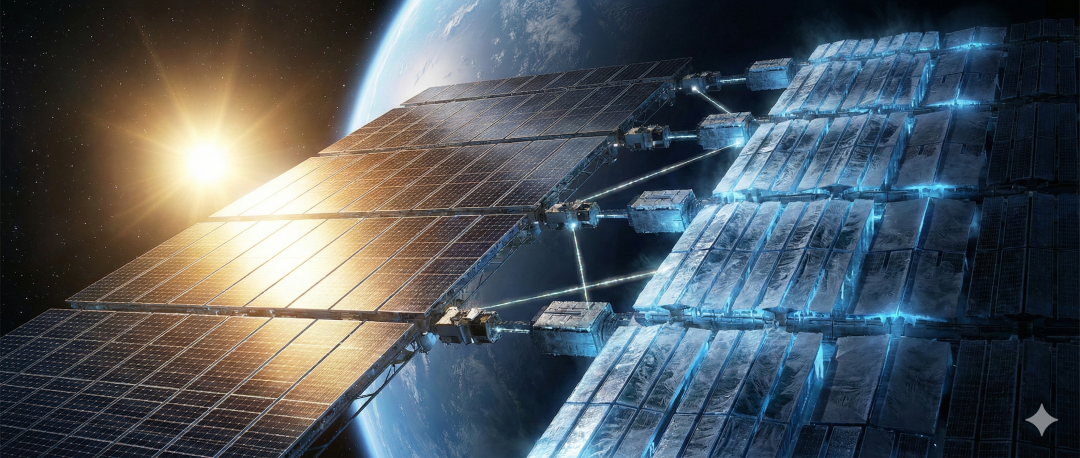
本实体的核心王牌是 “轨道计算”(Orbital Compute),旨在绕过陆基数据中心的电力瓶颈。
⚡️ 能源与散热的物理优势
8倍能源效率:轨道太阳能采集不受大气衰减和昼夜限制。
4开尔文散热红利:利用外层空间 -269°C 的极低背景温度散热,能源运维成本可降低 70%-90%。
🛠 基础设施协同架构
实体已申请发射 100万颗AI算力卫星,通过激光链路(Laser Links)互联。
战略目标:
每年新增 100 GW 全球AI算力容量,对Google Suncatcher计划实施降维打击。
04 财务与资本:高风险下的“输血”游戏
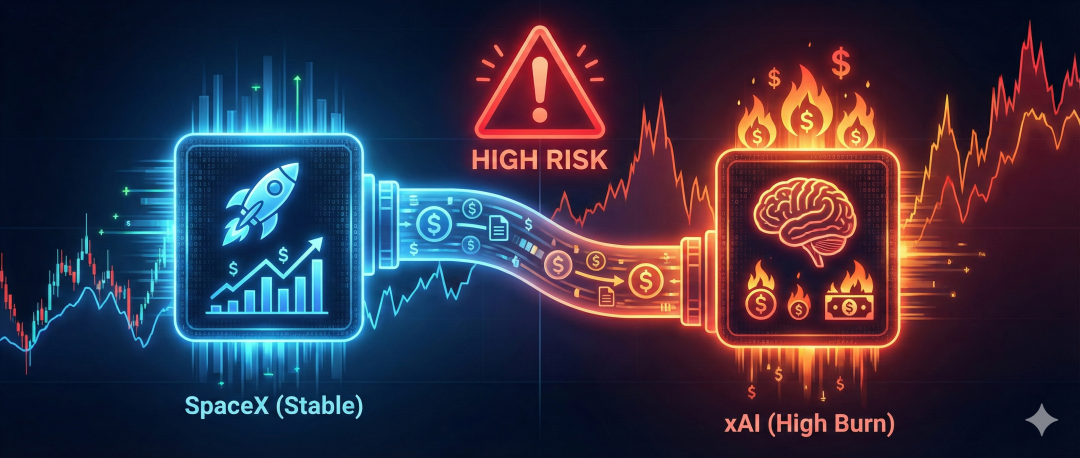
作为分析师必须预警:SpaceX的利润(80亿)尚 不足以覆盖 xAI的烧钱率(年化130亿)。
💸 资本运作逻辑
流动性危机管理:合并本质是将xAI的生存危机转嫁给SpaceX背书。
IPO战略布局:2026年6月的IPO是保命钱。目标筹资 $500亿美元,规模将打破沙特阿美纪录。
信托红旗风险:内部资金腾挪减少了对VC依赖,但引发了机构投资者对 治理风险 的担忧。
05 市场与竞争:重塑 "Muskonomy"
🥊 AI产业博弈
硬件主权:相比OpenAI依赖微软,xAI拥有全球唯一的 “物理+算力”闭环。
政策红利:受益于 DOGE(政府效率部) 及2025年AI行动计划,预计获得极速审批。
🤖 机器人即服务 (RaaS)
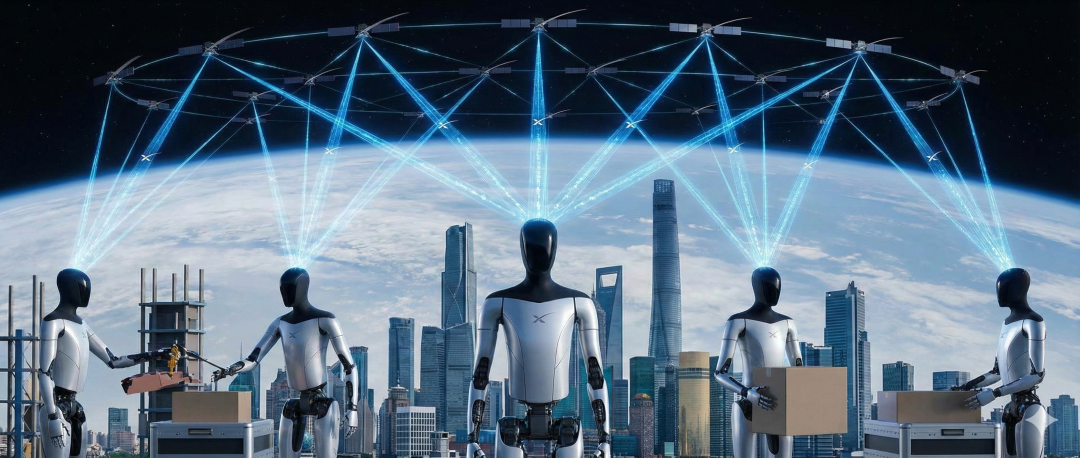
马斯克计划推出 RaaS 模式:Optimus机器人将通过天基算力进行分布式控制,不依赖地面5G基站 即可实现全球物理智能执行。
06 风险评估:不可忽视的监管红线
尽管愿景宏大,投资者需警惕以下硬性风险:
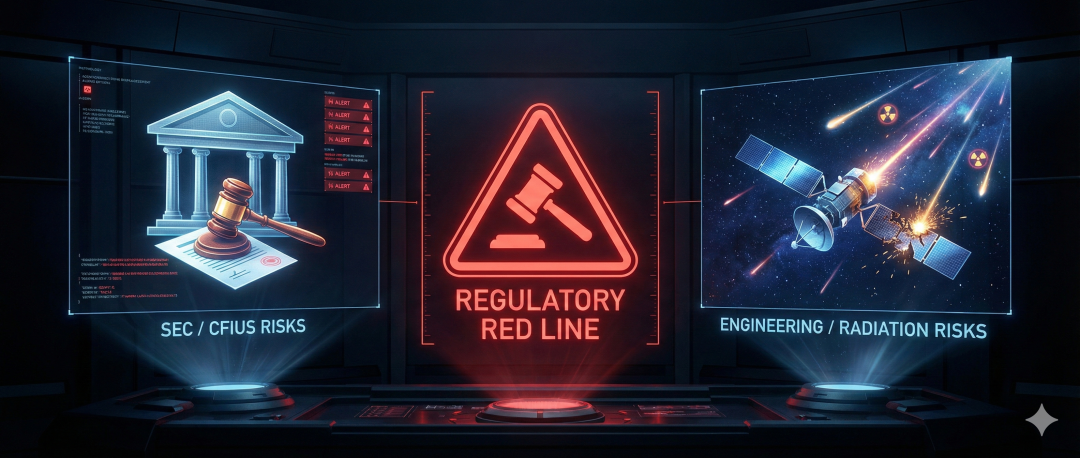
🛑 治理风险 (Self-dealing):马斯克“自己与自己谈判”的定价机制,极易引发SEC诉讼。
🛡 国家安全审查:CFIUS可能对xAI的外资成分(中东基金)与国防身份的冲突进行审查。
☢️ 工程瓶颈:轨道计算面临严峻的宇宙射线辐射挑战,且太空维护验证尚不成熟。
07 结论:通往多行星文明的商业奇点
SpaceX与xAI的合并,是马斯克商业帝国从“孤立资产”向“协同生命体”转型的奇点。
核心定性: 该实体已不再是一家航天公司,而是 全球首个掌握物理分发权与智能定义权的空间主权运营商。
📈 最终投资建议:长期超配(Overweight)
但请铭记: $1.5万亿估值能否兑现,全看 2026年6月那场史诗级IPO的成败。
免责声明:本报告基于2026年2月市场公开数据分析,高技术产业整合伴随极高不确定性,不构成直接投资建议。