 宇宙纪事
深度专研 · 2026.02.19
【深度解读】英国金融时报Lex专栏评论文章:SaaSpocalypse与私募股权的至暗时刻
Kocher周 · 2026.02.19 · 原载微信公众号「可荐」
AI技术变革引发的软件估值体系重构,以及PE行业面临的“估值-债务-退出”三重挤压。
报告来源:基于FT Lex专栏评论《How the SaaSpocalypse will hit private equity》
发布时间:2026年2月10日
核心议题:AI技术变革引发的软件估值体系重构,以及PE行业面临的“估值-债务-退出”三重挤压。
📉核心定义:什么是“SaaSpocalypse”?
文章创造性地使用了“SaaSpocalypse”(SaaS + Apocalypse,即SaaS末日)一词,用来描述2026年初北美资本市场发生的一场针对软件行业的剧烈重新定价。
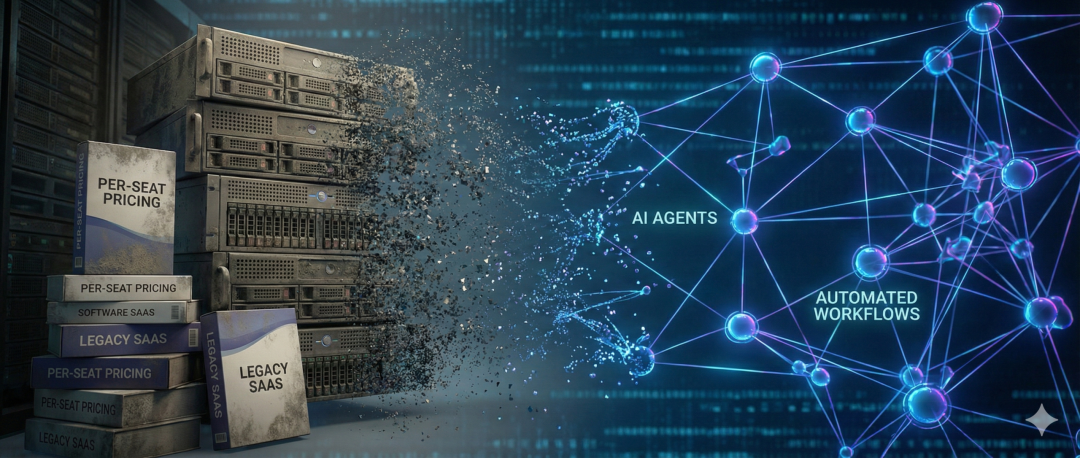
市场表现:S&P北美技术软件指数的估值倍数(EV/Forward EBITDA)较2021年的历史峰值暴跌超过30%。
根本成因:这不是简单的加息或宏观经济周期导致的回调,而是技术范式的结构性颠覆。
AI Agent的替代效应:以Anthropic等为代表的AI技术,通过开源插件和几百行代码,即可实现以往昂贵专业软件的功能。
商业模式瓦解:SaaS行业过去引以为傲的“按座席收费(Per-seat pricing)”和“高黏性订阅”模式,正在被自动化工作流和AI代理蚕食。
连锁反应:Thomson Reuters、LegalZoom等拥有大量“惰性客户”的传统软件巨头股价单日暴跌10-20%,标志着市场不再相信“护城河”。
🎯传导机制:为何私募股权(PE)成为重灾区?
过去五年(2020-2025),PE行业对软件资产表现出了极度的贪婪,这种过度配置(Over-allocation)导致了如今的系统性风险。
PE的“软件信仰”:根据Bain & Company数据,北美约20%的PE并购交易集中在科技/软件领域。Thoma Bravo、Vista Equity、Hg Capital等基金曾豪掷千金。
曾经的逻辑:软件曾被视为“完美资产”——拥有高经常性收入(Recurring Revenue)、70-80%的高毛利、低资本开支且易于通过杠杆放大收益。
现实的打脸:PE在2021年左右的估值高点以天价买入资产,现在公共市场估值崩塌,PE手中的私有资产虽然不完全按市值计价(Mark-to-market),但被迫减记已不可避免。
💥三重冲击:PE面临的具体困境
Lex专栏通过数据详细拆解了PE目前面临的“三座大山”:
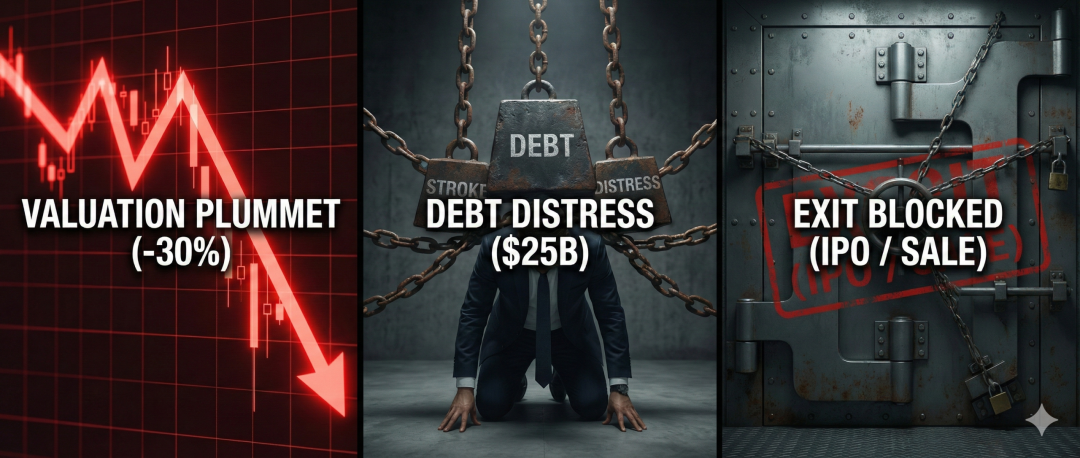
💸A. 估值减记与融资受阻 (Valuation & Fundraising)
现状:组合资产的EV/EBITDA倍数下行30%以上,导致基金账面出现巨额“纸面亏损”。
后果:内部收益率(IRR)暴跌,LP(有限合伙人)对持有大量软件仓位的GP(普通合伙人)失去信任,后续募资变得极其困难。
💣B. 债务危机 (Debt Distress)
这是目前最危险的信号。由于PE习惯用高杠杆收购软件公司,资产贬值直接触发布局:
关键数据:约250亿美元的软件杠杆贷款已跌入“困境水平”(交易价格低于面值80%)。
比例失衡:截至2026年1月底,软件债务在“困境债务指数”中的占比高达31%,而其在整体指数中的权重仅为13%。这意味着软件行业的违约风险正成倍放大。
私人信贷(Private Credit)隐患:大量私人信贷基金也持有高比例(约22%)的IT资产敞口,一旦软件公司现金流断裂,信贷市场将面临连锁冲击。
🔒C. 退出通道关闭 (The Exit Freeze)
PE赚钱的核心在于“退出”,而现在这扇门被焊死了。
典型案例:Visma(欧洲SaaS巨头)。Hg Capital原计划2026上半年在伦敦推动其IPO,目标估值190亿欧元。但受市场崩盘影响,IPO被迫推迟。
普遍现象:无论是IPO、出售给其他PE(Sponsor-to-Sponsor),还是SPO(二次发行),所有流动性窗口几乎全部关闭。无法退出意味着无法向LP返还现金,资金循环断裂。
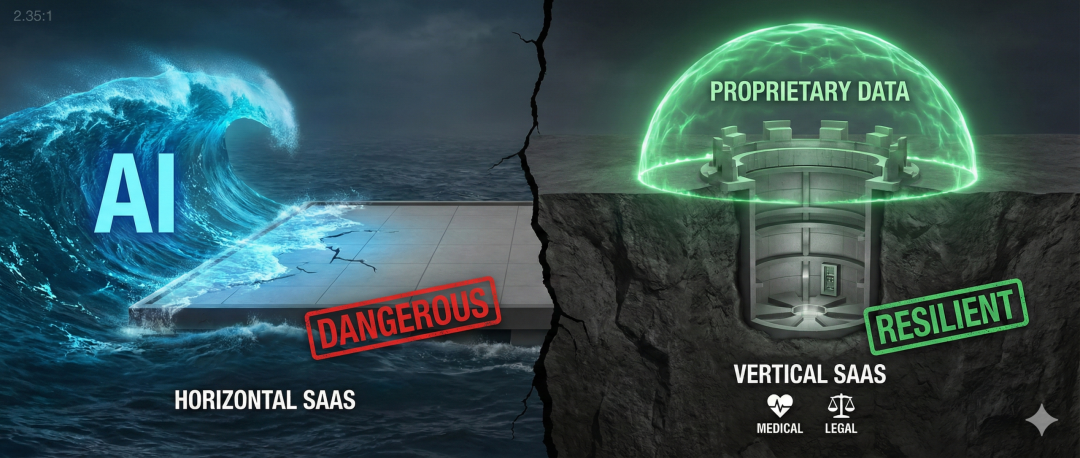
⚖️市场分化:并非全军覆没
Lex专栏强调,并非所有软件公司的末日,市场正在进行残酷的优胜劣汰:
| 资产类别 | 状态 | 原因分析 |
| 水平/通用SaaS (Horizontal) | 🔴 极度危险 | 如通用的CRM、HR工具。功能标准化,极易被AI代理层(Agent Layer)取代,护城河最浅。 |
| 垂直/细分SaaS (Vertical) | 🟢 相对抗跌 | 专注于医疗、制造、法律等特定行业,嵌入核心工作流,拥有高切换成本和专有数据,AI难以短期完全颠覆。 |
🚩赢家与输家:
输家:急于退出的短期持有者、重仓通用SaaS的基金。
赢家:
Apollo Global Management:因早期避开了热门软件交易,甚至做空相关信贷,现在不仅毫发无损,还可能进场“捡尸”。
“有耐心”的资本:拥有大量干粉(Dry Powder)且能持有资产3-5年的PE,有机会通过引入AI重塑被投企业,熬过低谷。
💡深度洞察与未来启示
结合FT Lex的评论,我们可以提炼出以下行业启示:
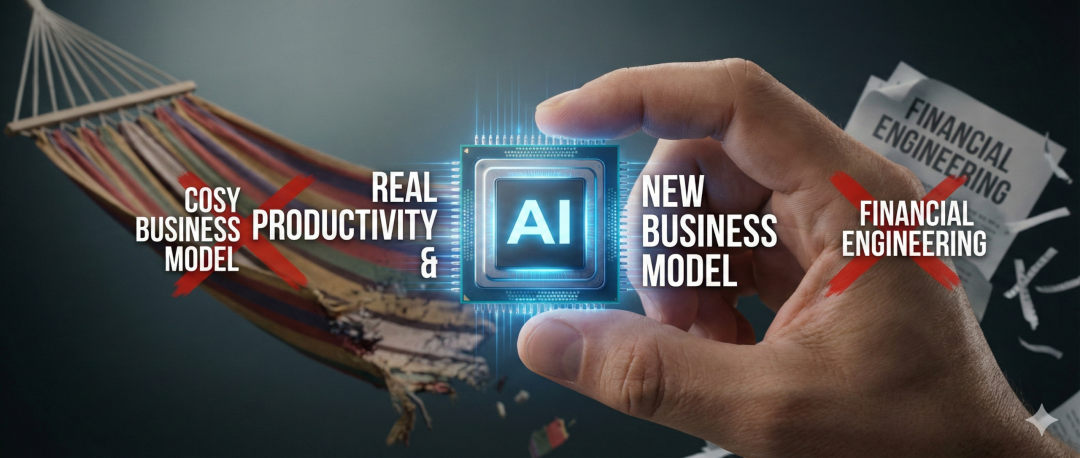
✨SaaS商业模式的“去魅”:软件未死,但“躺赚”时代结束了。过去那种依靠“惰性客户”每年涨价、按人头收费的Cosy Business Model(舒适模式)彻底失效。未来的软件必须证明其在AI时代的真实生产力,否则就是大模型的一个插件。
🛠️PE投资逻辑的回归:过去五年的“金融工程”(买入-加杠杆-做高EBITDA-高倍数卖出)游戏玩不转了。未来的PE必须具备真正的运营增值能力,尤其是帮助传统软件公司进行AI转型的能力。
📊债务市场的重新定价:软件行业的高现金流属性曾让债权人误以为它是类债券资产。SaaSpocalypse证明了科技行业的高波动性风险,未来的信贷定价将包含更高的风险溢价。
📝总结
《How the SaaSpocalypse will hit private equity》是一篇给PE行业敲响警钟的檄文。它揭示了AI技术进步如何刺破资产泡沫。
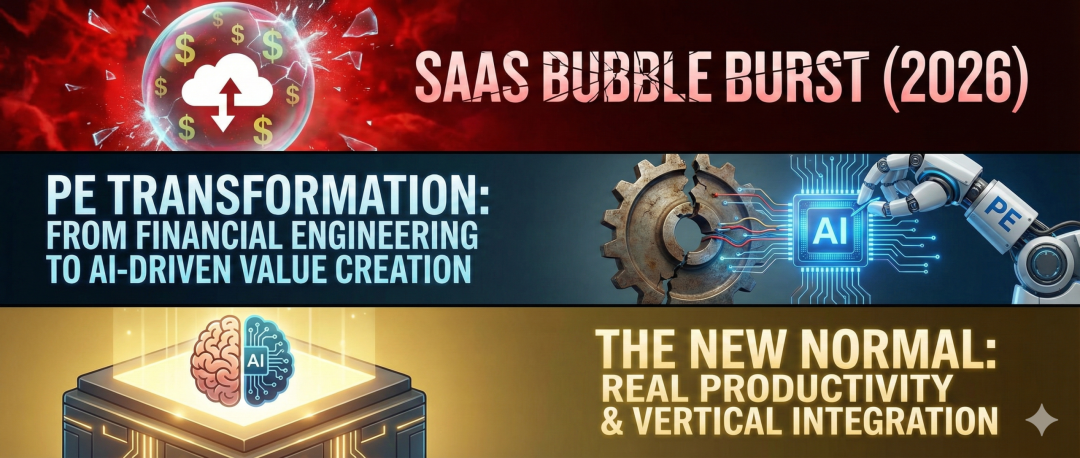
对于投资者而言,现在的策略应当是:规避通用型工具,寻找深耕垂直领域的护城河,并时刻关注那些拥有充裕现金流且未卷入软件泡沫的另类资产管理公司(如Apollo)。
参考资料:
Opinion Lex:How the SaaSpocalypse will hit private equity
https://www.ft.com/content/9c55f944-456d-4fec-ac05-e57e2e0444b9