 宇宙纪事
文章 · 2026.03.25
【投资组合】达利欧发话了:他用60年总结的这套组合,正是现在最需要的
Kocher周 · 2026.03.25 · 原载微信公众号「可荐」
关税阴云、美股剧烈震荡、全球资产重定价——就在这个节骨眼上,桥水创始人 Ray Dalio 亲自在 X 上发文,重提他 30 年前构建的「全天候组合」。这不是巧合,这是一个老猎手发出的信号。
一、 为什么是现在?达利欧的“老龄信号”
3 月 23 日,已从桥水退休的 Ray Dalio 在 X 上发表长文,系统阐述其设计逻辑。他的第一句话便信息量极大:
“对大多数投资者来说,最重要的事是拥有一个高度分散的组合,并且不需要择时。”
🔍 信号背后的潜台词:
择时是一种奢侈: 关税政策反复横跳,美联储降息预期飘忽不定,纳指高点回调超 15%,黄金却屡创历史新高。
没人能准确判断: 达利欧选择此刻开口,暗示目前的市场波动已超出大多数人的控制范围。
二、 核心逻辑:覆盖经济的“四季”
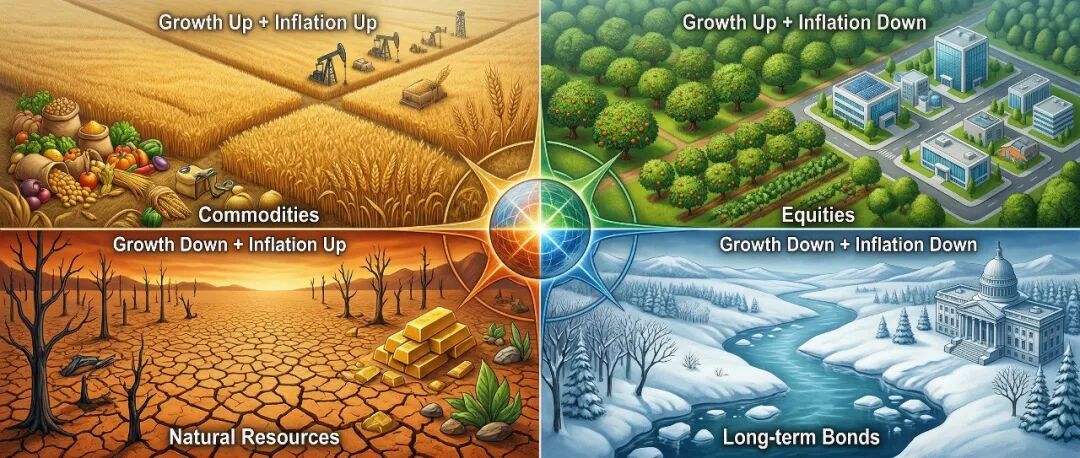
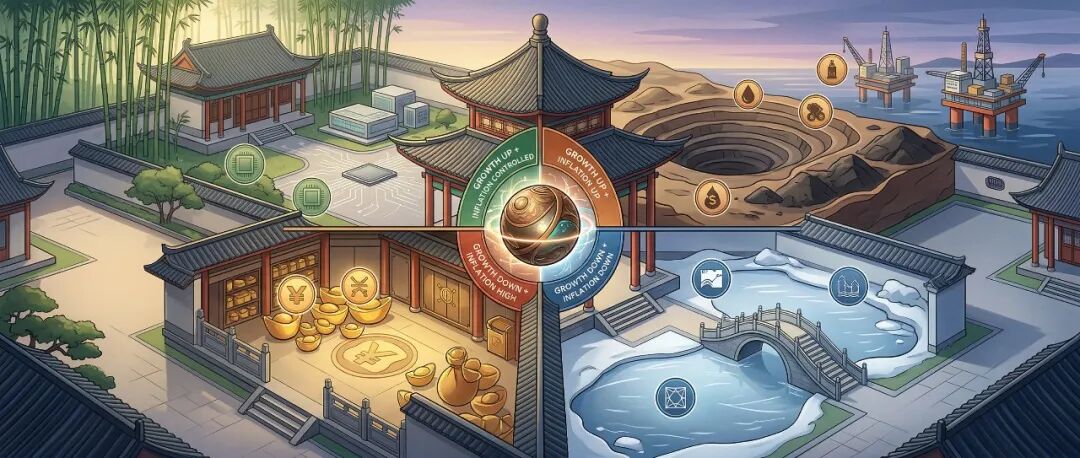
全天候组合的底层,来自一个极其简洁的经济气候模型。达利欧认为,任何经济环境都可以被增长与通胀两个变量描述,形成四个象限:
| 经济环境 | 增长上行 📈 | 增长下行 📉 |
| 通胀上行 🚀 | 大宗商品 / 通胀挂钩债 | 黄金 / 通胀挂钩债 |
| 通胀下行 🧊 | 股票 / 信用债 | 长期国债 / 黄金 |
⚠️ 传统组合的致命伤:
传统的 60/40 组合(60%股票+40%债券)本质上是“好时光组合”。在滞胀(增长下行+通胀上行)环境下,会遭遇股债双杀,毫无保护。而 2025 年,正是全球滞胀风险概率最高的年份之一。
三、 风险平价:别被“金额”骗了
全天候组合的数学核心是 风险平价 (Risk Parity)。
误区: 买 60 元股票和 40 元债券就是分散。
真相: 股票的年化波动率通常是债券的 3-5 倍。在 60/40 组合中,超过 90% 的风险 实际来自股票,债券形同虚设。
🛠️ 达利欧的调权逻辑:
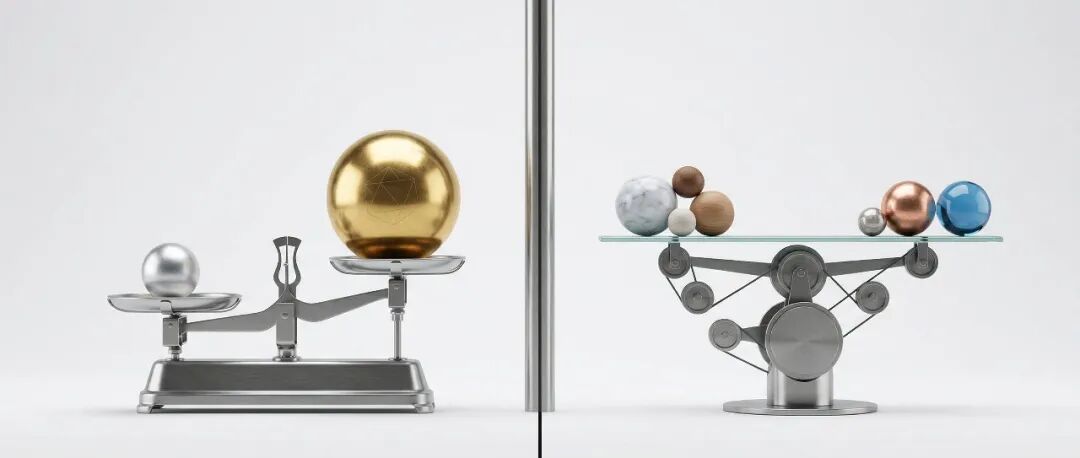
让每类资产对组合总风险的贡献相等。
高波动资产(股票/黄金): 配比权重调低。
低波动资产(国债): 配比权重调高。
最终效果: 每个资产在同一风险维度上“发言权相等”,实现真正的对冲。
四、 实战复盘:桥水这套组合真有用吗?
这套理论不是 PPT 上的推演,而是经过 28 年真实市场验证的战绩。
📉 极端年份表现:
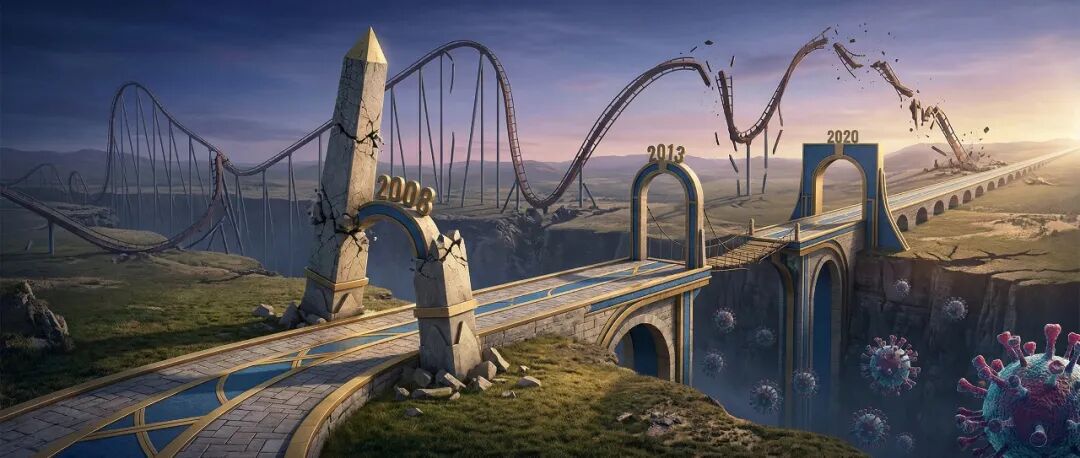
2008年金融危机: 标普 500 暴跌约 37%,桥水 All Weather 仅下跌约 4%。
2013年“缩减恐慌”: 遭遇股债同跌,组合出现约 14% 亏损。(这是其史上最大考验,也促使达利欧优化了模型)
2020年新冠冲击: 3 月标普单月跌逾 12%,该组合凭借黄金和长债,全年仍录得约 12% 正收益。
📊 长期维度(1996-2024):
| 指标 | All Weather 组合 | 标普 500 指数 |
| 年化收益率 | 约 7% - 8% | 约 10% |
| 最大回撤 | 约 12% | 超过 50% |
| 波动率 | 极低 | 组合的两倍以上 |
💡 核心结论: 全天候组合不是用来跑赢牛市的,而是用来“在所有市场活下去”的。
五、 中国投资者如何“抄作业”?
回到 A 股和 港股,这套框架如何落地?
📍 2025 环境诊断:增长下行压力 + 输入性通胀
当前 A 股分化、港股承压,印证了单一押注风险巨大。以下是 A 股版“四象限”参考:
🚀 增长上行 + 通胀可控: A 股 AI/半导体、港股科技龙头
🔥 增长上行 + 通胀上行: 资源股(煤炭/有色/石油)、商品 CTA
🧱 增长下行 + 通胀高企:黄金 ETF(如 518880)、TIPS 类产品
🛡️ 增长下行 + 通胀下行: 长久期利率债基、红利低波 ETF
🚫 避开两个实操误区:
无效分散: 买 30 只 A 股科技股不叫分散,那叫“同生共死”。
现金依赖: 持有现金在高通胀时期是购买力的持续损耗。
六、 最后的哲学:睡觉时也放心的策略
达利欧 30 年前构建此组合的初衷,是留给家族在自己离开后也能独立运作的财富方案。
“最好的投资策略,是你在睡觉时也能放心的策略。”
在这个充满噪音的市场里,全天候组合提供了一种“防御性的智慧”。它不追求一夜暴富,但追求在风暴来临时,你依然在场。
参考资料
https://x.com/RayDalio/status/2036094771144405319?s=20
本文为分析解读,不构成投资建议。投资有风险,入市需谨慎。