 宇宙纪事
深度专研 · 2026.04.21
【深度】Cursor 冲刺 500 亿美元:AI 编程独角兽的 5 个反直觉真相
Kocher周 · 2026.04.21 · 原载微信公众号「可荐」
AI代码编辑器 Cursor 正在与投资人谈判新一轮融资,拟募资 20 亿美元,投前估值突破 500 亿美元。距离上一轮 293 亿美元 的 Series D 仅隔六个月。领投方为 Andreessen Horowitz 与 Thrive Capital,新进入者 Battery Ventures,英伟达作为战略投资方继续加仓
🎯 引言:500 亿美金背后的反直觉真相
2026 年 4 月 17 日,Bloomberg 率先披露:AI 代码编辑器 Cursor 正在与投资人谈判新一轮融资,拟募资 20 亿美元,投前估值突破 500 亿美元。距离上一轮 293 亿美元 的 Series D 仅隔六个月。
领投方为 Andreessen Horowitz 与 Thrive Capital,新进入者 Battery Ventures,英伟达作为战略投资方继续加仓。这是 2026 年 AI 基础设施层最惊人的一次"价格发现"。但真正值得追问的,是五个被大多数观察者忽略的结构性事实。
📊 真相一:估值视差——资本在反向追赶基本面
市场头条普遍聚焦在"估值翻倍"这一数字。但如果把估值与收入 (ARR) 曲线并置,会发现一个被严重低估的事实:估值其实没跟上基本面。
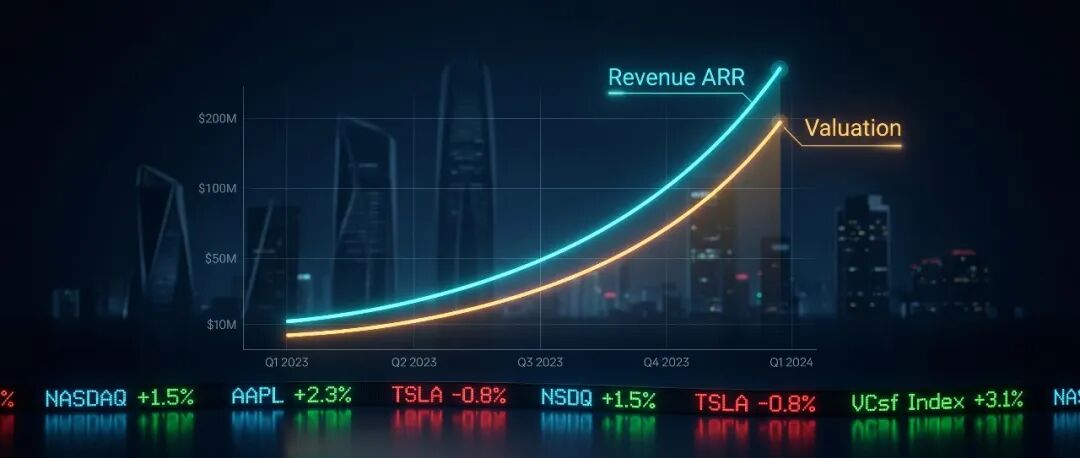
📈 10 个月翻三倍的 ARR 预期: 2025 年 11 月 ARR 约 10 亿美元,2026 年 3 月冲至 20 亿美元,管理层预计 2026 年底达到 60 亿美元 run rate。
📉 P/S 反向坍缩: 按 60 亿美元 ARR 计算,500 亿估值对应 P/S 仅 8.3 倍,比上一轮 29.3 倍还便宜 70%。
💰 超募的隐喻: 投资人普遍认为这个价格偏保守。这种"补偿性抢筹"才是真正危险的信号。
"500 亿不是估值泡沫,而是一次被基本面反向拉扯的定价。当一家公司 10 个月内 ARR 翻三倍,任何静态估值框架都会被证伪。"
🔧 真相二:Composer 与"硅基主权"——应用层的反向吞并
2025 年 10 月前,Cursor 存在一个致命缺陷:收入的大头以 API 费用形式回流给 OpenAI 与 Anthropic。毛利率被两家上游模型厂商牢牢卡住。
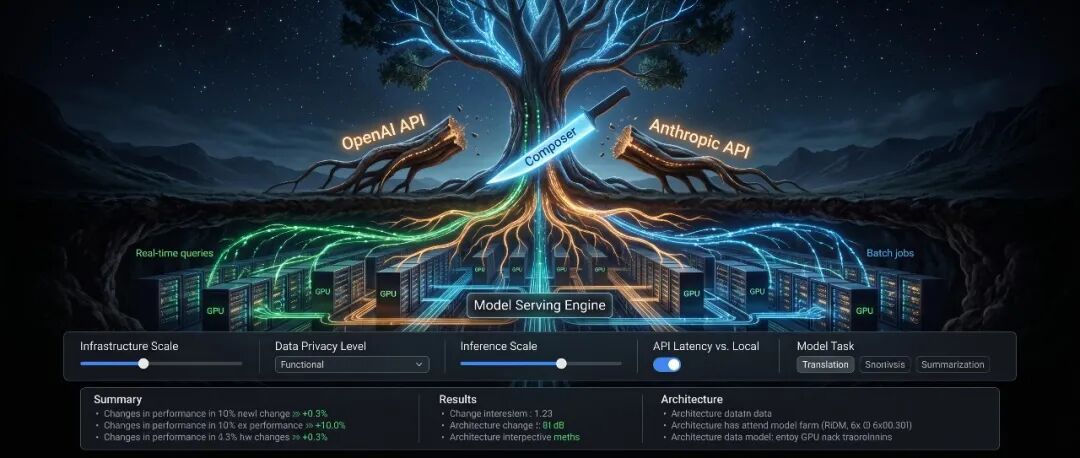
⚡ 分层路由架构: 用户打字时由自研 Composer 接管(毫秒级补全),仅在 invoke chat / agent 时才切到 Claude 或 GPT。
🧠 Composer 的定位: 不追求通用智能,只追求 Tab 键被按下那一瞬间的延迟与准确率。
💸 毛利率重构: Cursor 既享受通用模型的能力溢出,又在高频场景上切断了对 API 的依赖。这不是 wrapper 的逻辑。
"Cursor 正在完成一个隐秘的反向吞并:从应用层向下长出模型层的能力,同时保留对顶级闭源模型的调用权。这是半导体代工模式的软件版本——Anthropic 与 OpenAI 从此失去对它的 API 牵引力。"
🏢 真相三:Vibe Coding 已经西装革履
公众对 Cursor 的印象仍停留在"极客玩具"阶段。但 Bloomberg 披露的数据揭示了一个被严重忽视的转折:Cursor 当前 60% 的收入来自企业大单,Fortune 500 采用率 67%。
📊 增长时间线
📅 2025 年 5 月: ARR 5 亿美元,估值 90 亿美元,P/S 18×。
📅 2025 年 11 月: ARR 10 亿美元,估值 293 亿美元,P/S 29.3×。
📅 2026 年 3 月: ARR 冲至 20 亿美元,三个月翻倍。
📅 2026 年 4 月: 预计年底 ARR 60 亿美元,估值 500 亿美元,P/S 仅 8.3×。
这意味着 Cursor 正在复制 GitHub 当年的路径,但速度是 GitHub 的十倍:从开发者社区工具起步,迅速转型为企业 SaaS 的关键 IT 预算项。个别开发者迁移至 Claude Code 对 Cursor 的 ARR 几乎没有冲击——企业合同的锁定周期以年计。
🔺 真相四:Nvidia 必须亲自下场的三角博弈
英伟达连续两轮投 Cursor,表面上是一次普通的战略财务投资。但放进更大的棋盘,每一次加仓都对应着一个隐形的风险对冲逻辑。
🤝 客户集中度风险: 英伟达最大的客户是 OpenAI、Anthropic、Microsoft、Google——它们同时也是 Cursor 的上游模型供应商。
⚠️ 定价权反转: 若这四家通过收购或纵向整合压制应用层独角兽,英伟达的 GPU 需求会被集中到少数客户手中。
🛡️ 培育代理人: Cursor 是最合适的代理人——规模够大(自研 Composer 需要大量算力),结构上又与头部模型厂竞争。
"英伟达对 Cursor 的投资不是财务行为,而是维持 GPU 需求多元化的结构性操作。它需要应用层有一个与头部模型厂竞争的巨头——否则自己将失去定价权。"
🏰 真相五:护城河与悬崖——Claude Code 的逆流威胁
Claude Code 以"原生体验 + 更激进的定价"正在从个人开发者市场反向吞噬 Cursor 的下游。Cursor 的应对方式是放弃价格战,向企业上游突破——依靠 SSO、SOC 2、私有部署和合规模块建立技术规范护城河。
🔨 IDE 被内嵌的威胁: 若某一天头部模型厂把 Claude Code / Codex 做成原生终端体验,Cursor 的中间层价值将被压缩。
⏳ 时间窗的结构性紧迫: 这正是 Cursor 必须在资本窗口仍然开着时完成 500 亿融资的原因——用资金密度换取垂直整合的时间。
🎯 企业合同的缓冲: 60% 企业收入锁定了 2026–2028 年的窗口,让 Cursor 有机会把 Composer 做到足够深、足够独立。
⁂ 结语:Vibe Coding 时代的超级中继站
Cursor 的 500 亿美元估值,不是 AI 编程赛道的终点,而是软件开发范式转型期中的一座超级中继站。它证明了三件事:AI-native 应用可以在一年内跨越 SaaS 十年的增长曲线;应用层独角兽可以通过自研模型重获部分主权;上游模型厂与下游硬件厂之间的张力,正在孕育一批"结构性受益者"。
真正的考验在 2027 年。那时 Cursor 或是成为下一个 GitHub,或在模型厂纵向整合的挤压下,被收购、被边缘化、或自我重塑。四个 MIT 学生四年前写下的第一行代码,正在为软件行业的下一次构造运动定下节奏。
"当编辑器不再只是编辑文字,而是编辑意图,
Cursor 已经不再是一款工具,
而是 AI 编程时代的坐标原点。"
资料来源:Bloomberg / TechCrunch / PYMNTS / Crunchbase,2026 年 4 月公开披露。
转载请注明:《宇宙纪事》· 产业深度