 宇宙纪事
深度专研 · 2026.06.01
【深度】马斯克的火箭、信仰与面包屑
Kocher周 · 2026.06.01 · 原载微信公众号「可荐」
六月,马斯克的火箭公司将在纳斯达克挂牌,代码 SPCX,计划募资约 750 亿美元,目标估值 1.75 万亿至 2 万亿美元之间——无论以何种口径,都将是人类资本市场有史以来最大的一次 IPO,超过 2019 年沙特阿美两倍有余。而就在招股书递交后不到二十四小时,一桩"罗生门"先于股票本身登场。
2026 年 5 月 20 日,SpaceX 向 SEC 正式递交 S-1 招股书。文件第 F-62 页披露:Anthropic(Claude 模型的开发者)将为孟菲斯的 Colossus 数据中心按月支付 12.5 亿美元,付费至 2029 年 5 月——一笔被市场解读为期限近三年、累计约 450 亿美元的算力大单。
递交不到一天,马斯克本人在 X 上改写了这个故事:这其实是一份 180 天的基础租约,期满后双方可提前 90 天通知互相取消,短期是 SpaceX 自己的要求。按此口径,合同硬性下限不过 75 亿美元。同一笔生意,两个版本,中间差额接近 375 亿——而这番表态恰好发生在上市前不该额外置评的静默期,招股书里对"180 天"只字未提。
二、可验证与靠信仰:一家公司的两半
先看可验证的星链。2025 年,星链营收约 114 亿美元,经营利润约 44 亿美元,同比分别增长约五成与翻倍有余;截至 2026 年第一季度末,在轨卫星超过 9600 颗,付费用户约 1030 万,覆盖 164 个国家。这是一门有用户、有收入、有可摊销利润的生意,账是看得清的。留白处仍在:ARPU(每用户平均收入)始终语焉不详,新增用户大量来自付费能力远低于北美的市场——用户翻倍,收入未必跟着翻倍。
再看靠信仰的那一半。今年,xAI 被并入 SpaceX,带来了 Colossus 这座算力堡垒,也带来了惊人的亏损:2025 年全年亏掉约 63.6 亿美元;2026 年第一季度,其 AI 业务在约 8.18 亿美元营收上经营亏损约 25 亿。星舰(Starship)——那枚要把人送上火星的超级火箭——至今仍未进入商业运营,基本停留在概念阶段。信仰这一团,无法用账本丈量,只能选择信或不信。
把整张账合起来:2025 年 SpaceX 营收约 187 亿美元,增长三成有余,却从前一年的小幅盈利直接转为约 49 亿美元的净亏损,现金以与营收相当的速度燃烧。
市销率逼近 100 倍——成熟科技巨头通常也就 20 到 30 倍,且多为轻资产软件平台。而 SpaceX 要造火箭、发卫星、建地面站,是一家不折不扣的重资产公司,让重资产拿到软件公司数倍的估值,在资本史上罕见。当然,贵有贵的道理:它在轨道上拥有别人短期无法追赶的护城河。问题只在于——是否愿意为"信仰"那一摊,支付百倍市销率。
三、没有普通人座位的桌子
彭博曾报道 SpaceX 将目标估值从 2 万亿下调至 1.8 万亿,马斯克回了两个字:"假新闻"。两种说法未必矛盾——一家尚未定价的公司,估值本就是谈判桌上的浮动数字。承销投行拿着它一家家去问大机构愿出什么价、买多少;嫌贵则下移,争抢则上抬。下调与"假新闻",很可能是同一过程的两种切面,只是恰好被曝了光。六月初,管理层带着招股书路演:6 月 8 日当周前后启动,6 月 11 日定价,6 月 12 日挂牌。坐在这张桌子前谈价的,是管理着数百亿、数千亿的大基金;等价格定好、挂牌交易,普通投资者看到的已是谈完之后的结果。定价那张桌子,天生就没有普通人的座位。
台面之下还有一套更隐蔽的机制。纳斯达克 100、标普 500、罗素等指数近年纷纷开出"快速通道":大型新股上市后十几个交易日即可被纳入。一旦纳入,全球追踪这些指数的被动基金(很多人的退休金账户即在其中)将被规则要求按比例买入——不问贵贱,规则说买就得买。而这次真正流通的普通股可能只有 5% 左右:一家 1.75 万亿市值的公司,真正可交易的不到 900 亿。可买的少,要买的多,开盘价被推高。很多时候不是公司那天突然变好了,而是这套规则在背后做了推手。反面也成立:能被如此迅速纳入,本身说明体量够格,被动买盘是真实需求而非凭空泡沫——两种看法并存,不必急于站队。
所有标题都在喊:这次破天荒拿出三成份额留给散户,经由 Robinhood、富达、嘉信直达,是寻常 IPO(通常只给 5% 到 10%,九成以上交给机构客户)的数倍。但拆开看:这三成是"本次发售那部分股票"的三成,不是整个公司的三成;分配次序里排在最前的,是各家投行的顶级高净值客户与家族办公室,真正经普通券商申购的小散户分到的是三成里一小块的一小块。更说明问题的是:散户份额原本计划两成,后来才提到三成——这并非慷慨,而是募资目标从 500 亿加到 750 亿,要卖的股票更多,自然需要更多买家来接。散户在此,与其说被优待,不如说是被需要的那部分流动性。
四、百年"史上最大"与桌上的面包屑
"史上最大 IPO"这顶帽子百余年来一直在被接棒:1901 年美国钢铁,人类第一家市值破十亿美元的公司;1956 年福特汽车;2019 年沙特阿美,募资约 294 亿美元,是 SpaceX 之前的纪录保持者,上市没多久便撞上油价下行,股价在发行价上下徘徊良久。每一代人都有自己的"史上最大",而能在上市第一天就稳稳拿住那顶帽子的人,从来不多。一本专门研究新股的书给出两个同时成立的数字:大约只有两成新股能在上市头一年翻倍;而超过九成的新股,会在此后某个时刻跌破上市首日的最低价。叠加起来意味着——上市那天往往不是起跑线,而是许多人一生的最高点。
| 脸书(今 Meta):2012 年发行价 38 美元,首日冲到 45,随后数月腰斩至 17.5,花一年多才爬回发行价。 阿里巴巴:2014 年发行价 68 美元,开盘摸高至百元上下,一年多后跌破发行价,那个高点约三年后才重回。 Coinbase:2021 年开盘冲上 380 余美元,随加密寒冬跌去九成,约四年后才重回上市当日水平。 Rivian 等一批:2021 年至今仍在水下。 |
甚至不必翻历史:两周前(5 月 13 日定价、14 日开盘)的 Cerebras——被称为"英伟达挑战者"、2026 年迄今最大的一单——发行价 185 美元,开盘直接跳到 350,首日收于 311(涨约 68%),风光极了;次日便回落,此后连续走低。"挑战者"尚且如此疲惫,九成新股终将跌破首日低点这条规律至少提醒:第一天冲进去的人,买的常是当天最贵的那个价。
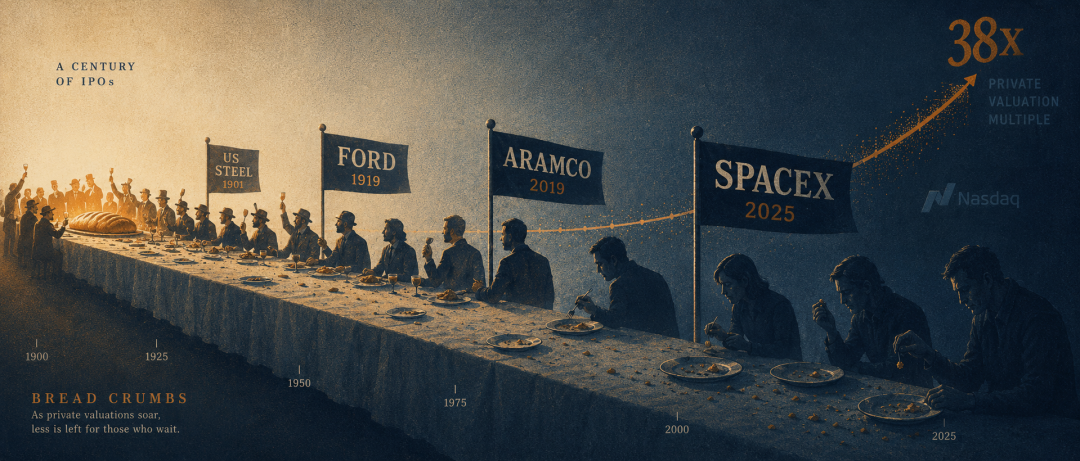
道理不复杂:上市首日的价格往往已把最乐观的预期全部计入,故事讲得最远、情绪烧得最旺的那一刻,价格也绷得最紧,此后稍不及预期便要向下修正;加之早期投资者手握大量低价老股,锁定期一到便有人落袋,卖压压上,股价更难抬头。更根本的区别在这里:1997 年亚马逊上市时估值不过四亿余美元,普通人那时入场可以吃到一家公司从小长大最肥的一整段。如今不同——公司上市前已在私募市场融过一轮又一轮,SpaceX 从 2020 年约 460 亿美元涨到今天的 1.75 万亿乃至 2 万亿目标,仅上市前私募阶段就已上涨约 38 倍;Anthropic 与 OpenAI 亦然,尚未上市估值已逼近或越过万亿。等公开市场上普通人能买到时,最肥的那段早已被吃掉,留下的,是桌上的面包屑。
五、系于一个人的公司
这一次或许不同——因为这是马斯克。其特别之处,首先在于这家公司近乎由他一人说了算:招股书显示,他借由特殊投票权掌握绝对多数表决权,经济权益约四成。这意味着公开市场所有股东加起来也难以左右公司决策;招股书中还设有强制仲裁条款,一旦发生纠纷,普通股东很难直接将高管诉至法庭。绝对的投票权加上极高的诉讼门槛,意味着那个定方向的人几乎无须对买入普通股的散户负责。这不是说他一定会乱来,而是入场前必须知道的游戏规则。其次,是这次招股中最耐人寻味的一笔:马斯克获得一份以业绩为对价的股票激励,目标须逐一达成股票才真正归属——其中一条,是要在火星建成一个至少可容纳百万人的永久殖民地。
火星住下百万人,这个目标够大够燃,非常"马斯克"。但一个看了他二十余年的人会下意识多问一句:他立下的目标,与他真正兑现的时间,中间一向隔着多远?
— 下一代 Roadster,2017 年发布、承诺两年后交付,如今 2026 年仍在等; — Cybertruck,2019 年亮相、计划两年量产,实际拖了数年; — Robotaxi,"明年上路"喊了许多年; — 就连火星本身,他早年说今年就能送人上去,如今载人仍无影,暂转向月球。 |
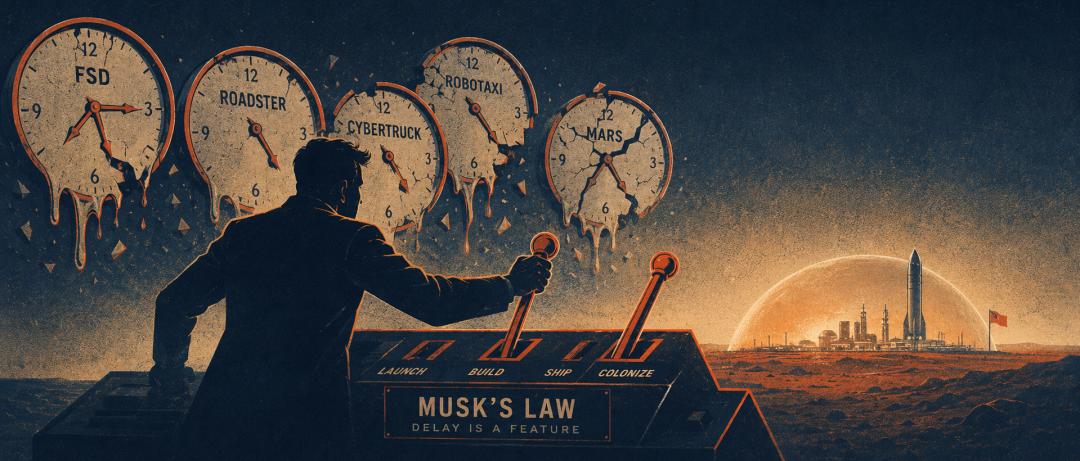
规律就此显现:他报的时间几乎从未准过,而且不是差一点,是差好几年。这并非说他在画饼骗人——恰恰相反,看他二十年会知道,他真信自己所说,也真做成过许多当年被视为吹牛的事:火箭真的回收了,星链真的满天飞了,电动车真的开上了大街。东西他大多最终做了出来,只有一个极稳定的毛病——时间线。他口中的"几年",最好默默乘以二,有时要乘以三,才接近它真正发生的那天。把两件事叠在一起,画面就清楚了:六月市场将排起长队去抢一家公司,它近乎一人说了算,他最大的那张愿景写着"等火星住满百万人",而立下这张愿景的人,过去二十年最不擅长的一件事,恰恰是准时交付。
六、沾边货与一次爆炸
"看好太空又买不到 SpaceX,能不能沾点边"——这个问题现在才问其实已经晚了。过去一年整条赛道早被 SpaceX 上市的预期提前炒高:做卫星上网的 AST SpaceMobile 涨了三四倍,做小火箭的 Rocket Lab 涨了四倍有余,做月球着陆器的 Intuitive Machines 涨了近三倍,连专投太空的 ETF(代码 UFO)都翻了一倍半。当一个人听见"太空热"想进场时,最肥的一波市场早已借 SpaceX 的影子喝完。真正该问的不是"如何上车",而是:等真正的大哥自己上市,这些借光长起来的"替身票"还扛得住吗?
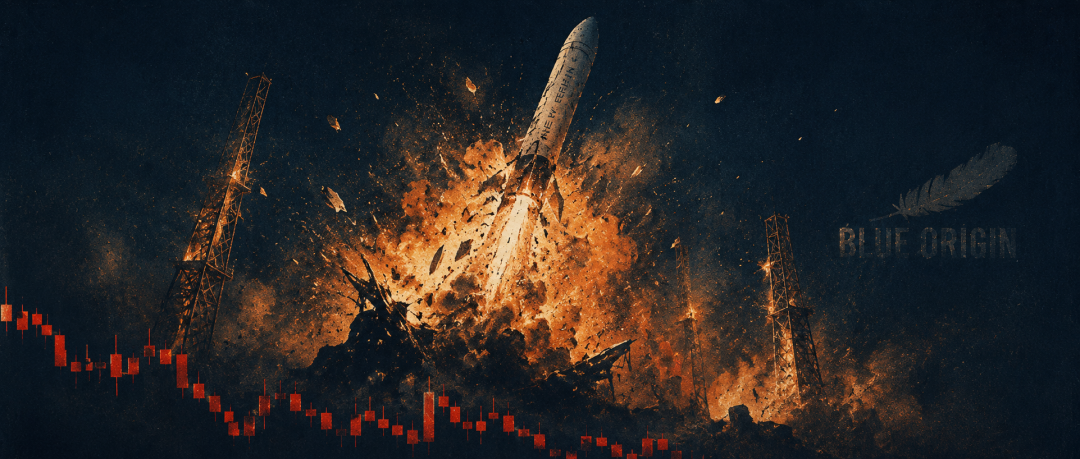
答案在五月底揭晓了一角。5 月 28 日,贝索斯的蓝色起源在卡纳维拉尔角对 New Glenn 火箭做一次例行地面点火测试——本是最常规的检查,结果整枚火箭当场爆炸,火球吞没了发射台与避雷塔。事后贝索斯只能第一时间说一句:现在太早,还查不出原因。一家如此体量的公司,自己的火箭在地面上炸了连为什么都一时说不清——火箭这门生意的门槛,就藏在这句话里。SpaceX 一家包揽了全球约一半的轨道发射,是断层式的第一梯队;其余绝大多数仍在"这次能不能别炸"这一关上挣扎。爆炸次日,太空概念股齐齐下挫:ASTS 单日跌近两成,其余普遍跌 5% 到 10%,UFO 创下年内最差一天。涨时手拉手齐飞,出事时也手拉手齐跌——当一条赛道靠一位尚未上市的大哥撑着估值,一次爆炸加一条估值下调的新闻,就足以让它一天跌去一两成。
⁂
许多目光会死盯 6 月 12 日那一天——开盘涨多少、首日红不红。但真正决定这支股票日后走向的,往往不是上市那天本身,甚至不是这家公司好不好,而是它落在整个市场周期的哪个位置。市场最热时钱多、故事响,什么新股看着都顺眼;热度退去,才慢慢分出谁有真本事、谁只是借了光。别让"史上最大"这四个字替人做了判断——这把尺子用在 SpaceX 上是如此,用在日后 Anthropic、OpenAI 的上市,同样如此。潮起时新股皆似金,潮落方知谁裸泳。
《宇宙纪事》· 产业深度
数据来源:SpaceX S-1(SEC), Reuters, Bloomberg, CNBC,
Spaceflight Now, The Motley Fool, Axi, TradingKey 等公开报道