 宇宙纪事
文章 · 2026.07.19
【城破】· 蓝色巨人的黄昏
INDUSTRY DEEP DIVE · TWILIGHT OF BIG BLUE
Kocher周 · 2026.07.19 · 原载微信公众号「可荐」
蓝色巨人的黄昏 一封信抹去 680 亿美元市值 115 年最深一跌背后的算力挤出、安全恐慌与信用断裂
1789 年 7 月 14 日,巴黎人攻陷了巴士底狱,旧制度的绝对权威从那一天开始瓦解。237 年后的同一天,美股市场对科技界的「旧制度」发动了自己的攻城战——只不过这一次,城墙是国际商业机器公司自己拆的。
一、七月十四日:115 年来最深的一刀
2026 年 7 月 14 日开盘前,IBM 董事长兼 CEO 阿温德·克里希纳做了一件极不寻常的事:在距离正式财报还有整整八天的时候,主动发布了一封致投资者的公开信,提前披露二季度初步业绩。信不长,但足以让交易大厅安静几秒——初步营收 172 亿美元,同比只增长 1%,比华尔街共识低了约 6.6 亿美元;运营每股收益 2.93 美元,比预期少了 8 美分。
市场的回应是史诗级的。当天收盘,IBM 股价暴跌 25.21%,报 217.07 美元,单日抹去约 680 亿美元市值。这是这家公司 115 年历史上最惨烈的一个交易日——超过了 1987 年 10 月 19 日「黑色星期一」的 23.7%,而那一天,整个市场都在崩塌;这一次,崩塌的只有它自己。按可追溯至 1968 年的交易记录计算,无论单日还是单周,都没有先例:到周五收盘,股价勉强回到 219 美元附近,全周累计仍跌去约 24%,创下五十八年来最惨单周。
这里有一个容易被忽略的细节,足以说明这场暴跌有多突然:就在 7 月 14 日当天早晨、预警信引爆市场之前,汇丰银行刚刚把 IBM 评级降至「减持」、目标价从 231 美元下调至 191 美元——而它给出的理由,是股价 290.23 美元「估值过高」。换句话说,暴跌前夜,连最悲观的空头都还在用「涨太多了」做文章,没有任何人预见到,二十四小时后争论的问题会变成「跌得够不够」。几天之后,汇丰把目标价进一步砍到了 175 美元。
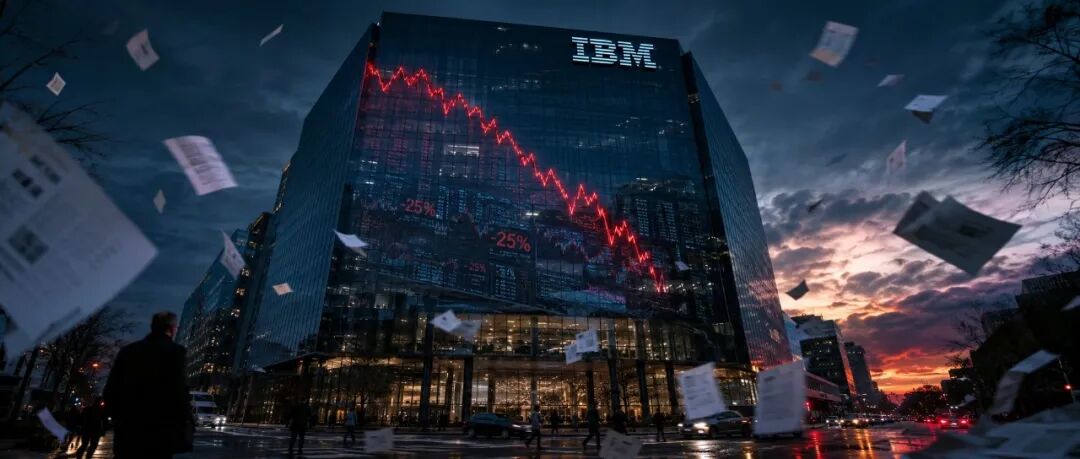
六百八十亿美元的一天
|
" 事态的发展,比我们的预期更糟。 |
值得强调的是:营收缺口只有 3.7%,利润仍在增长,公司没有亏损、没有暴雷、没有丑闻。用任何传统财务尺度衡量,这都只是一次「温和的不及预期」。但市场给出的却是崩盘级定价。这个不成比例本身,就是本文要拆解的核心问题——被抹去的 680 亿美元,惩罚的显然不是这个季度。
|
口径提示 本文所有二季度数字均为 IBM 7 月 14 日「初步披露」口径。IBM 在信中明确声明「仍在关账,最终结果可能略有出入」——一切以 7 月 22 日正式财报为准。市值损失一项,不同媒体按不同时点计得约 670 亿至 688 亿美元,本文取约数 680 亿。 |
二、一封信的解剖:z17 失速与资本的非对称转移
先看伤口本身。把这份初步业绩逐项摊开,能清晰看到一台机器的两半在朝相反方向运转:
| 2026 年 Q2 初步数据 | 口径 / 说明 |
| 营业收入 172 亿美元(同比 +1%) | 低于共识约 6.6 亿;上一季整体增速还有约 6% |
| 运营 EPS 2.93 美元(+5%) | Non-GAAP 口径,低于共识 3.01 美元;GAAP 稀释 EPS 2.27 美元(-2%) |
| 软件 +5%(其中红帽 +11%) | 较此前双位数增速与管理层「全年 10% 以上」的口径显著降档 |
| 基础设施 -7%(分布式基础设施 +37%) | 缺口集中在 Z 主机及交易处理软件;公司原指引为「全年低个位数下滑」 |
| GAAP 毛利率 57.7%(-100 基点) | 运营毛利率 59.4%(-70 基点);运营税前利润率 19.2% 反而 +30 基点——防御性成本控制在托底 |
缺口在哪里?克里希纳在信中给出了一个非常具体的时间坐标:六月的最后几周。就在那几周里,IBM 的核心客户——金融机构、政府部门、大型企业——突然集体改写了采购清单,把本季度的资本开支紧急转向服务器、存储和内存,抢在预期涨价之前锁定供给紧张的硬件。而被推到队尾的,恰恰是 IBM 利润最厚的两样东西:z17 大型主机,以及跑在它上面的交易处理软件。
这就是本轮 AI 算力狂潮的「非对称转移」:由 GPU、高带宽内存和先进存储的全行业紧缺引发的抢购恐慌,不会均匀地冲击每一家 IT 供应商。卖芯片、卖服务器、卖存储的,订单排到天边;而像 IBM 这样把高毛利软件授权和定制化系统卖给企业的公司,则成了同一笔预算里最容易被「暂缓」的那一项——软件合同不会涨价跑掉,芯片会。于是每一位 CIO 的局部理性选择,加总成了 IBM 的系统性失血。
但这里必须补上一个方向相反的事实,因为它决定了整件事的性质。克里希纳的信里写得清楚:z17 项目目前仍维持在上一代 z16 同期约 130% 的水平(program-to-program 口径)——而 z16 已经是 IBM 史上最强的主机周期;占装机算力(MIPS)85% 的客户仍在维持或扩大容量。换句话说,引擎没有熄火,是订单被推迟了。这个区别至关重要:推迟的需求可以在三季度回来,消失的需求不会。7 月 22 日的财报会,管理层要回答的第一个问题就是——那些被冻结的大单,现在签回来了吗?
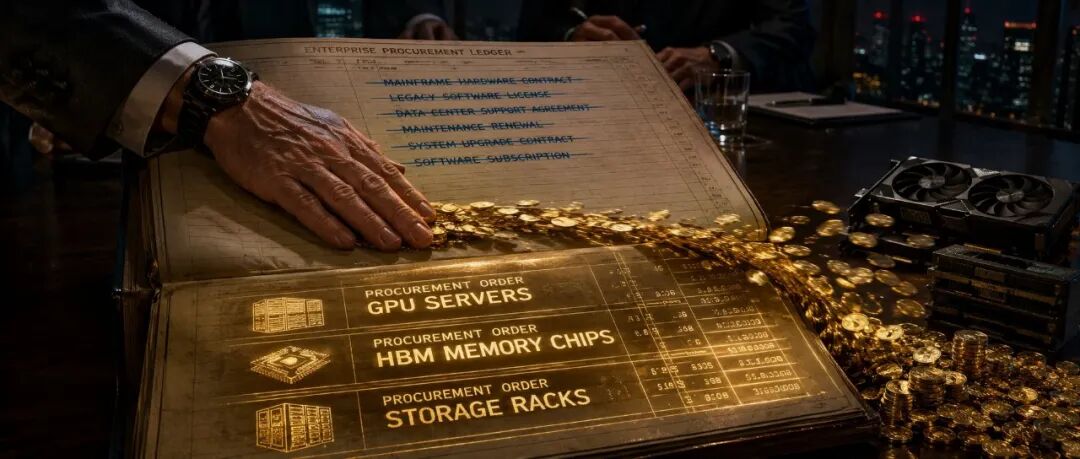
被改写的采购清单
|
KEY INSIGHT 这不是需求消失,而是同一笔预算里的排队次序被 AI 改写了。当内存明天会涨价、而软件合同不会跑掉,「先买芯片、后签合同」就成了每一个 CIO 的理性选择——千百个理性选择加总,就是 IBM 的 680 亿。 |
⁂
三、Mythos 冲击波:当 AI 学会找漏洞
克里希纳的信里还有第二条归因,措辞克制,却是整个二季度企业 IT 世界最大的一场心理地震:「客户在本季度被快速演化的、全行业性的网络安全问题分散了精力。」这句话背后站着一个具体的名字——Anthropic 的前沿模型 Mythos。
这里需要把一个流传很广的说法掰正:Mythos 不是什么「AI 黑客模型」。真正让整个企业界脊背发凉的,是它展示出的漏洞发现能力——克里希纳本人在接受 CNBC 采访时的原话是,大语言模型如今「在专有代码和开源代码中发现漏洞的能力惊人地强」。这意味着一件事:过去躺在数十年老代码深处、依靠「没人看得懂」而安全的漏洞,突然全部处于可被系统性发现的状态。矛的能力被公开演示了,每一家企业都必须立刻假设:别人手里也有这杆矛。
于是,财富 500 强的 CIO 们在二季度做了一件完全合乎逻辑的事:临时冻结常规软件项目,把预算和人手紧急调往底层加固与漏洞排查。这对 IBM 意味着双重打击——本已进入后期谈判的高毛利软件大单被按下暂停键,而客户的注意力也不在「业务转型」这种从容的议题上了。7 月 14 日暴跌当天的市场结构印证了这一点:软件股普跌,而网络安全板块逆势上涨——资金在实时投票,告诉你企业的钱正流向哪里。
但这个故事有另外一半,而且是被绝大多数中文报道漏掉的一半。Mythos 砸碎旧秩序的同时,也在发新牌——而 IBM 抢到了一张。就在 5 月底,IBM 与红帽联合推出了 Lightwell:一项 50 亿美元的投入承诺,由前沿 AI 能力加两万多名工程师支撑,目标是建立一个可信的企业级「开源软件漏洞清算所」——用同样的 AI 能力去系统性地找漏洞、打补丁。美国银行、高盛、摩根大通、花旗、摩根士丹利、Visa 等一线金融机构悉数成为早期采用者,7 月 8 日已宣布正式全面可用。克里希纳说得毫不含糊:
|
" Mythos 是这次行动的关键触发因素。 |
同一个 Mythos,左手砸掉了 IBM 的季度,右手递来了下一张门票。安全焦虑在二季度截流走的每一笔预算,最终都要流向能修墙的人——而 IBM 作为全球最大的开源软件供应商之一,恰好站在修墙生意的门口。这种双刃结构,比「AI 冲击传统 IT」的单向叙事复杂得多,也诚实得多。
漏洞照进高墙
|
KEY INSIGHT 当 AI 让「发现漏洞」的边际成本趋近于零,安全就从一项 IT 预算科目,变成了悬在所有软件资产头上的重新定价。二季度被截流的不是 IBM 一家的合同,而是整个「从容做数字化转型」的时代假设。 |
四、言犹在耳:从「微乎其微」到集团诉讼
如果说算力挤出和安全恐慌解释了业绩为什么不及预期,那么真正解释「为什么跌 25% 而不是 8%」的,是第三重断裂:管理层的信用。这一重,伤口是 IBM 自己划开的。
时间拨回 2026 年 4 月 22 日,一季度财报电话会。当分析师追问内存涨价与供应链紧张的影响时,首席财务官詹姆斯·卡瓦诺给出了一个日后将被反复引用的判断:
|
" 大宗商品价格上涨——尤其是内存——带来的供应链冲击,对我们整体而言影响微乎其微。 |
同一场电话会上,卡瓦诺还表示对 Z 主机业务「有信心成为我们史上最强的一个 Z 周期」,指引软件业务全年增长 10% 以上、基础设施全年仅低个位数下滑;克里希纳则补充说,IBM 作为最新内存技术的早期采用者,「能够在相当程度上缓释这些供应链约束」。言犹在耳——不到三个月,同一批管理层在公开信里承认:「我们没有预料到资本开支重新排序的规模。」克里希纳甚至写下了 CEO 信件里极罕见的句子:「这些条件要求我们的团队执行得完美无缺,而这个季度,我们跌倒了」;「这些不是借口,这些是现实。」
坦诚值得尊重,但资本市场的账不是这么算的。4 月的「微乎其微」与 7 月的「没有预料到」之间的落差,立刻招来了证券律所的围猎:Levi & Korsinsky、Bleichmar Fonti & Auld 等多家全美一线证券诉讼机构在暴跌后数日内先后宣布启动调查,焦点直指 4 月财报会上关于供应链影响与 Z 周期前景的陈述是否存在误导。需要说明的是:律所「启动调查」在美股属于暴跌后的常规动作,距离正式立案和责任认定还有很长的路——但它对管理层信用的二次杀伤是即时的。
华尔街的目标价修正随之而来,但读法要仔细:花旗分析师法蒂玛·布拉尼把目标价从 375 美元大砍 32% 至 255 美元——却维持「买入」评级;摩根大通从 291 降至 250——维持「增持」。真正的看空者只有暴跌前就已转空的汇丰。这个组合传递的信息很微妙:主流卖方并不认为 IBM 的生意坏了,他们下调的是另一样东西——对管理层前瞻可见度的信任折价。营收缺口 3.7%,信任缺口 25%,中间那 21 个百分点,就是「言犹在耳」的价格。
⁂
五、百亿并购的消化不良
暴跌把聚光灯重新打向了 IBM 过去几年最激进的一条战线:并购。为了摆脱硬件依赖、押注混合云与 AI,蓝色巨人在收购市场上豪掷千金——2019 年以 340 亿美元吞下红帽;2025 年 2 月完成对 HashiCorp 的收购,作价约 64 亿美元;2026 年 3 月 17 日,又以每股 31 美元全现金完成对实时流数据平台 Confluent 的收购,企业价值约 110 亿美元。三笔交易加起来,超过五百亿美元。
战略拼图本身是通的,甚至可以说漂亮:HashiCorp 的 Terraform 与红帽的 Ansible 拼出基础设施自动化的完整闭环;Confluent 基于 Apache Kafka 的流数据管道接入 watsonx,让 AI 智能体可以基于「此刻正在发生的数据」而非几小时前的快照做决策——这正是 Agentic AI 时代最稀缺的地基。问题不在拼图,在账单。以 Confluent 为例,这是一家被收购前仍未实现 GAAP 盈利的公司,IBM 按约 10 倍市销率的水平全现金买下;IBM 自己在今年 1 月给出的口径是,并表预计在 2026 年带来约 6 亿美元的摊薄。高溢价资产的折旧摊销、整合成本与现金流出,正在短期内实打实地吞噬利润表——这也是本季 GAAP 每股收益同比转负的重要原因之一。
|
口径提示 Confluent 交易的「约 110 亿美元」是企业价值(EV)口径,不等于股权对价;「约 10 倍市销率」按 EV 对年营收估算,均为约数。并购摊薄影响为 IBM 管理层 2026 年 1 月的预计口径,非已确认结果。 |
更麻烦的是商业化节奏与行业气候的错位。为了让百亿资产尽快变现,IBM 近年在软件销售上推行了更紧的捆绑与合规策略——Cloud Paks 式的「全家桶」升级、更严格的授权审计,以及此前 CentOS 事件所代表的社区免费通道收缩。预算充裕的年景里,这套打法能有效抬高客单价;但在 AI 硬件荒引发的预算饥荒中,它反而在给客户递逃跑的理由。开源社区与竞品阵营的观察是:Terraform 的开源分叉 OpenTofu 和 Aiven 这类更中立的托管替代方案,正在承接一部分对强捆绑心生倦意的客户——这类表态自然带着立场,但方向上与本季传统软件授权收入的滑坡互为印证。
于是,一个在华尔街盘桓已久的推演在暴跌后重新浮出水面:拆分。摩根大通在下调目标价的同时明确指出,IBM 当前的交易价格已低于其分部加总估值(SOTP)——翻译过来就是:把红帽、Confluent、HashiCorp、watsonx 打包成一家纯软件与 AI 数据公司,把主机、传统咨询和遗留系统维护留给一家高股息现金牛,两家分开卖,比现在合着卖更值钱。IBM 并非没有先例——2021 年分拆 Kyndryl 就是同一逻辑的预演。需要强调:这目前只是市场基于估值折价的推演,并无任何来自公司层面的可靠信号;但只要股价在低位徘徊,SOTP 折价存在一天,激进投资者的目光就不会移开。这把达摩克利斯之剑,未来几个季度都会悬在阿蒙克总部的上空。
六、高墙之下:COBOL 壁垒的代码解构
以上三重归因——算力挤出、安全恐慌、信用断裂——解释了这个季度。但要解释 25% 这个数字,还得往更深处看一层:市场真正在重新定价的,是 IBM 赖以生存半个多世纪的那道高墙本身。
这道墙由代码砌成。全球最核心的金融交易、航班订座、政务系统,至今仍跑在 IBM 大型主机的 COBOL 与 JCL 代码之上——数十年累积、无人敢动、难以重构。正是「迁不走」这三个字,给了主机生态近乎垄断的定价权,也给了 IBM 教科书级的经常性收入:只要墙在,租金就在。
然后,2026 年 2 月,第一块砖松动了。Anthropic 发布了面向 COBOL 现代化的 AI 代码工具——对陈旧 COBOL 资产进行自动理解、翻译与云原生重写的能力被公开演示。消息传出当天,IBM 股价录得 2000 年以来最大单日跌幅,全球一批传统软件公司同步重挫。市场第一次严肃地把一种可能性计入价格:企业或许可以在可控的风险与成本下,把「迁不走」的系统迁走,脱离主机的物理束缚,走向公有云。
但按照本刊一贯的纪律,反转案例必须写全:二月的恐慌之后,IBM 股价用了不到五个月就完成了收复——量子晶圆厂 Anderon 获得美国政府 10 亿美元 CHIPS 激励的消息一度让股价单周上涨 12%,到 7 月 13 日,IBM 报收 290.23 美元,几乎回到历史高位区。换句话说,市场在二月吓了一跳,然后说服自己那是虚惊。真正让 7 月 14 日与众不同的,是它给了二月的恐慌一份来自 IBM 自己的书面确认:主机及其软件栈的收入,确实会因为外部环境的变化而剧烈波动——哪怕波动的直接原因只是采购推迟。
五十年的城墙
这就是估值数学的残酷之处。一家公司的市值,大头从来不在下一个季度,而在「永续增长」的终值假设里。当 AI 代码工具把主机护城河的存续年限从「近乎永远」改写为「一个可以讨论的数字」,折现模型里的终值就会塌方——哪怕当期现金流一分未少。3.7% 的营收缺口触发 25% 的市值重估,中间的杠杆,正是这个被调低的「墙还能站多少年」。
|
KEY INSIGHT 25% 惩罚的不是 6.6 亿美元的季度缺口,而是一个折现率问题:高墙还能站多少年。AI 没有在这个季度杀死主机——z17 仍是史上最强周期——它动摇的是主机的永续假设。终值一塌,当期再好也接不住。 |
结语:黄昏之后
7 月 22 日下午五点(美东时间),克里希纳和卡瓦诺将坐回那张熟悉的电话会桌前。这一次,市场只关心三个问题。第一,被冻结的大单回来了没有——如果六月推迟的 Z 主机与软件交易在三季度重新落笔,那么这次暴跌就是一次昂贵但短暂的错配;第二,全年指引还保不保——预警信刻意回避了全年展望,这个悬念本身就是定价的一部分;第三,也是最难的:在一个企业硬件与软件争夺同一笔资本的预算环境里,IBM 打算怎么活。
悲观的剧本不难写:传统软件授权继续滑坡,主机大单迟迟不归,SOTP 折价召来激进资本,百年老店被拆成两半分头变现——「价值陷阱」四个字,已经写在不止一份卖方报告的风险提示里。但公平地说,牌桌上还有另一手牌:Lightwell 已经全面可用,把安全恐慌变成了自己的入场券;Confluent 的实时数据管道、HashiCorp 的多云自动化、watsonx 的治理框架,恰好卡在下一阶段——当算力抢购见顶、企业开始追问多智能体协同与真实投资回报——的生态要位上;而量子这条线,Anderon 晶圆厂拿到了 10 亿美元 CHIPS 激励加 IBM 自己的 10 亿美元投入,五年百亿美元的量子路线图指向 2029 年的大规模容错量子计算机。这些不是安慰剂,是真实存在的第二曲线——只是它们兑现的速度,必须跑赢高墙风化的速度。
所以,「蓝色巨人的黄昏」这个标题,此刻应当被诚实地悬置在两种读法之间:黄昏可以是黑夜的序幕,也可以只是一次换日。1993 年郭士纳接手时,IBM 同样被宣判过死刑,随后完成了商业史上最著名的大象转身;而这一次的不同在于,拆墙的不再是某个更便宜的竞争对手,而是一种会自己变强的技术。市场用 680 亿美元投出了它的恐惧,但恐惧不是判决书——判决要等 IBM 自己来写:在被拆解之前,把手里那五百亿美元买来的拼图,真正拼成客户愿意付钱的东西。
AI 杀死的不是主机,是主机的永续假设。
本文基于 IBM 官方披露(含 2026 年 7 月 14 日克里希纳致投资者信)及 CNBC、Forbes、路透等主流媒体公开报道综合写就,关键数字均经多信源交叉核查;文中二季度数据为初步披露口径,最终以 7 月 22 日正式财报为准。成稿于 2026 年 7 月 19 日。
转载请注明:《宇宙纪事 · 产业深度专研》系列。
宇宙纪事 / COSMIC CHRONICLES