 宇宙纪事
文章 · 2026.08.20
【表外】1.65 万亿的暗账:AI 的钱从哪来,风险藏到了哪
DEEP DIVE · OFF THE BOOKS
Kocher周 · 2026.08.20 · 原载微信公众号「可荐」
在算力耗尽之前,先要回答的是:钱,还能从哪一层再抽出来
一、四级火箭
先问一个最朴素的问题:这一轮 AI 基建,钱是从哪来的?
科技评论人 Ben Thompson 八月中在一档访谈里给出过一条清晰的曲线。第一级,自由现金流——巨头们先花自己赚的钱,这一级早已烧穿。第二级,债市——今年上半年,超大规模云厂商及关联企业的发债规模约 2,250 亿美元,同比暴增九倍多,全年正奔着 4,000 亿去;标普提醒,市场已现疲态,这一级的承接力大约还够一年。第三级,增发股票。第四级,也是最深的一级:养老金与保险浮存金——全社会期限最长、最厚、也离这场游戏最远的钱。
第三级已经点火了。六月一日,Alphabet 官宣合计 800 亿美元的股权融资——史上最大的一笔:300 亿承销发行(内含 150 亿强制可转优先股)、400 亿按市价增发额度、以及伯克希尔·哈撒韦 100 亿美元的定向认购。到八月中披露的持仓文件里,伯克希尔对 Alphabet 的仓位已增至约 366 亿美元,成为其第三大持仓。
Thompson 对这一幕的读法很别致:谷歌正在变成伯克希尔。搜索业务是它的喜诗糖果——毛利极高,但再投资的跑道有限;AI 是它的伯灵顿铁路——毛利难看,可绝对利润的体量是天文数字。巴菲特当年用糖果厂的现金流去买铁路,谷歌如今用搜索的现金流去修数据中心,逻辑一模一样。增发会稀释股东,但在一张「天量更大的饼」面前,没有人抱怨。
而铁路,恰恰也是这条资金曲线上最不祥的先例。1870 年代的美国,铁路吸干了自由现金流,吸干了债市,吸干了欧洲的储蓄,最后连给它融资的银行都倒了——用 Thompson 的话说,那一次是「全世界跑光了钱」。铁路是真的,路网留到了今天;但为它垫钱的那几代人,没有等到回报。修长期资产的钱来自短期滚续的负债,这个错配有个专有名词,叫久期错配。
|
" 四级火箭的下一步是什么?理想答案是重新接回自由现金流。接不上,中间那一段就是真空。 |
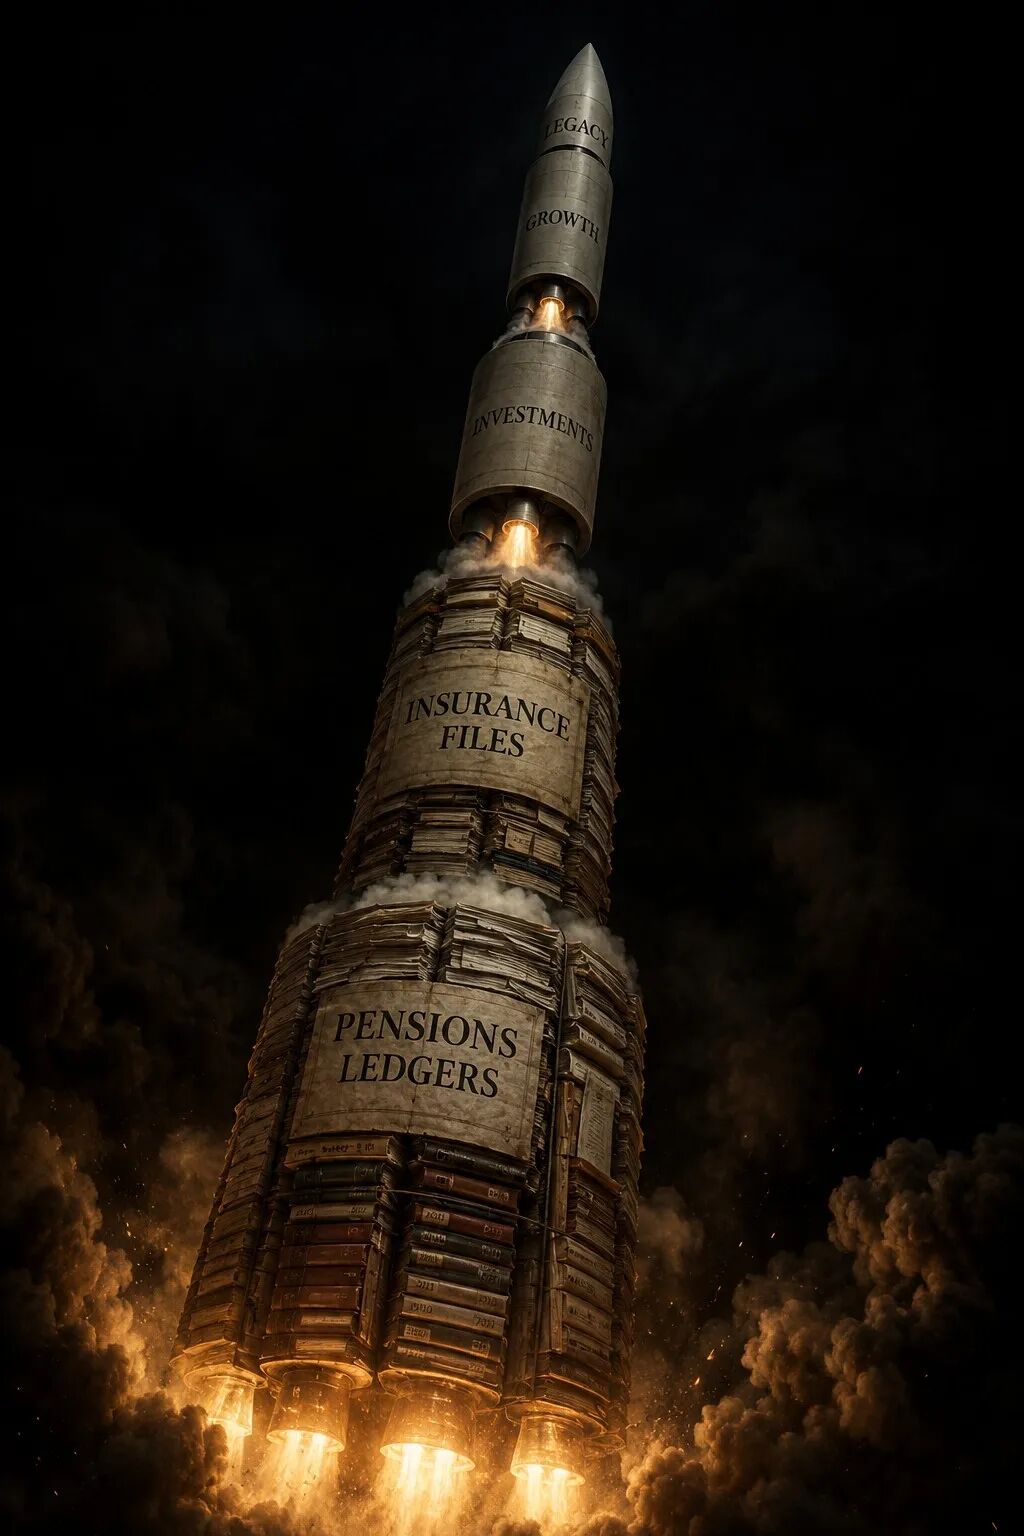
四级火箭
⁂
二、担保人也是卖家
要把第四级的钱请进场,光有故事不够,还得有人兜底。于是出现了这一轮最耐人寻味的角色安排:兜底的人,正是卖芯片的人。
八月十日,英伟达官宣与 Apollo、贝莱德、黑石、Brookfield、高盛、KKR 六家机构签署备忘录,共建一个动员逾 5,000 亿美元第三方资本的 AI 基建融资平台——瞄准的正是养老金、保险浮存金与私募信贷。黄仁勋说,他只找了这六家,无一拒绝。一周后,本刊快讯线刚写过的那一笔落地:英伟达为 OpenAI 俄亥俄项目提供最高 1,050 亿美元的有条件担保,覆盖二十年租约下的场地、电力与厂房。黄仁勋当天发帖否认「循环融资」:租金由 OpenAI 支付。
这不是孤例,是一套成型的打法。黄仁勋自述,英伟达可以对单个项目提供至多 25% 的残值支持;更早的先例是 CoreWeave——英伟达有义务购买其未售出的算力,直到 2032 年,初始规模 63 亿美元。芯片卖出去,风险没走远:客户租不起的那一天,接盘的是担保人自己。
Thompson 把这层窗户纸捅破了:担保就是降价。当卖方替买方承担资本成本的风险,芯片的真实价格就已经降了——只是这个折扣不体现在毛利表上。风险从来不会消失,它只是在产业链上移动:上游的代工厂用保守扩产把过剩风险甩给大厂,大厂用长约把需求风险压给创业公司,而芯片商用担保把资本风险接回了自己身上。
|
KEY INSIGHT 价格战没有出现在毛利表上,它出现在了资产负债表外。 |
|
口径提示 1,050 亿美元是有条件担保的上限,不是已支出的钱;「至多 25% 残值支持」是逐项目、逐交易的表述,不是对全部客户的整体承诺。两者都属或有负债——只有在客户违约的那一天,才会变成真金白银。 |
担保人也是卖家
⁂
三、表外的 1.65 万亿
或有负债堆到什么程度了?八月中,日经的一项研究给出了第一个总数:Alphabet、微软、亚马逊、Meta、甲骨文五家,资产负债表外的债务性义务合计约 1.65 万亿美元——已经超过了它们表内的 1.35 万亿,四年间膨胀了约八倍。其中甲骨文一家 2,733 亿美元,四年涨了三十余倍。
钱是怎么挪到表外的?三条通道。其一,长期数据中心租约——楼是按你的图纸盖的,但盖楼的债记在房东头上,你只在财报脚注里承认二十年的租金。其二,GPU 照付不议合约——买没买到货都要付钱的承诺,同样住在脚注里。其三,SPV 与合资——和私募股权共设一个实体去借钱建数据中心,只要不控股,那笔债就不上自己的表。
该说的公道话要说全。这些结构全部合法,全部披露——只是披露在脚注里;五家公司的主业现金流依然凶猛,Alphabet 单季净利就有 1,121 亿美元,穆迪也明确表示其投资级评级并无近忧。真正的问题不在偿付,在失真:若把表外义务并回来,这几家的负债权益比要翻一倍以上——而市场此刻给它们的估值,是按表内那张干净的资产负债表给的。历史上把债务挪出视线的工具箱,安然的特殊目的实体用过,次贷年代银行的结构化投资载体也用过;工具无罪,但工具的履历不太好。
| 数字 | 它量的是什么 |
| 约 1.65 万亿美元 | 五巨头表外债务性义务存量(日经口径) |
| 约 7,850 亿美元 | 六大厂 2026 年资本开支(穆迪预估,年度流量) |
| 约 2,250 亿美元 | 2026 上半年超算系公开发债(标普口径) |
| 约 1.5 万亿美元 | 2028 年前全球数据中心投资超出大厂现金流的缺口(大摩测算:2.9 万亿投资 − 1.4 万亿自有现金流) |
|
口径提示 表中四个数分属四把不同的尺:存量债务、年度开支、半年发债、多年缺口,互相不可加总、不可换算。市面上还流传更大的「三万亿」级数字,那是把全部支出承诺囫囵计入的另一序列,与日经的债务性口径不是一回事。 |
而这张负债表的对面,收入是什么形状?一家以追踪算力著称的分析机构,八月中在自家播客上聊过他们内部的 AI 账单:稳态消耗其实很低,钱几乎全花在一轮接一轮的一次性研发上——开新项目时支出猛冲,项目落地后回落到一条平线。放大到全行业,这正是问题所在:负债端签的是二十年的租约,收入端签的是按月续订的合同。一百五十年前铁路人栽过的那个跟头,换了个名词回来了。
|
" 表内是你看到的账,表外是你已经签了字的未来。 |
表外
⁂
四、苏联的账本
把这几层叠在一起看的人里,有一位的视角格外特殊。Alvin Graylin,在中美两边科技业各干了十几年,做过 HTC 中国区总裁,如今是斯坦福数字经济实验室的研究员,横跨两个生态三十五年。八月中,他在一档播客上把这本账翻到了历史那一页。
他的类比是冷战的结局:苏联不是被谁打败的,是被自己的账本拖垮的——常年把 GDP 的百分之十五到二十投进不产生民生回报的领域,直到经济再也背不动。「在某种意义上,我们正在扮演当年的苏联。」他给出的对照是:美国的 AI 板块市值已相当于美国全年 GDP 的体量,股市总市值与 GDP 之比在 240% 上下——互联网泡沫顶点时这个数字约为 120%;而对岸走的是另一条路,以他的估算,用十分之一的数据中心开支,拿到了 97% 的可用能力,把「够用的 AI」直接灌进制造业和服务业。一边在为终极智能垫资,一边在用现成智能挣钱。
|
口径提示 本章「45% 市值占比」「240% 巴菲特指标」「十分之一开支、97% 能力」均为 Graylin 在节目中的个人估算口径,供参照量级,不作精确引用。他同时自陈正为九月下旬华府的中美 AI 安全对话提供支持,所述纯属个人立场。 |
收入端撑不撑得起这本账,他举的例子恰是行业里营收最凶的那家。Anthropic 上半年确认营收约 160 亿美元——一季度 47 亿,二季度逾 115 亿,增速依然惊人;但同一家公司背着数以千亿计的算力采购承诺。用半年 160 亿的收入曲线,去对冲十年期、千亿级的支出承诺,这道算术题不需要看空 AI 也能算出紧张来。大摩给整个行业算过总账:到 2028 年,全球数据中心投资约 2.9 万亿美元,大厂自有现金流能覆盖约 1.4 万亿——中间 1.5 万亿的缺口,就是前三章里那些担保、增发与表外结构要去填的洞。
Graylin 最后翻出的一页,是 2008 年。金融危机最深处,北京没有抛售美债,而是持续买入,客观上帮着稳住了美国的利率与金融体系。他提这段旧事的用意不难领会:当杠杆堆到这个高度,下一次市场深度调整来临时,谁的账本上还有余力,谁在谈判桌上就有分量。
|
KEY INSIGHT 拖垮苏联的不是对手,是自己的账本。这是财政史,不是意识形态史。 |
苏联的账本
⁂
结语:泡沫该留下什么
值得说清楚的是:这两位算账的人,没有一个不信 AI。Thompson 认为智能终将像互联网一样成为大宗商品——而「大宗商品改变世界」;Graylin 写过一整本书论证 AI 通往丰饶。他们算的不是技术的真假,是融资结构能不能活到技术兑现的那一天。
历史上的大泡沫,评价标准从来不是破没破——都会破——而是破了之后留下了什么。1870 年代的铁路泡沫破了,路网留了下来,此后半个世纪的美国经济跑在那些铁轨上;互联网泡沫破了,光纤留了下来,铺出了其后二十年的宽带世界。Thompson 给这一轮开出的遗产清单只有一样东西:电力。如果几万亿的资本开支最终留下一张过剩的电网、一批重启的电站,那么即便账面血流成河,实物层面也算功德圆满——「一个能源过剩的世界难以想象,因为我们从未在那样的世界里活过。」
Graylin 的处方则朝向另一头:与其在本土无限堆料,不如学七十多年前的马歇尔计划——当年不到两百亿美元的重建投入,换来了几十年的市场与盟友。把算力、模型与标准输出给愿意接入的世界,让产能有处可去,让账本有人分担。
两个处方能不能落地,另说。但两本账合上之前,有一行共同的结论已经写在那里:这一轮的胜负手,未必在实验室,而在资产负债表——表内的那一半,和表外那一半。
技术是真的,账单也是真的。
泡沫该留下什么
本文数字以下列来源为准:日经关于五大科技公司表外债务的研究及多家财经媒体的核对报道;标普、穆迪、摩根士丹利公开测算;Alphabet 增发文件与伯克希尔持仓披露;英伟达 8 月 10 日融资平台公告与相关监管备案;Anthropic 营收系媒体报道的初步数字。Ben Thompson 与 Alvin Graylin 的观点分别出自二人八月中的播客访谈,个人估算处已随文标注。核查完成于 2026 年 8 月 19 日。
转载请注明:《宇宙纪事 · 深度专研(产业战略)》系列。
宇宙纪事 / COSMIC CHRONICLES