 宇宙纪事
万字专研 · 2026.07.03
【万字长文·帝国的收银台】马斯克的二十七年回旋镖:从 X.com 到 X Money,面向星辰大海也不可或缺
Kocher周 · 2026.07.03 · 原载微信公众号「可荐」
帝国的收银台 马斯克的二十七年回旋镖:从 X.com 到 X Money,面向星辰大海也不可或缺
二〇二六年六月二十六日,一位美国用户在 X 平台上完成了一笔二十五美元的转账。收款人是埃隆·马斯克本人。几分钟后,这位刚刚在两周前成为人类历史上第一位美元万亿富豪的男人,公开回帖确认收到了这二十五美元。
这是 X Money 正式上线后最早的公开交易之一。一笔小得不能再小的转账,落进一个大得不能再大的口袋。但如果把镜头拉远,这二十五美元穿越的距离远不止两个账户之间——它穿越了二十七年。一九九九年,一个二十八岁的年轻人在硅谷注册了一家叫 X.com 的在线银行,梦想让金钱像电子邮件一样流动。二十七年后,那个字母终于等到了它的钱。
支付不是 X 的一个功能,而是马斯克帝国的清算层——火箭、卫星、机器人与 AI 代理,最终都要在同一台收银机上结账。 六厘的利率买不来信任,但买得来时间;余额宝用十三年证明了前半句,X Money 正在赌后半句。 |
一、二十七年的回旋镖 |
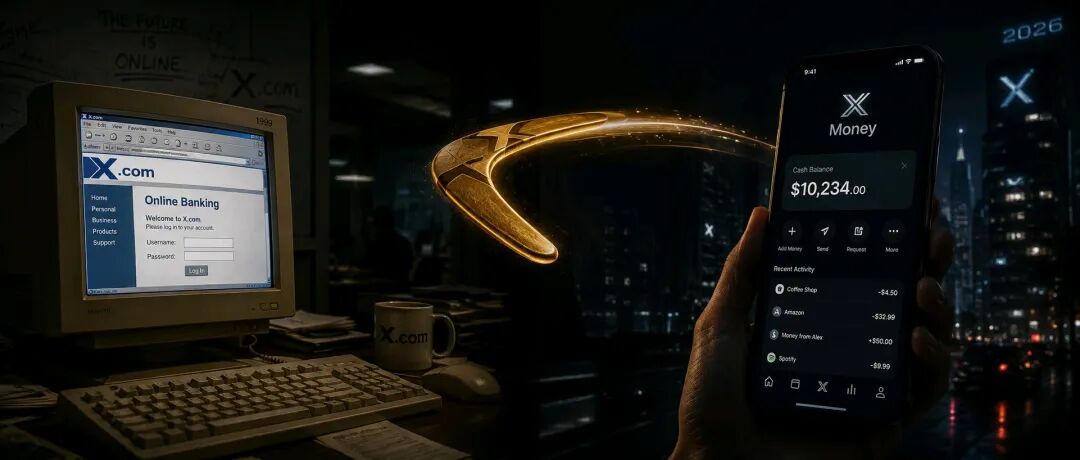
一九九九年的字母
要理解 X Money,必须先理解那个字母对马斯克意味着什么。一九九九年,他卖掉第一家公司 Zip2 后,把几乎全部身家投进了一家名为 X.com 的在线金融公司。他当时的构想在今天看来毫不新鲜,在当年却近乎狂想:一个账户解决所有金融需求——存款、支付、转账、投资,银行柜台和支票簿都该进博物馆。
那是一个连「网上银行」四个字都会让储户心跳加速的年代。X.com 上线数月就吸引了数十万用户,靠的正是今天看来无比眼熟的打法:开户送现金、推荐返奖励、砍掉一切传统银行的摩擦。换句话说,二〇二六年 X Money 的二十五美元开户礼,是一九九九年那套增长剧本的原样重演——连编剧都没换。
X.com 随后与彼得·蒂尔的 Confinity 合并,合并后的公司几经内斗,最终以 PayPal 之名行世。二〇〇〇年,正在度蜜月的马斯克被董事会罢免了 CEO 职务,接替者正是彼得·蒂尔。二〇〇二年,eBay 以十五亿美元收购 PayPal,马斯克拿着他那份钱转身去造火箭和电动车——这笔钱成了 SpaceX 和特斯拉的种子资本。支付的梦想被搁置了,但没有被埋葬:二〇一七年,他从 PayPal 手里买回了 X.com 这个域名,当时没人明白一个造火箭的人要一个废弃域名做什么。
答案在二〇二二年十月揭晓。马斯克以四百四十亿美元收购推特,并称这笔交易是「打造万能应用 X 的加速器」。在给投资者的材料里,他写下了具体的数字:支付业务二〇二三年带来一千五百万美元收入,二〇二八年增长到约十三亿美元。二〇二三年,推特正式改名为 X。那个字母绕了一整圈,回到了它主人的手里——只是这一次,它背后不再是一家初创银行,而是一个横跨火箭、卫星、汽车、机器人与 AI 的商业帝国。
然后是漫长的跳票。二〇二三年十月他对员工说支付功能二〇二四年底上线;二〇二五年初时任 CEO 琳达·亚卡里诺宣布产品当年面世,并官宣了与 Visa 的首个合作;二〇二六年二月内测开启,老演员威廉·夏特纳成了第一张公开面孔——他拍卖了四十二个内测邀请名额(《银河系漫游指南》的梗),每个名额捐一千美元给儿童与退伍军人慈善机构。三月十日,马斯克发帖:「X Money 早期公开访问下月启动。」四月过去了,全面上线没有来。直到六月二十五日,X Money 负责人德鲁夫·巴图拉宣布向部分美国 Premium+ 用户开放;六月二十六日,面向美国 Premium 与 Premium+ 订阅用户正式上线;六月二十九日,更大范围的推送开始蔓延。
二十七年,一支回旋镖完成了它的抛物线。一九九九年掷出,穿过 PayPal 的背叛、火箭的爆炸、电动车的濒死、四百四十亿美元的豪购,最终落回同一只手掌。世界上很少有企业家的执念能以这样的时间尺度兑现。但接住回旋镖只是故事的一半——另一半是:他为什么非要接住它。
二、六厘的诱饵 |
一张金属卡的进攻性定价
先看产品本身。X Money 是内嵌在 X 应用里的数字钱包:用户可以持有美元余额,向任意 @ 用户名实时转账,绑定外部银行账户,设置工资直存,支付账单,寄支票,发电汇。开户送二十五美元。订阅用户还会收到一张激光雕刻着自己 X 用户名的黑色金属 Visa 借记卡——免 ATM 手续费,零外币交易手续费。
真正的进攻性武器是两个数字:存款年化百分之六,消费返现百分之三。百分之六是什么概念?大约是美国全国平均储蓄利率的十五倍,高于几乎所有美国银行的储蓄账户,与货币市场基金正面竞争。配套的还有一个精巧的保险结构:标准存款由新泽西州的 Cross River Bank 托管,享受二十五万美元的联邦存款保险;而符合条件的 Premium+ 用户可以启用「现金清扫」程序,系统自动把余额拆分到数十家 FDIC 成员银行,每家都不超过单行保额上限,叠加出高达一千万美元的总保障额度。一个社交应用里的钱包,保险额度是普通银行账户的四十倍。
产品的细部同样透露着「正规军」的自觉:通行密钥认证、一键锁卡、Visa 零责任盗刷保障、工资提前到账,大多数日常功能免费,ATM 手续费全额报销。发布节奏则是纯正的马斯克式病毒学——与 X Money 深度绑定的加密聊天应用 XChat 上线即登顶应用商店,而社区观察者发现了一个耐人寻味的激活机制:收到一笔别人的转账,可能就会解锁你自己的 X Money 权限。如果属实,这意味着支付功能会像病毒一样沿着真实的转账关系链自我复制——每一笔到账都是一张邀请函,无需任何广告预算。
值得注意的是架构:X Money 不是银行,也没有银行牌照。它采用的是「银行即服务」模式——Cross River Bank 提供监管牌照、资本金与合规框架,X 提供用户界面与流量,清算跑在 Visa Direct 的实时推送支付网络上,转账近乎秒级到账。这套架构与 Affirm、Stripe 的底层如出一辙,成熟、合规、无需从零搭建支付体系。X 自己要跨过的监管门槛是逐州申请的货币转移牌照:截至上线,X Payments LLC 已拿下四十一个州加华盛顿特区,但纽约州和马萨诸塞州仍然缺席——这意味着美国金融人口最稠密的两块土地上,X Money 暂时还是非法集资的近义词。纽约州议员曾致信州金融服务局,以马斯克「严重缺乏品格与一般适格性」为由要求拒发牌照。
监管的火力还不止于此。四月十四日,参议员伊丽莎白·沃伦致信马斯克,问题清单直指要害:X Money 的确切上线日期是什么?百分之六的年化收益如何产生足够的收入来兑付?Cross River Bank 是否为合作银行?信中特别指出一个时间上的讽刺:这次产品发布,距离马斯克协同推动拆解消费者金融保护局——恰恰是监管 X Money 这类产品的机构——只过去了一年。裁判被搬走了,然后运动员下场了。
百分之六是真金白银的补贴,还是可持续的商业模式?没有人知道,因为 X 至今没有公布这笔收益的资金来源,也没有发布储蓄产品法定的完整披露文件。但有一个国家的十亿网民,对这个剧本再熟悉不过。
三、余额宝的镜子 |
十三年前的那个夏天
二〇一三年六月十三日,支付宝上线了一个叫余额宝的功能:一元起购,随存随取,余额可以直接用于网购和转账。它对接的是天弘基金的一只货币基金,恰逢当年市场「钱荒」、货币市场利率高企,七日年化收益率一度突破百分之六。当时铺天盖地的广告话术是——「享近十四倍银行活期收益」。
听起来耳熟吗?X Money 的百分之六是美国平均储蓄利率的十五倍。十三年过去,太平洋对岸的马斯克几乎逐字复刻了这套获客算术。
余额宝的增长曲线在金融史上都属罕见:上线十八天用户破二百五十万;不到半年规模突破一千亿元;二〇一三年底达一千八百五十三亿元、四千三百万用户,成为国内最大单只基金;二〇一四年一月十五日,七日年化冲上百分之六点七六三的历史峰值,「存银行不如存余额宝」成为全民共识。此后规模一路膨胀,二〇一七年一季度破万亿,二〇一八年一季度末触及一点六九万亿元的顶点——彼时它是全球最大的货币基金,一只由购物软件里的闲钱堆出来的全球最大货币基金。
余额宝掀起的不只是一只基金的神话,而是一场行业地震。它上线后的一年里,天天基金的活期宝、百度的百发、网易的现金宝、腾讯的理财通接连登场,工行、招行、平安纷纷推出对标产品,整个中国的「宝宝类」理财军备竞赛就此开启——货币基金的总规模在此后十年从三千亿元一路膨胀到超过十一万亿元。一个内嵌在支付工具里的理财按钮,重塑了一个国家的储蓄行为。这正是马斯克梦寐以求的证明:支付、社交与理财装进同一块屏幕时,资金迁徙的速度可以超出所有传统金融机构的想象。
然后是漫长的下坡。这个下坡由两股力量合成。第一股是监管:二〇一七年十月货币基金流动性新规生效,严格限制巨型货基的规模扩张以防范系统性金融风险;二〇一八年起余额宝持续下调申购限额,并接入多只基金分流,独家垄断的流量红利就此终结。第二股是利率的地心引力:随着市场利率中枢下行,余额宝收益率陆续跌破百分之四、百分之三、百分之二;二〇二六年五月二日,这只仍有七点八九亿持有人的「国民理财神器」,七日年化正式跌破百分之一。从十四倍活期到不足百分之一,余额宝用十三年画完了一条完整的均值回归曲线。
这面镜子照出 X Money 的三重宿命。其一,高息获客有效,而且立竿见影——余额宝证明了收益率是储蓄搬家最强的引力,X 的五点六亿月活用户面对十五倍利差不会无动于衷。其二,超额利率必然回归——余额宝的高收益至少有货币市场的真实利率作底,而 X Money 的百分之六在美联储利率走廊之上悬空,补贴的成分有多大、能烧多久,沃伦问的正是这个问题。其三,也是最重要的:当一个支付平台的存款规模大到足以影响银行体系时,监管必然抵达。中国的监管在余额宝规模冲顶时果断出手,把一只可能引发流动性风险的巨兽驯化为普通的现金管理工具;美国的监管体系会以自己的方式抵达同一个终点——纽约州的缺席、沃伦的信函、国会围绕收益型产品的立法拉锯,都是先声。
但镜子里还有一个更深的教训,关于「超级应用」本身。
四、微信做成而美国做不成的事 |
超级应用是时机的产物
马斯克对标的对象从来不是 PayPal,而是微信。他反复对员工说:「我们希望做到这样:只要你愿意,你就能在 X 应用上过完你的生活。」他甚至说过用户「将不再需要银行账户」。这正是微信在中国的现实——十亿人在同一个应用里聊天、支付、打车、挂号、缴费、订票,社交图谱与资金流动水乳交融。
但微信支付的成功,是一组不可复制的历史条件的产物。第一,它诞生时中国的移动支付市场还是一片处女地——信用卡渗透率低,没有 Venmo,没有 Zelle,银行的电子渠道笨重迟缓,二维码以近乎零成本的方式跳过了 POS 机时代。第二,它长在一个全民即时通讯工具上,二〇一四年春节的红包奇袭一夜之间完成了海量用户的银行卡绑定,连马云都在内部把那次突袭比作「珍珠港偷袭」——社交关系链被证明是世界上最强的支付获客渠道,一个抢红包的小游戏抵得上支付宝多年的地推。X Money 用转账解锁权限的病毒机制,学的正是这一课:让第一笔钱以社交的名义进来。第三,中国的监管走的是「先创新、后规范」的路径:支付机构先在市场里跑出规模,监管随后通过接入网联、备付金集中存管等制度安排把创新纳入审慎框架。这条路径给了产品足够的野蛮生长窗口,也在体系性风险成形之前完成了收编。
美国的牌桌完全相反。监管是「先牌照、后创新」:想转移别人的钱,先去五十个州一个一个申请货币转移牌照——X 花了数年才凑齐四十一个州,纽约至今没有点头。市场是存量绞杀:Venmo、Cash App、Zelle、Apple Pay 早已瓜分了点对点支付的心智,银行体系虽然古老但从未真正失灵。用户心理是最后一道墙:把钱放进一个社交平台,对大多数美国人而言,心理门槛远高于技术门槛——尤其是一个以言论争议闻名、刚刚经历大裁员的社交平台。美国不是没人想做超级应用,是超级应用赖以生长的生态窗口期在美国从未出现过。
而且这不是这只蓝鸟第一次想变成钱包。早在马斯克入主之前,推特就试过在信息流里塞一个「购买按钮」,让用户看到商品直接下单——那次尝试在二〇一〇年代末黯然下线,官方的说法是「弱化电商」。社交平台做交易的坟场里,躺着的远不止推特一家:从谷歌钱包的屡战屡败,到 Meta 支付野心的反复折戟,美国的互联网巨头们在「社交加支付」这道题上交过的学费,加起来足够再造一个 PayPal。历史给出的教训冰冷而一致:在美国,流量不天然等于交易。
马斯克的应对是三张牌。第一张是流量:X 拥有超过五点六亿月活、二点四五亿日活,其中一点零五亿在美国,人均每天停留三十四分钟——这是任何一家金融科技公司都不具备的注意力存量。第二张是种子场景:X 上靠互动赚钱的内容创作者,其收款通道将从 Stripe 逐步迁移到 X Money——数十万创作者的现金流被平台内化,这是天然的冷启动人群,让钱先「进来」,再想办法让钱「留下」。第三张是金融内容的原生土壤:X 本来就是全球金融讨论密度最高的社交平台,Cashtags 功能上线后不久就带动了十亿美元级的全球交易量。社交、资讯、行情、钱包在同一块屏幕里,这个组合 PayPal 没有,Venmo 也没有。
但流量牌、场景牌、内容牌,都还只是战术。X Money 真正的代差武器,藏在收购链条的另一端。
五、真正的棋局是 Grok |
银行的新前门是对话
支付咨询专家理查德·克罗恩对 X Money 有一个精准的橄榄球比喻:这是「跑阵,不是达阵」——先证明受监管的资金流转管道能跑通,真正的制胜传球是在管道之上叠加完整的 AI 对话式银行。他的判断更进一步:「AI 层改变了一切。有了 xAI 的加持,X 可以越过与 Cash App 和 PayPal 的同质竞争,直奔代理式银行的用户界面。」
这不是愿景,是已经上线的功能:X Money 内置了 xAI 开发的 AI 助理,帮用户追踪支出、整理交易记录。而它背后的行业水位是:调研显示超过半数的美国人已经在用大语言模型咨询金融、银行或投资问题。克罗恩的结论一针见血——「银行业的新前门是对话,而不是网点、呼叫中心或者四十年前设计的下拉菜单。」
把这个判断放进正在成形的代理式商业图景里,X Money 的战略位置就清晰了。当 AI 代理开始替人订机票、订酒店、比价下单、管理订阅,交易的发起者从人变成了代理,支付的入口就从「应用」迁移到了「意图」。在那个世界里,谁拥有代理,谁就拥有交易的分发权;谁拥有支付轨道,谁就拥有交易的抽成权。想象两年后的一个普通场景:你在 X 的信息流里刷到一条滑雪视频,随口对 Grok 说「下个月带家人去这里」,代理在对话框里报出机票、酒店与雪票的组合价,你说「订」,钱从 X Money 余额里划走,商家的收款账户同样开在 X Money——从种草到结算,价值链的每一个环节都没有离开过这家公司的服务器。这就是超级应用的终极形态:不是把一百个功能塞进一个应用,而是让交易的全生命周期发生在同一本账上。OpenAI 在往商业闭环里塞支付,谷歌在往搜索里塞代理式订票,而马斯克手里同时握着三样东西:一个五亿人的意图入口(X)、一个自研的前沿模型(Grok)、一条自有的持牌资金管道(X Money)。这三样东西装在同一家公司里,全世界只此一份。
棋盘上还有一枚被刻意悬置的棋子:加密资产。X Money 首发是彻头彻尾的法币产品——没有比特币支付,没有狗狗币打赏,没有稳定币轨道。这让整个加密社区大失所望:人们曾笃定这位狗狗币最著名的拥趸会把它做成加密钱包,三月他宣布上线时间的那条帖子甚至让狗狗币应声拉升。但 X 的产品负责人早早划清了界限:加密功能以「智能现金标签」的形式存在——平台提供比特币、以太坊等资产的实时行情与跳转链接,但不执行交易、不做经纪商。这种暧昧恰恰是精明之处:先以纯法币切入绕开额外的监管复杂性,积累用户与牌照筹码,把加密整合留作一张可以在任何时机打出的牌。沃伦的信函则点破了这张牌的分量——她担心 X Money 未来发行稳定币,利用相关立法中为特定企业留下的空间。换句话说,监管者比散户更早看清了这盘棋的下一步。
从这个角度回看百分之六的利率,它的战略含义就变了:那不是一个理财产品的定价,而是为未来的代理经济预付的入场费。钱先进来,对话再接管。当用户习惯了对 Grok 说「帮我把这个月的订阅费都砍一半」「把闲钱挪到收益最高的地方」,传统银行引以为傲的一切——网点、客户经理、手机银行应用——就成了上一个时代的遗迹。
但即便是代理式银行,也还不是这盘棋的全部。要看清 X Money 在马斯克版图里的真实坐标,必须打开股权结构图。
六、星辰大海的收银台 |
一家火箭公司的孙公司
很少有人注意到 X Money 上线时的公司身份:它已经不属于一家社交媒体公司。二〇二五年,xAI 以全股票交易收购了 X;二〇二六年二月,SpaceX 又收购了 xAI,把它并入自己的 AI 部门——换股参考估值为 xAI 一千二百五十亿美元、SpaceX 一万亿美元。也就是说,当那笔二十五美元的转账落进马斯克的账户时,X Money 在工商登记意义上是一家火箭公司的孙公司。「帝国的收银台」不是修辞,是股权结构图。
再看时间齿轮的咬合。六月十二日,SpaceX 以代码 SPCX 登陆纳斯达克,完成人类历史上规模最大的 IPO:发行价一百三十五美元,超额配售前募资约七百五十亿美元,上市估值一点七七万亿美元,首日收盘市值突破两万亿美元——马斯克由此成为史上第一位美元万亿富豪。十四天之后,六月二十六日,X Money 正式上线。这不是巧合,是节拍。IPO 把帝国的资产负债表推向公众市场,收银台随即开张——投资者买到的不再只是火箭与卫星的故事,还有一条正在铺设的资金管道。马斯克在上市后发帖称,公司二〇三〇年营收「或许能达到约一万亿美元」——而去年这个数字是一百八十七亿。要让营收在四年里放大五十倍,仅靠发射合同是不可能的;那意味着帝国的每一块业务都必须成为收入机器,而每一台收入机器都需要一台收银机。
招股书本身就写明了收银台的必要性。SpaceX 二〇二五年营收一百八十七亿美元,净亏损却接近五十亿——亏损的大头正是 AI 投入,仅今年一季度资本开支就高达一百零一亿美元,是去年同期的两倍半。华尔街对这份账本的分歧写在评级里:有机构给出「卖出」评级和低三成的目标价,理由是「极其激进的增长战略、过高的估值预期与巨大的资本强度」;也有分析师直言,要为这个估值辩护,「你得把目光放到二十年到二十五年的时间尺度上」。一家被要求用四分之一个世纪来证明自己的公司,比任何人都需要现金流的近水——而支付业务恰恰是科技行业里离现金流最近的生意。
逐一清点这些机器。Starlink:约一万颗在轨卫星,贡献了 SpaceX 二〇二四年近六成收入,用户遍布传统银行体系覆盖不到的海洋、荒漠与欠发达地区——一张全球性的连接网络天然需要一张全球性的收款网络,而 X Money 那张零外币手续费的借记卡,已经把伏笔埋进了产品参数。特斯拉:Robotaxi 的每一次载客都是一笔微支付,车内订阅、充电结算、车队分成,全部需要实时、低成本、可编程的资金轨道。Optimus:当人形机器人开始按小时计费地提供劳务,谁来给机器开工资、谁来替机器收账?太空数据中心:SpaceX 的招股书披露了在轨道上建设数据中心的计划——用星舰批量发射搭载算力的卫星,以太空中取之不尽的太阳能和真空散热绕开地面数据中心的电力、土地与审批瓶颈;而它在孟菲斯的地面算力已经开始对外出租,客户名单里甚至包括它在 AI 战场上的对手。算力即商品,商品即账单。每一条业务线的尽头,都站着同一台收银机。
对二级市场而言,这台收银机的震波已经开始扩散。最直接的赢家是站在门口的两家「军火商」:Visa 拿下了这条新轨道的清算权,把潜在的颠覆者变成了自己网络上最大的新客户;Cross River 这类银行即服务玩家则证明了一种新的生存姿态——与其担心被脱媒,不如把牌照本身做成生意。压力最大的一侧是 PayPal 与 Block:它们与 X Money 争夺的是同一批用户的同一份余额,而它们没有五亿人的信息流,也没有一个自研的前沿模型。传统银行看似离战场最远,实则被瞄准的正是它们最柔软的腹部——低息活期存款。至于 SPCX 本身,支付业务在招股书里几乎还只是一行脚注,但如果 X Money 真能长成帝国的清算层,它将是这只万亿巨兽估值模型里弹性最大的变量:市场至今仍在用发射次数和卫星数量为 SpaceX 定价,而没有人认真为一台可能服务十亿人的收银机出过价。
再往远处看,就是那片真正的星辰大海。马斯克全部事业的公开终点是火星城市。一个百万人口的火星定居点需要什么?需要能源、氧气、食物、住所——也需要一套经济系统:工资如何发放,物资如何定价,火星与地球之间光速延迟二十分钟的两个经济体如何清算。地球上的银行体系——依赖主权信用、央行清算、物理网点的那一套——没有任何一部分能被装上火箭。如果人类真的要成为多行星物种,那么第一套离开地球的金融基础设施,几乎注定诞生于某家私人公司之手。从这个高度看,X Money 今天在做的一切——绕开传统银行直连用户、把清算压缩到秒级、让 AI 代理接管交易——都像是在地球上进行的一场预演。
这就是为什么说 X Money 是帝国不可或缺的拼图。火箭解决「去」的问题,Starlink 解决「连」的问题,特斯拉与 Optimus 解决「动」的问题,Grok 解决「想」的问题——而所有这些名词之间的每一次价值交换,都需要一个动词:付。二十七年前马斯克在 X.com 想做的,从来不是一家支付公司,而是一个不依附于任何单一银行体系的金融操作系统。当年他失败了,因为他只有一个网站;今天他重来,身后是火箭、卫星、机器人、AI,和一家两万亿美元的上市公司。
结语 |
回旋镖已经接住,但接住不等于胜利。X Money 今天仍然只是一个美国产品——纽约与马萨诸塞两州尚未放行,欧洲与英国的扩张停留在「计划年内」的口径上,马斯克本人也还没有为任何一个海外市场按下按钮。它的百分之六悬在监管的目光之下,它的加密野心被谨慎地锁在路线图里,它要面对的 Venmo 与 Cash App 们拥有它最缺的东西:十几年积累的信任。
余额宝的镜子还照着另一个结局:所有超额利率终将均值回归,所有支付帝国终将与主权和解。中国的监管用审慎的缰绳驯服了全球最大的货币基金,美国的监管也不会永远缺席——事实上,被拆掉的裁判席正是这场比赛最大的变数:没有裁判的球赛可以踢得更快,也可以踢得更血腥。
但无论 X Money 五年后是一个万亿级的金融平台,还是又一次「马斯克式跳票」的注脚,有一件事已经发生且不可逆转:人类历史上第一次,同一个人同时拥有了通往太空的运力、覆盖全球的通信网、前沿的 AI,和一条自己的资金管道。四条线在同一张资产负债表上交汇。历史上最接近的先例,也许要回到四百年前的东印度公司——一家拥有自己的舰队、自己的军队、自己的货币结算体系,最终权势凌驾于多数主权国家之上的贸易公司。那家公司的教训写在每一本近代史教科书里:当商业组织同时掌握运输、通信与金融,它就不再只是一家公司。而每一个帝国,无论它的疆域画在地图上还是画在轨道上,都需要一台自己的收银机。
二十五美元已经到账。收银台的抽屉,才刚刚打开。
宇宙纪事 / COSMIC CHRONICLES
本文基于截至二〇二六年七月三日的公开报道与官方披露写作,主要信源包括 American Banker、Bloomberg、CNBC、Reuters、PYMNTS、美国参议院银行委员会公开信函及 SpaceX 招股说明书等。X Money 的产品条款、利率与可用范围可能随时调整,请以官方最新信息为准。
转载请注明:《宇宙纪事 · 产业深度》系列。